Garanties et litiges
Déclarer un sinistre à l’assurance dommages-ouvrage : la procédure
Un désordre grave apparaît sur votre maison neuve : fissure importante, infiltration, affaissement. Si vous disposez d’une assurance dommages ouvrage, c’est elle qu’il faut solliciter en priorité : elle doit financer les réparations dans des délais fixés par la loi, sans attendre la recherche des responsabilités. Encore faut il que votre déclaration soit complète et bien construite. Voici la marche à suivre, étape par étape.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Sinistre
L’essentiel
La déclaration de sinistre se fait par écrit à l’assureur dommages ouvrage, de préférence par lettre recommandée avec accusé de réception. Elle doit comporter le numéro du contrat, le nom du propriétaire, l’adresse de la construction, la date de réception, la date d’apparition des dommages ainsi que leur description et leur localisation. L’assureur dispose ensuite de 60 jours pour se prononcer sur la garantie, au vu d’un rapport d’expertise, et de 90 jours à compter de la déclaration pour présenter une offre d’indemnité.
Les délais et le contenu de la déclaration sont fixés par le Code des assurances et les clauses types du contrat. Vérifiez les conditions particulières de votre police.
Avant de déclarer
Documenter le désordre
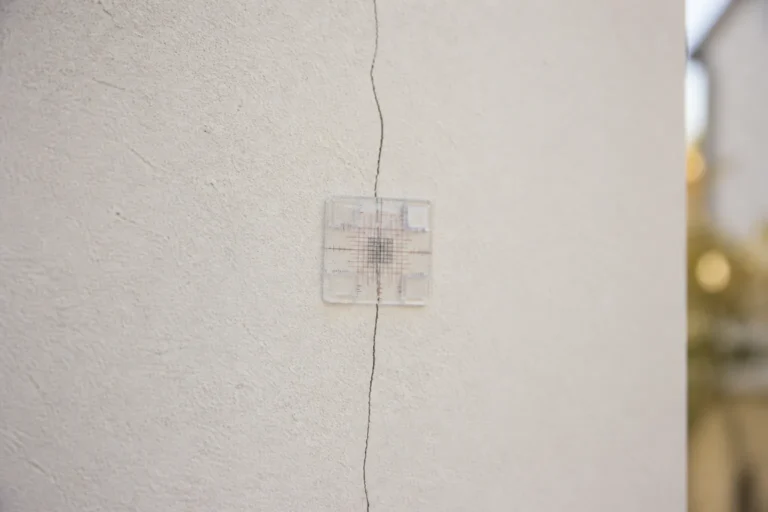
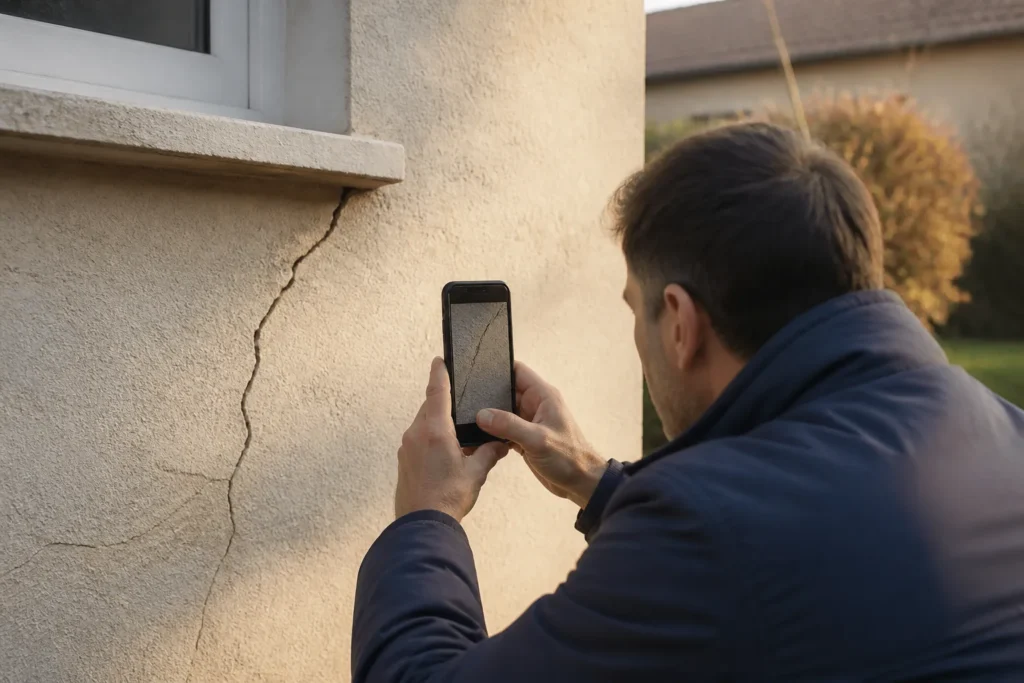
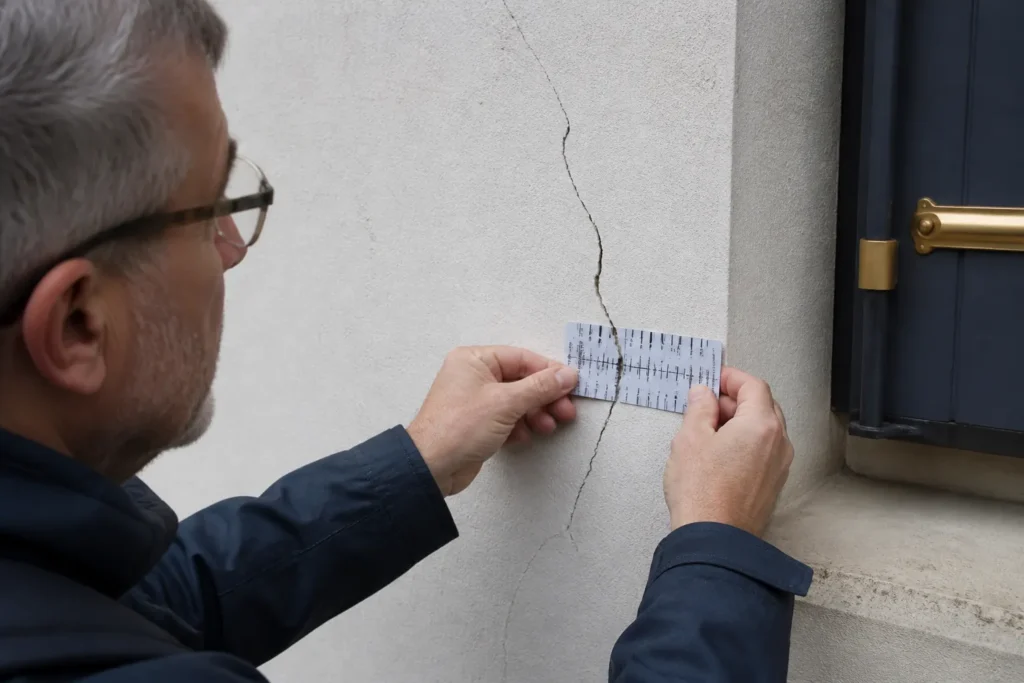
Avant d’écrire à l’assureur, rassemblez les éléments : photos datées du désordre, sous plusieurs angles et avec un repère d’échelle, description précise, date à laquelle vous l’avez remarqué, évolution constatée. Pour une fissure, mesurez sa longueur et son ouverture, et photographiez la régulièrement. Pour une infiltration, notez les circonstances, par exemple après de fortes pluies.
Retrouvez ensuite votre attestation d’assurance dommages ouvrage, le procès verbal de réception et ses éventuelles réserves. Vérifiez que le désordre n’était pas visible et non réservé à la réception. Notre article sur la garantie décennale explique quels dommages sont couverts.
Le moment
Ne pas attendre
La garantie dommages ouvrage court pendant dix ans à compter de la réception, mais il n’est jamais avantageux d’attendre pour déclarer un désordre. Un désordre évolutif s’aggrave : une fissure s’élargit, une infiltration abîme l’isolant et les plâtres, une humidité persistante favorise les moisissures. Plus la déclaration est tardive, plus les réparations sont lourdes, et plus l’assureur peut discuter du lien entre le désordre initial et les dégâts constatés.
Pendant l’année de parfait achèvement, l’assurance dommages ouvrage peut aussi intervenir lorsque le constructeur, mis en demeure de réparer un désordre de nature décennale, n’a pas exécuté ses obligations. Dans ce cas, joignez à la déclaration la copie de la mise en demeure restée sans effet. Notre article sur la garantie de parfait achèvement rappelle ce mécanisme. Enfin, si la fin de la période de dix ans approche, déclarez sans tarder : les délais légaux ne se rattrapent pas.
Le contenu
Une déclaration complète
La déclaration doit comporter au minimum : le numéro du contrat d’assurance et, le cas échéant, de l’avenant ; le nom du propriétaire de la construction ; l’adresse de la construction ; la date de réception ou, à défaut, la date de la première occupation ; la date d’apparition des dommages ; leur description et leur localisation.
Joignez vos photos, une copie du procès verbal de réception et, si vous en disposez, un rapport d’expert décrivant les désordres. Une déclaration incomplète peut être renvoyée par l’assureur, qui vous indique alors les éléments manquants : le délai ne court qu’à réception d’une déclaration complète. D’où l’intérêt de soigner le dossier dès le départ.
La forme
Lettre recommandée et copies
Adressez la déclaration par lettre recommandée avec accusé de réception, ou par tout autre moyen prévu au contrat permettant d’en prouver la date de réception. Conservez une copie complète du courrier et des pièces jointes, ainsi que l’accusé de réception : il fait courir les délais.
Informez parallèlement le constructeur par écrit de l’apparition du désordre. Cette information n’est pas une condition de la garantie dommages ouvrage, mais elle permet au constructeur et à son assureur d’être associés à l’expertise.
L’expertise
La visite de l’expert de l’assureur
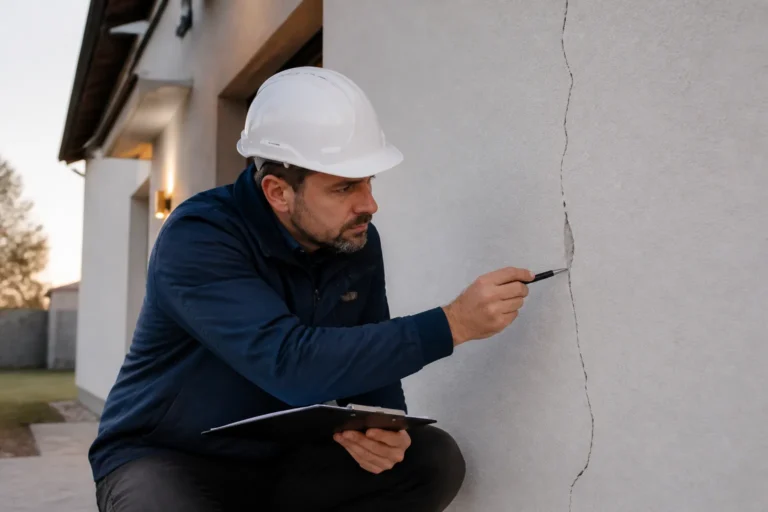
Après réception de la déclaration, l’assureur désigne un expert, sauf dans certains cas prévus par les clauses types, comme un sinistre de faible montant ou une demande manifestement hors garantie. L’expert examine les désordres, en recherche l’origine et apprécie leur gravité. Vous recevez un rapport préliminaire avant la décision de l’assureur.
Préparez la visite : rassemblez les documents, montrez tous les désordres, signalez leur évolution. Vous pouvez vous faire assister par votre propre expert, qui apportera un regard technique indépendant et pourra faire valoir des observations sur le rapport. C’est particulièrement utile lorsque la gravité ou l’origine du désordre peut être discutée.
Les délais
60 jours puis 90 jours
Dans un délai de 60 jours à compter de la réception de la déclaration complète, l’assureur doit vous notifier sa décision sur le principe de la garantie, en vous communiquant le rapport préliminaire. S’il accepte, il doit présenter une offre d’indemnité dans un délai de 90 jours à compter de la déclaration. Dans certains cas de difficultés exceptionnelles, un délai supplémentaire peut être demandé, dans les limites prévues.
Si l’assureur ne respecte pas ces délais, ou si son offre est manifestement insuffisante, vous pouvez, après l’en avoir informé, engager les dépenses nécessaires à la réparation. L’indemnité est alors majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal.
L’offre
Accepter ou contester
L’offre d’indemnité indique le montant proposé pour la réparation des dommages. Examinez la avec attention : couvre t elle toutes les causes du désordre, ou seulement ses effets ? Le montant correspond il à des devis réalistes ? Faites la vérifier par un professionnel si nécessaire.
Si vous l’acceptez, l’assureur doit verser l’indemnité dans le délai prévu. L’indemnité doit être affectée à la réparation des dommages. Si vous la jugez insuffisante, vous pouvez la contester, en vous appuyant sur un rapport d’expert et des devis. En cas de désaccord persistant, une procédure judiciaire peut être engagée.
Le refus
Si l’assureur refuse sa garantie
L’assureur peut refuser sa garantie, par exemple s’il estime que le désordre n’est pas de nature décennale, qu’il était apparent à la réception sans réserve, ou qu’il résulte d’un défaut d’entretien. Le refus doit être motivé. Examinez les motifs et le rapport de l’expert.
Si vous contestez le refus, rassemblez des éléments techniques contraires, idéalement un rapport d’expert indépendant. Vous pouvez aussi agir directement contre le constructeur et son assureur de responsabilité décennale. Notre article sur les litiges avec un constructeur présente les voies de recours, amiables et judiciaires.
Les réparations
Après l’indemnisation
Une fois l’indemnité versée, faites réaliser les travaux par une entreprise assurée, sur la base des préconisations du rapport. Conservez les devis, factures et attestations d’assurance de l’entreprise. Si le désordre réapparaît après les réparations, une nouvelle déclaration peut être nécessaire.
Ajoutez l’ensemble de ces documents au dossier de la maison. Ils seront utiles en cas de revente pendant la période décennale. Notre article sur les documents de la maison détaille le dossier à conserver.
En résumé
Les étapes à suivre
Documenter le désordre ; déclarer par lettre recommandée avec toutes les mentions requises et les pièces ; informer le constructeur ; préparer la visite de l’expert, éventuellement avec votre propre expert ; surveiller les délais de 60 et 90 jours ; examiner l’offre ou le refus ; engager les travaux aux frais de l’assureur en cas de dépassement des délais, après l’en avoir informé.
Check my House
Un dossier de sinistre solide
Nos experts décrivent vos désordres, analysent leur origine et vous assistent lors de l’expertise de l’assureur dommages ouvrage. Conditions détaillées sur notre page tarifs.
Questions fréquentes
FAQ, la déclaration de sinistre dommages ouvrage
Comment déclarer un sinistre dommages ouvrage ?
Par écrit à l’assureur, de préférence en lettre recommandée, avec les mentions requises et les pièces justificatives.
Que doit contenir la déclaration ?
Le numéro de contrat, le nom du propriétaire, l’adresse, la date de réception, la date d’apparition, la description et la localisation des dommages.
Quel délai pour la réponse de l’assureur ?
60 jours pour se prononcer sur la garantie, 90 jours à compter de la déclaration pour présenter une offre.
Et si l’assureur ne répond pas dans les délais ?
Vous pouvez engager les travaux après l’en avoir informé, et l’indemnité est majorée.
Puis je être assisté lors de l’expertise ?
Oui, par votre propre expert, qui fera valoir ses observations.
L’assureur peut il refuser ?
Oui, par une décision motivée, que vous pouvez contester avec des éléments techniques.
Faut il prévenir le constructeur ?
Oui, il est utile de l’informer pour qu’il soit associé à l’expertise.
L’indemnité doit elle servir aux réparations ?
Oui, elle doit être affectée à la réparation des dommages.
Un sinistre à déclarer ?
Faites décrire les désordres par un expert : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, article L242-1 (délais et sanctions de l’assureur dommages ouvrage), legifrance.gouv.fr
- Code des assurances, article A243-1 et annexe II (clauses types de l’assurance dommages ouvrage), legifrance.gouv.fr
- Code civil, article 1792 (responsabilité décennale), legifrance.gouv.fr