Terrain et fondations
Construire en zone inondable : ce que le PPRI impose
Une partie importante des communes françaises est concernée par le risque d’inondation. Construire une maison dans une zone réglementée par un plan de prévention des risques est souvent possible, mais sous conditions : cote de plancher, interdiction des sous-sols, matériaux adaptés. Encore faut-il que ces prescriptions soient connues, intégrées au projet et respectées sur le chantier.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Zone inondable
L’essentiel
Dans une commune couverte par un plan de prévention du risque inondation (PPRI), le règlement distingue en général des zones où la construction est interdite et des zones où elle est autorisée sous prescriptions. Ces prescriptions imposent le plus souvent un premier plancher au-dessus d’une cote de référence, interdisent les sous-sols, encadrent les remblais et les clôtures, et demandent des matériaux et des réseaux adaptés en partie basse. Elles sont reprises dans le permis de construire et doivent être vérifiées dès l’implantation.
Ce guide explique comment lire un PPRI, quelles prescriptions s’appliquent à une maison et comment contrôler leur mise en œuvre.
S’informer
Savoir si son terrain est concerné
Avant d’acheter un terrain, l’état des risques annexé à la promesse de vente indique s’il est situé dans le périmètre d’un plan de prévention des risques. Le site public Géorisques permet aussi de consulter les risques recensés dans la commune et les arrêtés de catastrophe naturelle passés. Le PPRI lui-même, avec sa carte de zonage et son règlement, est consultable en mairie ou en préfecture et, souvent, en ligne.
Ne vous arrêtez pas à la mention « zone inondable » : le zonage précise le niveau d’aléa et les règles applicables à chaque parcelle. Deux terrains voisins peuvent relever de zones différentes. Lisez le règlement de la zone concernée, et notamment la cote de référence, qui correspond au niveau d’eau retenu pour le dimensionnement, souvent celui de la crue historique ou d’une crue de période de retour centennale.
Hors PPRI, une commune peut être exposée sans réglementation spécifique : les arrêtés de catastrophe naturelle passés et la topographie du terrain donnent des indications utiles.
Les prescriptions
Ce que le règlement impose à une maison
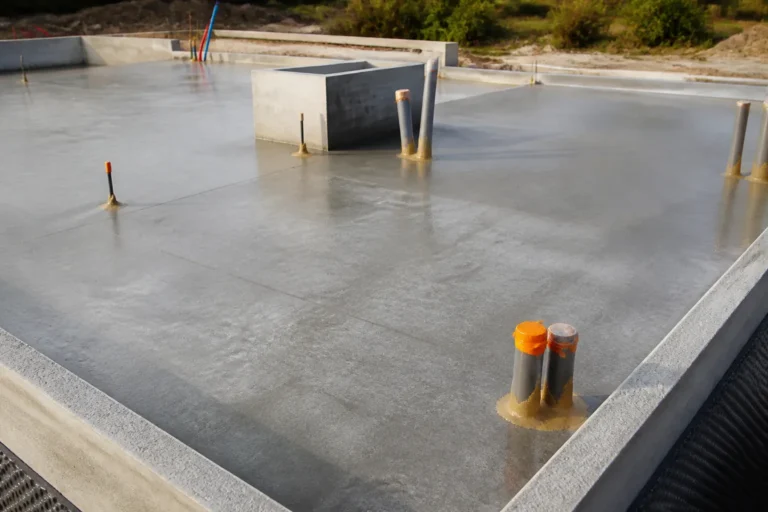
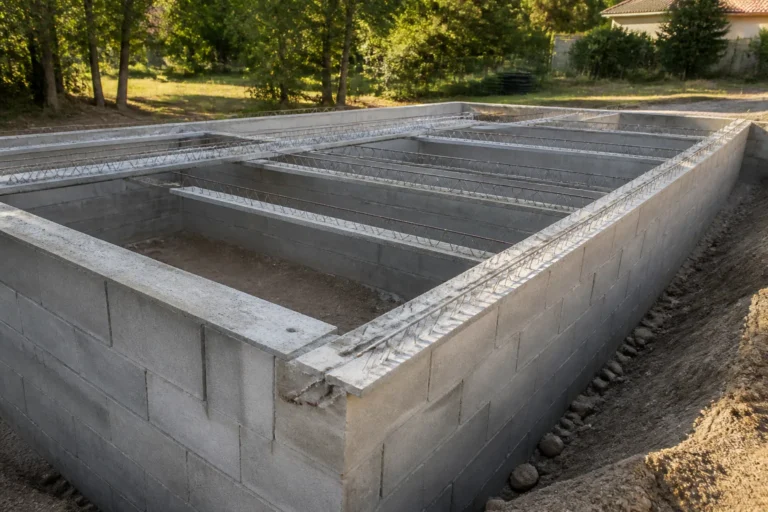
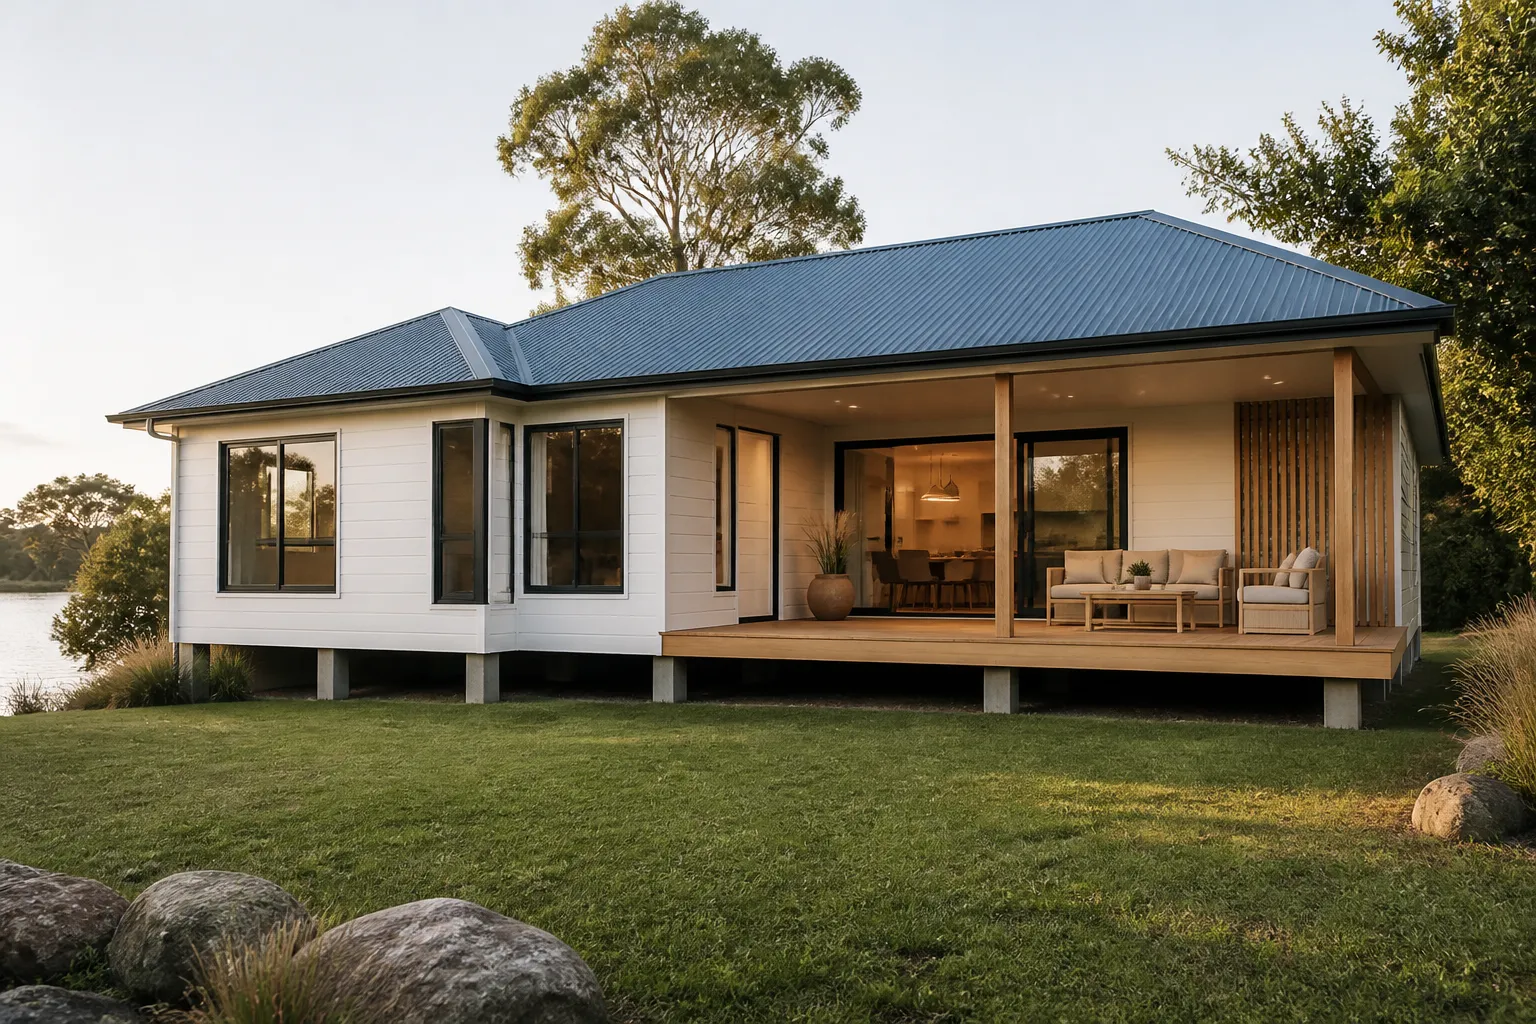
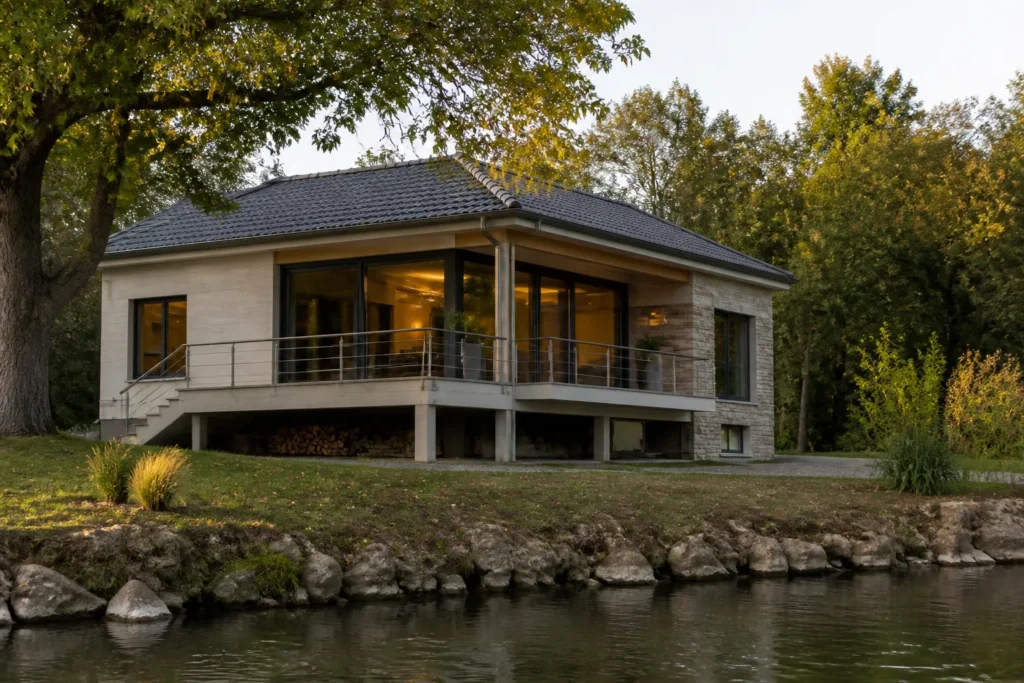
La cote du premier plancher. C’est la prescription centrale : le plancher habitable doit être situé au-dessus de la cote de référence, souvent avec une marge de sécurité. Elle se traduit par une maison surélevée, sur vide sanitaire ou sur remblai limité, selon ce que le règlement autorise.
Les sous-sols. Ils sont en général interdits, car ils se remplissent en premier et peuvent piéger les occupants.
Les remblais. Ils sont souvent limités à l’emprise de la construction, pour ne pas réduire le volume disponible pour l’écoulement des eaux et ne pas aggraver le risque chez les voisins.
Les clôtures. Elles doivent fréquemment rester transparentes à l’écoulement, sans muret plein.
Les matériaux et équipements. En dessous de la cote, des matériaux peu sensibles à l’eau, des réseaux électriques et équipements techniques placés en hauteur, des dispositifs anti-retour sur les évacuations.
Le projet
Intégrer les prescriptions dès la conception
Le permis de construire doit respecter le règlement du PPRI. Les plans de coupe indiquent la cote du plancher par rapport au terrain naturel et à la cote de référence. Vérifiez que ces cotes sont cohérentes avec le règlement, et que la notice descriptive prévoit les dispositions associées : vide sanitaire, matériaux, position des équipements.
Ces dispositions ont un coût : surélévation, escaliers ou rampes d’accès, vide sanitaire plus haut. Elles doivent être chiffrées dans le prix ou parmi les travaux réservés. Un projet de catalogue simplement posé sur un terrain inondable, sans adaptation, doit vous alerter. Notre article sur le vide sanitaire et le dallage présente les options de plancher bas.
Le plan de prévention peut aussi encadrer l’emprise au sol, l’orientation de la maison par rapport au sens d’écoulement des eaux ou la création d’un niveau refuge accessible. Lisez le règlement en entier, pas seulement l’article sur la cote de plancher, et faites confirmer par écrit au constructeur que chaque prescription est prise en compte. En cas de doute sur l’interprétation, le service urbanisme de la mairie peut vous renseigner avant le dépôt du permis.
Le chantier
Vérifier la cote dès l’implantation
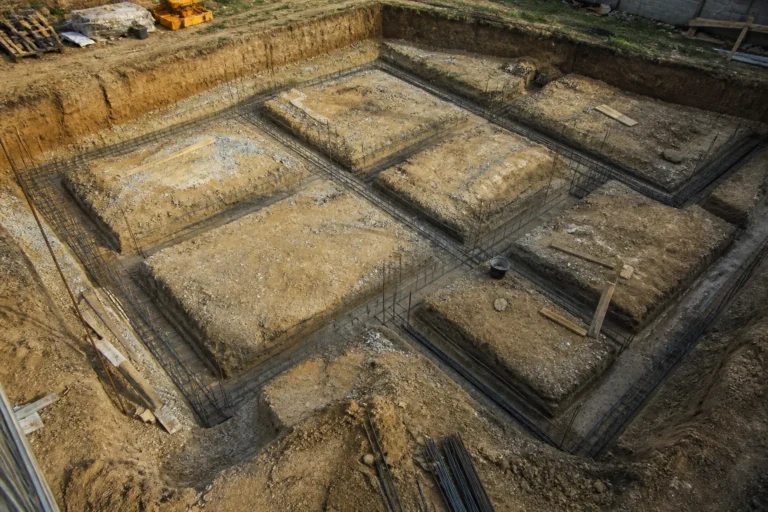
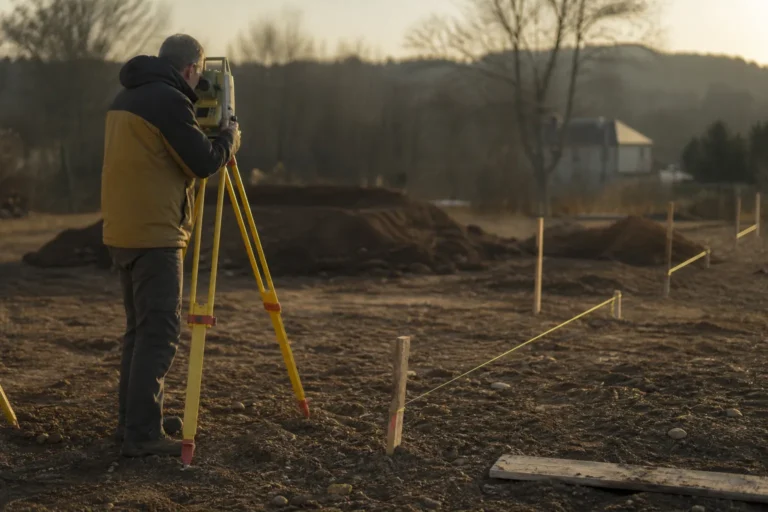
La cote du plancher se joue au moment de l’implantation et des fondations. Une erreur de calage de quelques dizaines de centimètres peut placer la maison sous la cote réglementaire. Lors de la visite fondations, l’expert contrôle le repère altimétrique utilisé, la hauteur prévue du plancher et sa cohérence avec le permis. Notre article sur l’implantation de la maison détaille ce contrôle.
Pendant le gros œuvre, il vérifie la hauteur réalisée du vide sanitaire ou de la plate-forme, les ventilations, les réservations et la position des réseaux. Avant la réception, il contrôle la hauteur des équipements techniques, le tableau électrique, les dispositifs anti-retour et la conformité des clôtures et remblais réalisés.
Les assurances
Catastrophe naturelle et garanties du constructeur
En cas d’inondation reconnue par un arrêté de catastrophe naturelle, c’est votre assurance habitation qui vous indemnise au titre de la garantie catastrophes naturelles, avec une franchise réglementaire. Les garanties du constructeur, elles, couvrent les défauts de construction. Les deux peuvent se combiner : si l’eau entre parce que le plancher a été construit sous la cote imposée, la responsabilité du constructeur peut être engagée.
D’où l’intérêt de documenter la cote réalisée pendant le chantier. Le rapport de l’expert, avec les mesures et les photos, est une preuve précieuse en cas de sinistre.
Au quotidien
Vivre dans une maison en zone inondable
Une maison bien conçue en zone inondable limite les dégâts mais ne supprime pas le risque. Conservez des documents importants en hauteur, connaissez les consignes communales d’alerte et d’évacuation, prévoyez des batardeaux si le règlement le recommande. Entretenez les grilles du vide sanitaire et les dispositifs anti-retour, qui peuvent se colmater.
Lors des aménagements extérieurs après la réception, respectez les règles du PPRI : un remblai ou un muret plein réalisés sans autorisation peuvent aggraver le risque et engager votre responsabilité vis-à-vis des voisins.
Enfin, informez votre assureur habitation de la situation de la maison dès la souscription, et conservez avec vos documents le règlement du PPRI applicable à la date du permis : il fixe les règles auxquelles votre maison devait répondre.
Le ruissellement
L’autre visage du risque
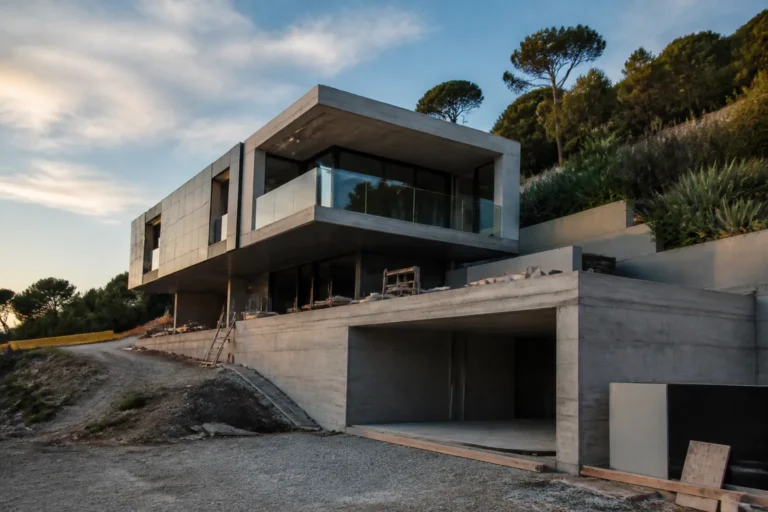
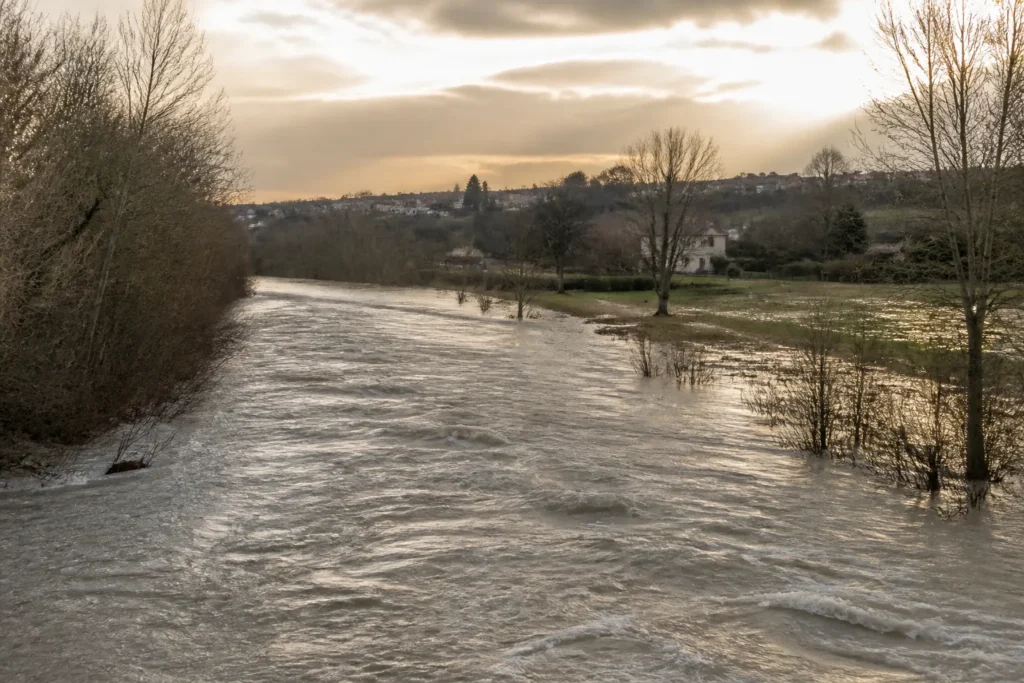
L’inondation par débordement de cours d’eau n’est pas la seule. Le ruissellement, lors d’orages intenses, peut inonder une maison située loin de toute rivière, en bas de pente ou dans un point bas. Les arrêtés de catastrophe naturelle « inondations et coulées de boue » en témoignent dans de nombreuses communes. Pour ce risque, l’implantation, les seuils et la gestion des eaux pluviales sont les premiers leviers. Notre article construire sur un terrain en pente détaille ces dispositions.
En résumé
Les cinq vérifications essentielles
1. Lire le zonage et le règlement du PPRI pour votre parcelle. 2. Vérifier la cote de plancher sur les plans du permis. 3. S’assurer que la notice prévoit les dispositions imposées et leur coût. 4. Faire contrôler le calage dès l’implantation. 5. Vérifier avant la réception la position des équipements, les dispositifs anti-retour et la conformité des aménagements extérieurs.
Ces vérifications ne demandent que quelques heures et protègent durablement votre maison et vos recours.
Check my House
La cote de votre plancher, contrôlée
En zone inondable, nos experts vérifient le calage altimétrique dès les fondations, puis la mise en œuvre des prescriptions jusqu’à la réception. Conditions détaillées sur notre page tarifs.
Questions fréquentes
FAQ, construire en zone inondable
Peut-on construire en zone inondable ?
Cela dépend du zonage du plan de prévention : certaines zones sont inconstructibles, d’autres autorisent la construction sous prescriptions.
Qu’est-ce que la cote de référence ?
Le niveau d’eau retenu par le plan de prévention pour fixer les prescriptions, souvent celui d’une crue historique ou centennale.
Les sous-sols sont-ils autorisés ?
Ils sont en général interdits dans les zones inondables réglementées.
Qui vérifie la cote du plancher ?
Le constructeur doit la respecter ; l’expert peut la contrôler dès l’implantation et pendant le gros œuvre.
Mon assurance couvre-t-elle l’inondation ?
Votre assurance habitation couvre les dommages en cas d’arrêté de catastrophe naturelle, avec une franchise réglementaire.
Le constructeur est-il responsable si l’eau entre ?
Si la maison ne respecte pas les prescriptions du permis, sa responsabilité peut être engagée.
Où consulter le PPRI ?
En mairie, en préfecture et souvent en ligne. Géorisques indique les risques recensés dans la commune.
Peut-on construire un muret de clôture ?
Le règlement impose souvent des clôtures transparentes à l’écoulement. Vérifiez avant de construire.
Vous construisez en zone inondable ?
Faites vérifier la cote et les prescriptions dès l’implantation : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, articles L562-1 et suivants (plans de prévention des risques naturels), legifrance.gouv.fr
- Géorisques, risques par commune et arrêtés de catastrophe naturelle, georisques.gouv.fr
- Code des assurances, articles L125-1 et suivants (catastrophes naturelles), legifrance.gouv.fr