Category

Paiements et garanties financières

"Constructeur
Paiements et garanties financières

Constructeur défaillant : que se passe-t-il pour votre chantier ?

Paiements et garanties financières

Constructeur défaillant : que se passe-t-il pour votre chantier ?

Le chantier est à l’arrêt depuis des semaines, le conducteur de travaux ne répond plus, et vous apprenez que votre constructeur est en redressement ou en liquidation judiciaire. C’est la situation que redoutent tous ceux qui font construire. En CCMI, la loi a prévu une protection spécifique : la garantie de livraison. Encore faut il la mettre en œuvre correctement et rapidement. Voici les étapes à suivre.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

En cas d’arrêt du chantier ou de défaillance du constructeur, agissez dans cet ordre : constater l’arrêt et documenter l’état du chantier, mettre le constructeur en demeure par lettre recommandée, informer le garant de livraison, suspendre tout paiement au constructeur, déclarer votre créance au mandataire judiciaire en cas de procédure collective, puis suivre la reprise organisée par le garant. Un état des lieux technique avant la reprise est essentiel.

Ce guide décrit les étapes générales. Une procédure collective obéit à des règles et des délais stricts : faites vous conseiller par un professionnel du droit dès que vous en avez connaissance.

Les signes

Reconnaître une défaillance

Une défaillance ne s’annonce pas toujours clairement. Les signes à surveiller sont un chantier qui ralentit puis s’arrête, des sous traitants qui quittent le site ou réclament leur paiement, des livraisons de matériaux qui n’arrivent plus, un interlocuteur qui change souvent ou ne répond plus, des demandes de paiement anticipé ou en dehors de l’échéancier.

La défaillance peut aussi être juridique : ouverture d’une procédure de sauvegarde, de redressement ou de liquidation judiciaire, publiée au Bulletin officiel des annonces civiles et commerciales. Vous pouvez vérifier la situation de l’entreprise à partir de son numéro d’immatriculation sur les sites officiels d’information sur les entreprises.

Constater

Documenter l’état du chantier

Dès que le chantier s’arrête, documentez la situation : photos datées de l’ensemble des ouvrages, relevé des matériaux présents, état des protections, éventuels dommages. Si l’arrêt se prolonge, un constat par commissaire de justice fixe la date et l’état du chantier de façon incontestable.

Un rapport d’expert décrit en plus l’état technique des ouvrages : ce qui est réalisé, ce qui est conforme, ce qui doit être repris, ce qui s’est dégradé pendant l’arrêt. Ce document sera précieux lors de la reprise, pour éviter que les défauts de la première entreprise soient ensuite discutés.

Mettre en demeure

Le premier acte formel

Adressez au constructeur une mise en demeure par lettre recommandée avec accusé de réception. Rappelez les obligations du contrat, constatez l’arrêt ou le retard, et fixez un délai pour reprendre les travaux. Cette lettre fait courir les délais et constitue une pièce indispensable du dossier.

Même si vous pensez que le constructeur ne répondra pas, cette étape est importante : elle établit la défaillance et permet ensuite de solliciter le garant. Notre article sur le retard de chantier rappelle également le calcul des pénalités.

Conservez une copie de chaque courrier envoyé et l’accusé de réception correspondant.
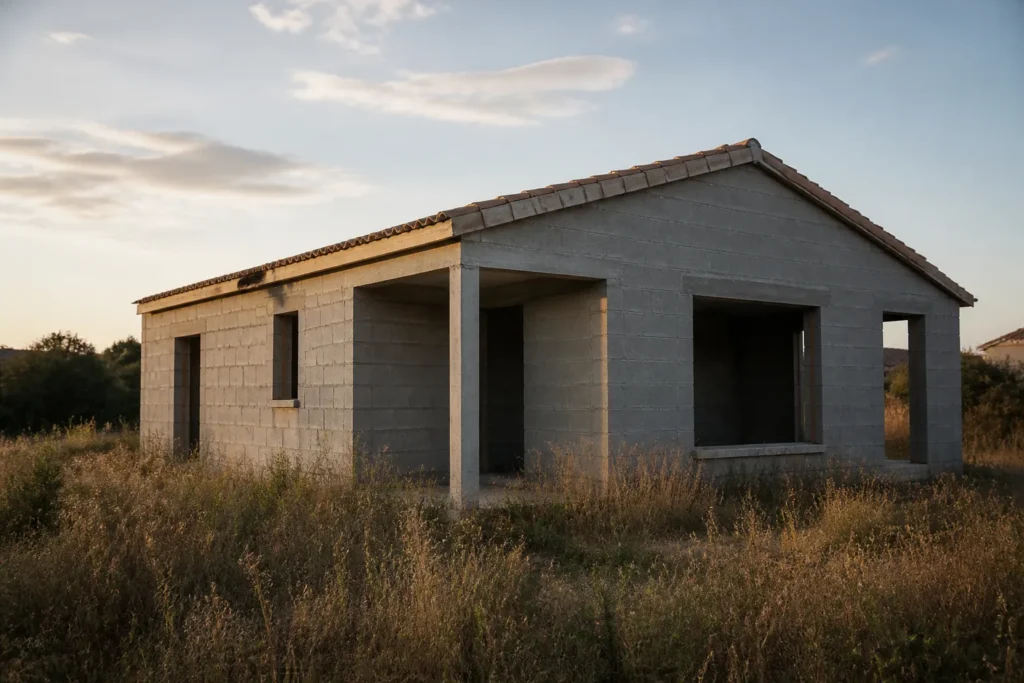
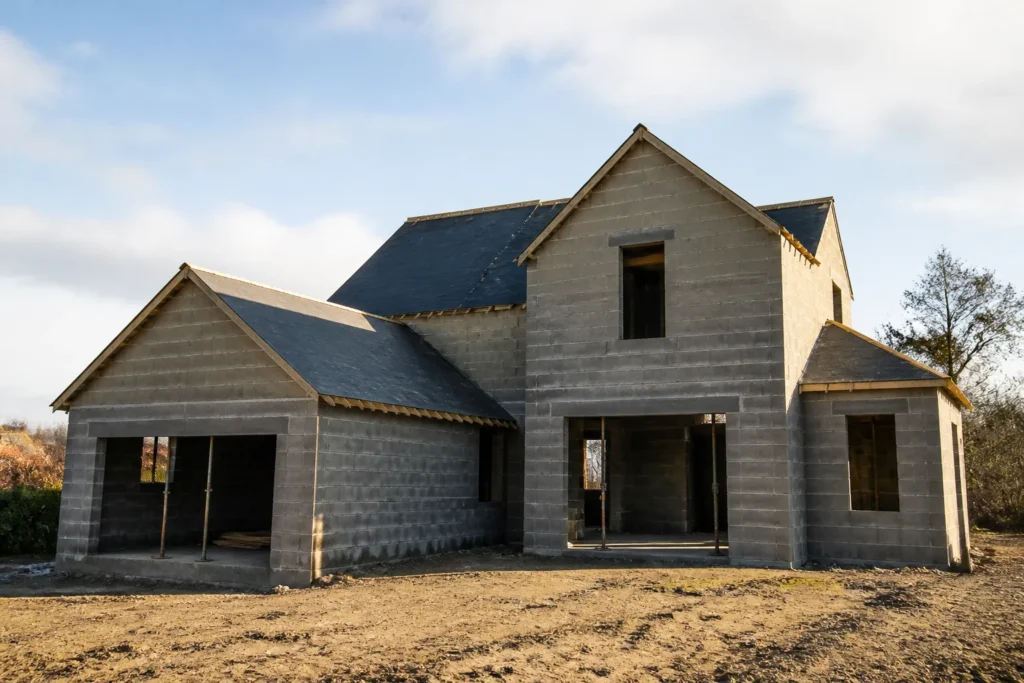
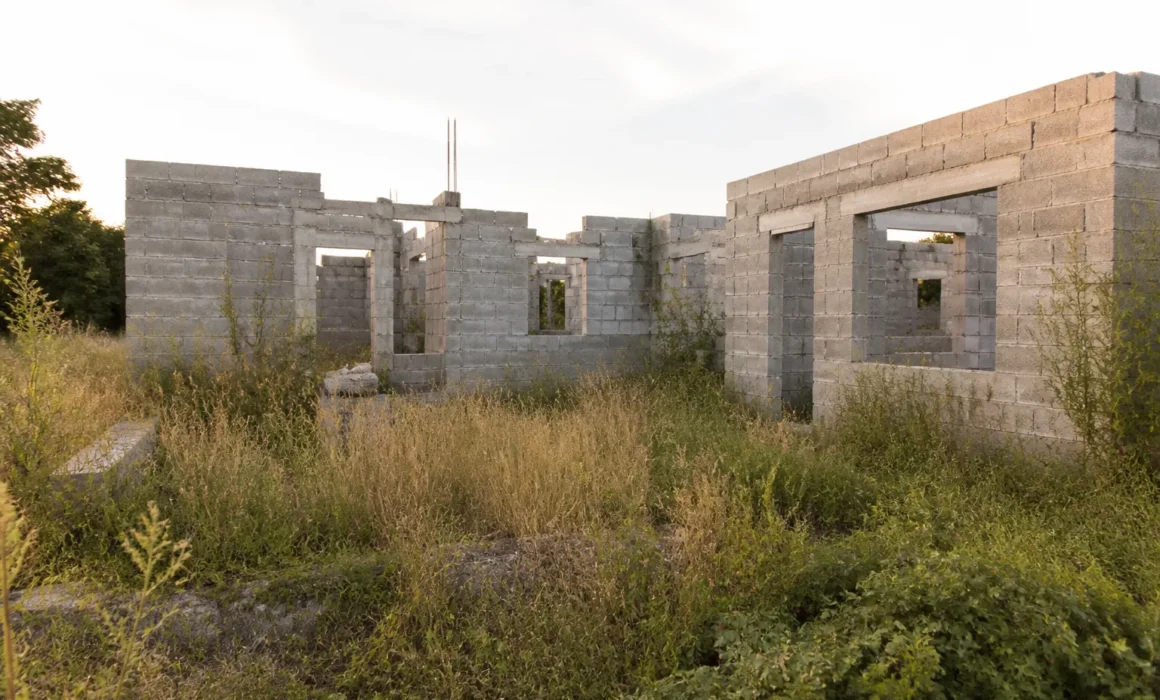
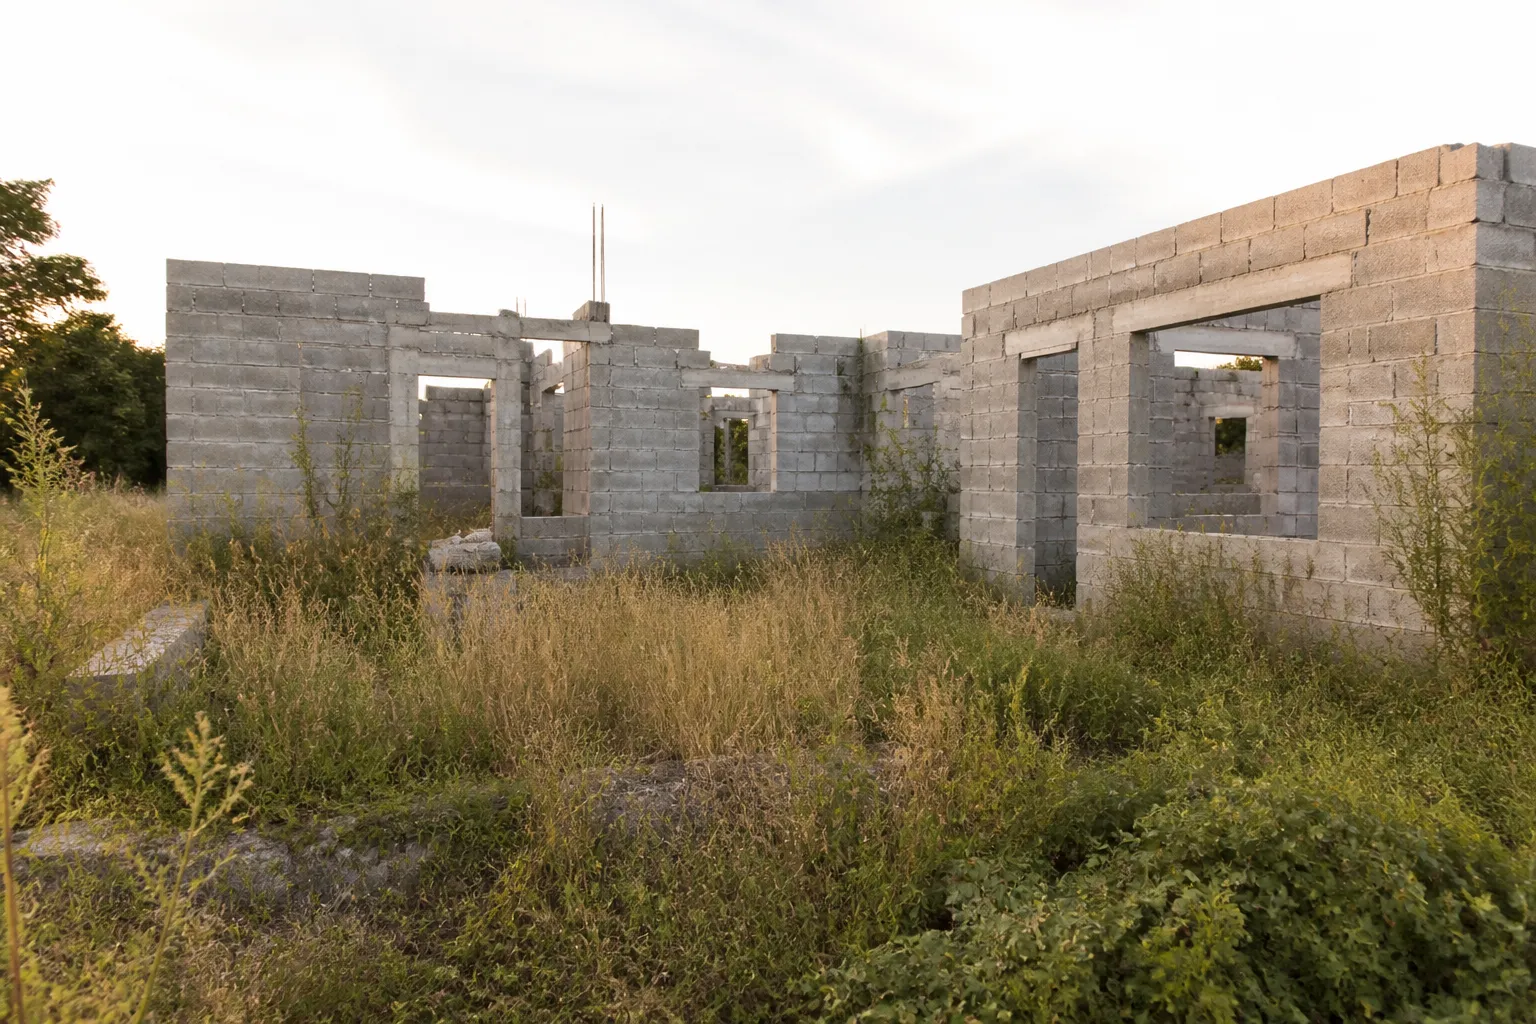
Maison en parpaings inachevee avec herbes hautes autour
Le garant

Mobiliser la garantie de livraison

Informez le garant de livraison par lettre recommandée, en joignant le contrat, l’attestation de garantie, la mise en demeure et les preuves de l’arrêt. Ses coordonnées figurent sur l’attestation remise avant l’ouverture du chantier. Le garant met à son tour le constructeur en demeure et, à défaut d’exécution, prend en charge l’achèvement.

En cas de défaillance, le garant désigne sous sa responsabilité la personne qui terminera les travaux. Il supporte les surcoûts au delà de la franchise prévue, qui ne peut dépasser 5 % du prix, ainsi que les pénalités de retard au delà de trente jours. Notre article sur la garantie de livraison détaille sa couverture.

Les paiements

Ne plus rien verser au constructeur

Dès la défaillance constatée, ne versez plus rien au constructeur et ne signez plus aucun appel de fonds. Prévenez votre banque, qui suspendra les déblocages. Les sommes restant dues serviront à financer l’achèvement, selon les modalités définies avec le garant, qui peut percevoir directement les sommes correspondant aux travaux qu’il fait effectuer.

Ne payez pas non plus directement les sous traitants qui vous solliciteraient : ils n’ont pas de lien contractuel avec vous, et un paiement direct pourrait ne pas être pris en compte. Orientez les vers le constructeur ou le mandataire judiciaire.

La procédure collective

Déclarer sa créance

Si le constructeur fait l’objet d’une procédure collective, un mandataire judiciaire est désigné. Les créanciers doivent déclarer leurs créances auprès de lui dans un délai de deux mois à compter de la publication du jugement d’ouverture au Bulletin officiel des annonces civiles et commerciales. Pour le maître d’ouvrage, la créance peut porter sur les pénalités de retard, les sommes versées sans contrepartie ou d’autres préjudices.

En redressement judiciaire, l’administrateur peut décider de poursuivre le contrat. Dans tous les cas, la garantie de livraison reste mobilisable. Faites vous accompagner par un professionnel du droit pour la déclaration de créance et le suivi de la procédure.
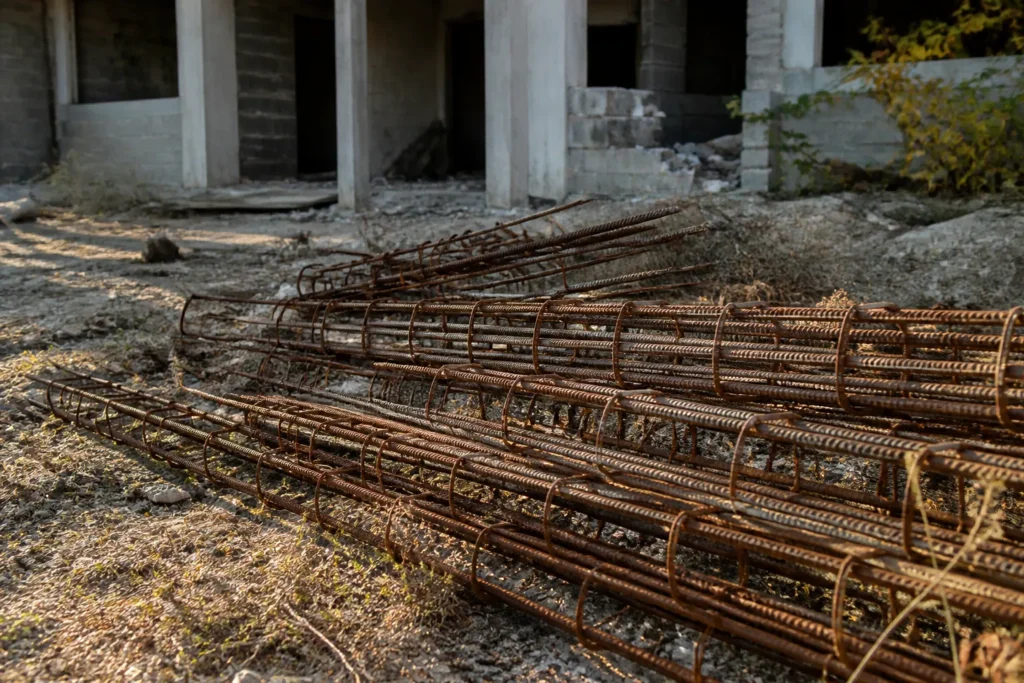
Fers a beton rouilles en attente sur un chantier abandonne
La reprise

Un nouvel intervenant sur le chantier

L’entreprise désignée par le garant reprend le chantier en l’état. Avant son intervention, un état des lieux contradictoire est essentiel : il fixe ce qui a été réalisé, les défauts éventuels et les dégradations liées à l’arrêt. Sans ce document, il sera difficile de savoir, plus tard, qui est responsable d’un désordre.

Un chantier arrêté longtemps peut avoir souffert : fers à béton corrodés, maçonneries exposées à la pluie, matériaux dégradés, isolants mouillés. Ces points doivent être identifiés et traités avant la poursuite. Notre suivi de construction peut reprendre à ce stade, avec une visite d’état des lieux puis les contrôles des étapes restantes.

Après la livraison

Les garanties restent dues

Une fois la maison achevée, la réception se déroule normalement. Les garanties légales s’appliquent ensuite, selon les entreprises qui ont réalisé chaque partie des travaux et leurs assureurs. L’assurance dommages ouvrage conserve tout son intérêt dans cette situation : elle préfinance les réparations des désordres graves sans attendre l’issue des recours contre des entreprises parfois disparues. Notre article sur l’assurance dommages ouvrage explique son fonctionnement.

Prévenir

Limiter le risque dès la signature

Le risque de défaillance ne peut jamais être exclu, mais il peut être limité. Avant de signer, renseignez vous sur l’ancienneté du constructeur, ses comptes publiés lorsqu’ils sont disponibles, ses références de maisons livrées dans votre secteur. Vérifiez que le contrat est bien un CCMI, avec garantie de livraison, et non un simple marché de travaux. Notre article sur le choix d’un constructeur détaille ces vérifications.

Pendant le chantier, respectez scrupuleusement l’échéancier légal : un paiement anticipé augmente votre exposition. Gardez une vision régulière de l’avancement grâce à vos visites et aux rapports d’expert. Enfin, conservez dans un même dossier le contrat, la notice, les plans, les attestations de garantie et d’assurance, les appels de fonds et leurs justificatifs de paiement. En cas de difficulté, ce dossier vous fera gagner un temps précieux auprès du garant, du mandataire et de votre conseil.

En résumé

Les étapes à suivre

Documenter l’arrêt du chantier ; mettre en demeure le constructeur ; informer le garant de livraison avec les pièces ; suspendre tous les paiements ; déclarer sa créance dans les deux mois en cas de procédure collective ; faire réaliser un état des lieux technique avant la reprise ; suivre l’achèvement et préparer la réception. Plus la réaction est rapide, plus la reprise est simple.

Check my House

Un état des lieux technique avant la reprise

Nos experts décrivent l’état exact du chantier arrêté, puis contrôlent les étapes restantes jusqu’à la réception. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, la défaillance du constructeur

Que faire si mon constructeur fait faillite ?

Mettre le constructeur en demeure, informer le garant de livraison, suspendre les paiements et déclarer votre créance au mandataire judiciaire.

Qui termine la maison en cas de faillite ?

La personne désignée par le garant de livraison, sous sa responsabilité.

Vais je payer plus cher ?

Le garant supporte les surcoûts au delà d’une franchise qui ne peut dépasser 5 % du prix convenu.

Dois je continuer à payer le constructeur ?

Non. Suspendez tout paiement et prévenez votre banque.

Quel est le délai pour déclarer ma créance ?

Deux mois à compter de la publication du jugement d’ouverture au BODACC.

Puis je payer directement les sous traitants ?

C’est déconseillé. Ils n’ont pas de lien contractuel avec vous.

Pourquoi faire un état des lieux avant la reprise ?

Pour fixer ce qui a été réalisé, les défauts et les dégradations, et éviter les contestations ultérieures.

Les garanties après réception s’appliquent elles ?

Oui, et l’assurance dommages ouvrage préfinance les réparations des désordres graves.

Votre chantier est à l’arrêt ?

Faites établir un état des lieux technique : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-6 (garantie de livraison), legifrance.gouv.fr
  • Code de commerce, articles L622-24 et R622-24 (déclaration des créances), legifrance.gouv.fr
  • Code des assurances, article L242-1 (assurance dommages ouvrage), legifrance.gouv.fr
  • Bulletin officiel des annonces civiles et commerciales, bodacc.fr

"Supplements
Paiements et garanties financières

Suppléments et dépassements de prix en CCMI : ce qui est permis

Paiements et garanties financières

Suppléments et dépassements de prix en CCMI : ce qui est permis

Le prix d’un CCMI est un prix global, convenu à la signature pour l’ensemble des travaux décrits. Pourtant, en cours de chantier, des suppléments apparaissent parfois : fondations plus profondes, raccordements, options, modifications. Certains sont légitimes, d’autres ne le sont pas. Voici comment distinguer ce qui peut vous être facturé en plus de ce qui doit rester à la charge du constructeur.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

En CCMI, le prix convenu couvre tous les travaux décrits dans la notice descriptive. Un supplément n’est légitime que s’il résulte d’une modification que vous avez demandée ou acceptée, formalisée par un avenant signé indiquant son prix et son incidence sur le délai, ou d’une révision de prix prévue au contrat selon les modalités encadrées par la loi. Les travaux indispensables à l’achèvement qui ne sont ni décrits ni chiffrés comme réservés restent à la charge du constructeur.

Ce guide présente les principes. L’analyse d’une demande de supplément dépend des termes exacts de votre contrat et de sa notice descriptive.

Le principe

Un prix global pour une maison complète

Le CCMI repose sur un prix convenu pour une maison entièrement décrite : plans, notice descriptive, travaux compris et travaux que vous vous réservez. Ce prix couvre l’ensemble des prestations nécessaires pour livrer la maison conforme à cette description. Le constructeur assume le risque d’une sous évaluation de ses coûts.

Le coût total de votre projet comprend le prix convenu et, le cas échéant, le coût des travaux que vous vous réservez, qui doit être chiffré dans la notice. Notre article sur la notice descriptive explique comment la lire et ce qu’elle doit contenir.

Les travaux indispensables

Ce qui est réputé compris

La notice descriptive doit décrire tous les travaux indispensables à l’implantation, à l’utilisation et à l’habitation de la maison. Elle doit distinguer ceux qui sont compris dans le prix et ceux dont vous vous réservez l’exécution, en chiffrant ces derniers. Les travaux indispensables qui ne figurent ni dans l’une ni dans l’autre catégorie sont à la charge du constructeur.

C’est une protection essentielle : un constructeur ne peut pas réclamer un supplément pour un poste indispensable qu’il aurait oublié de chiffrer. Si le coût des travaux réservés est manifestement sous évalué, la question peut aussi se poser. Notre article sur les travaux réservés détaille ce mécanisme.

Les fondations

Le poste le plus discuté

Les fondations sont souvent à l’origine de suppléments, parce que le sol réel peut différer de ce qui était prévu. Depuis la loi ELAN, dans les zones exposées au retrait gonflement des argiles, une étude géotechnique doit être réalisée et ses conclusions doivent être prises en compte dans la conception. Le constructeur dispose alors, avant de fixer son prix, des informations nécessaires pour dimensionner les fondations.

Une clause qui laisse le coût des fondations ouvert, avec un supplément possible après terrassement, doit vous alerter. Lisez la attentivement et faites la expliquer avant de signer. Nos articles sur l’étude de sol et sur les types de fondations détaillent ces enjeux.

Devis et calculatrice poses sur des plans de maison
Les modifications

L’avenant, condition de tout supplément

Vous pouvez souhaiter modifier votre projet en cours de route : déplacer une cloison, ajouter une fenêtre, changer un revêtement. Toute modification doit faire l’objet d’un avenant écrit et signé par les deux parties, qui décrit la modification, son prix et son incidence sur le délai. Sans avenant, aucun supplément ne peut vous être réclamé.

Méfiez vous des modifications décidées oralement sur le chantier, avec un ouvrier ou même le conducteur de travaux. Elles créent une incertitude sur le prix et sur les responsabilités. Notre article sur les avenants en CCMI détaille la procédure.

Les options

Plus value et moins value

Le choix de finitions, comme un carrelage ou des sanitaires d’une gamme supérieure, peut entraîner une plus value. À l’inverse, renoncer à une prestation peut ouvrir droit à une moins value. Ces choix doivent eux aussi être formalisés par écrit, avec leur prix, avant l’exécution.

Vérifiez que la moins value proposée correspond bien à la valeur de la prestation retirée, et que la plus value ne double pas le prix d’une prestation déjà incluse. Conservez les échantillons ou références choisis : ils vous serviront à vérifier la conformité à la réception.

La révision de prix

Un mécanisme encadré

Le contrat peut prévoir une révision du prix, c’est à dire son évolution en fonction d’un indice du coût de la construction. Cette révision n’est possible que si elle est prévue au contrat, et selon des modalités encadrées par le Code de la construction et de l’habitation, sur la base de l’indice BT01. Elle doit être calculée selon la formule prévue, et non appliquée librement.

Un contrat sans clause de révision est à prix ferme. Si une révision vous est appliquée, demandez le détail du calcul, les indices utilisés et leurs dates de référence. Notre article sur les mentions obligatoires du CCMI rappelle les règles de présentation du prix.

Tranchee de raccordement aux reseaux devant une maison neuve
Les raccordements

Bien identifier qui paie quoi

Les raccordements aux réseaux, eau, électricité, assainissement, télécommunications, sont des postes souvent sources de malentendus. Ils peuvent être compris dans le prix, réservés par le maître d’ouvrage ou relever directement des concessionnaires. La notice doit indiquer clairement leur situation et, pour ceux que vous vous réservez, leur coût estimé.

Les taxes d’urbanisme liées au permis de construire ne font pas partie du prix du CCMI. Elles sont dues par le titulaire du permis et doivent être anticipées dans votre budget global.

Avant la signature, demandez au constructeur un récapitulatif écrit de tous les postes qui ne sont pas compris dans le prix : raccordements, aménagements extérieurs, clôtures, terrasse, cuisine, peintures si elles sont réservées. Additionnez les avec le prix convenu, les taxes et les frais de financement. Vous obtiendrez le coût réel de votre projet, et vous éviterez de découvrir en cours de chantier des dépenses que votre plan de financement n’avait pas prévues.

Contester

Refuser un supplément injustifié

Face à une demande de supplément, demandez son fondement contractuel par écrit : quel avenant, quelle clause, quelle modification. Si aucun avenant n’a été signé et que les travaux concernés relèvent de la notice ou sont indispensables, refusez le supplément par lettre recommandée, en citant le contrat.

N’acceptez pas qu’un supplément soit intégré à un appel de fonds : l’échéancier légal s’applique au prix convenu, et les sommes contestées doivent être isolées. Notre article sur les appels de fonds détaille cette règle. En cas de désaccord persistant, notre article sur les litiges avec un constructeur présente les voies de règlement.

En résumé

Les points à retenir

Prix global couvrant tous les travaux décrits ; travaux indispensables non chiffrés à la charge du constructeur ; aucun supplément sans avenant signé ; révision de prix seulement si prévue et selon la formule légale ; options formalisées avec leur prix ; fondations dimensionnées à partir de l’étude de sol ; contestation par écrit de toute demande sans fondement.

Au moindre doute, demandez une réponse écrite avant de payer.

Check my House

Une maison conforme au prix convenu

Nos visites de suivi vérifient que ce qui est construit correspond à la notice, et vous aident à repérer les écarts avant de payer. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les suppléments de prix en CCMI

Le prix d’un CCMI peut il augmenter ?

Seulement par avenant signé pour une modification, ou par une révision de prix prévue au contrat selon les modalités légales.

Le constructeur peut il facturer un poste oublié ?

Non si ce poste est indispensable et n’est ni compris dans le prix ni chiffré comme travaux réservés.

Les fondations peuvent elles coûter plus cher que prévu ?

Une clause qui laisse leur coût ouvert doit vous alerter. Le dimensionnement doit s’appuyer sur l’étude de sol.

Faut il un avenant pour chaque modification ?

Oui, écrit et signé, précisant le prix et l’incidence sur le délai.

Qu’est ce que la révision de prix ?

Une évolution du prix selon l’indice BT01, possible uniquement si le contrat la prévoit, dans les limites légales.

Les taxes d’urbanisme sont elles comprises dans le prix ?

Non, elles sont dues par le titulaire du permis et s’ajoutent au budget.

Un supplément peut il figurer dans un appel de fonds ?

Seulement s’il résulte d’un avenant signé. À défaut, refusez le.

Comment contester un supplément ?

Par lettre recommandée, en demandant son fondement et en citant le contrat et la notice.

Une demande de supplément vous interroge ?

Faites vérifier la conformité des travaux : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-2 (prix et notice descriptive), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article L231-11 (révision du prix), legifrance.gouv.fr
  • Code de la construction et de l’habitation, articles L132-4 et suivants (étude géotechnique en zone argileuse), legifrance.gouv.fr
  • Arrêté du 27 novembre 1991 relatif à la notice descriptive du CCMI, legifrance.gouv.fr


"Assurance
Paiements et garanties financières

Assurance dommages-ouvrage : pourquoi elle est indispensable

Paiements et garanties financières

Assurance dommages-ouvrage : pourquoi elle est indispensable

L’assurance dommages ouvrage est souvent perçue comme une ligne de plus dans le budget. C’est pourtant elle qui vous permettra, en cas de désordre grave après la réception, d’obtenir le financement des réparations rapidement, sans attendre qu’un tribunal établisse les responsabilités. Obligatoire pour le maître d’ouvrage, elle est en CCMI généralement souscrite par l’intermédiaire du constructeur. Voici ce qu’elle couvre et comment vérifier qu’elle existe.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Prévue par l’article L242-1 du Code des assurances, l’assurance dommages ouvrage garantit le paiement des travaux de réparation des dommages de nature décennale, en dehors de toute recherche de responsabilité. Elle est obligatoire pour le maître d’ouvrage. En CCMI, le contrat doit en mentionner la référence. Elle couvre en principe dix ans à compter de la réception, et l’assureur doit respecter des délais précis : 60 jours pour prendre position sur la garantie, 90 jours pour présenter une offre d’indemnité.

Ce guide présente le mécanisme légal. Les conditions précises de votre contrat d’assurance, notamment les exclusions et plafonds, sont à lire dans les documents remis par l’assureur.

Le principe

Préfinancer les réparations

Lorsqu’un désordre grave apparaît après la réception, comme une fissure structurelle ou une infiltration rendant une pièce inhabitable, la garantie décennale des constructeurs s’applique. Mais l’obtenir peut prendre du temps : il faut identifier le responsable, mettre en cause son assureur, parfois passer par une expertise judiciaire. Pendant ce temps, la maison continue de se dégrader.

L’assurance dommages ouvrage court circuite cette étape. Vous déclarez le sinistre à votre assureur, qui finance les réparations dans des délais encadrés, puis se retourne lui même contre les constructeurs responsables et leurs assureurs. C’est une assurance de préfinancement, qui protège le maître d’ouvrage contre la lenteur des recours. Notre article sur la garantie décennale explique l’articulation entre les deux.

L’obligation

Qui doit la souscrire

L’obligation pèse sur le maître d’ouvrage, c’est à dire vous, avant l’ouverture du chantier. En CCMI, le constructeur se charge généralement de la souscription pour votre compte, et le contrat doit mentionner la référence de l’assurance dommages ouvrage. Son obtention fait partie des conditions suspensives du contrat.

Vérifiez que vous recevez une attestation à votre nom, avec l’adresse de la construction et les coordonnées de l’assureur. Conservez la avec le contrat : vous en aurez besoin pour déclarer un sinistre, et elle sera demandée par le notaire si vous revendez la maison dans les dix ans. Notre article sur les mentions obligatoires du CCMI rappelle cette exigence.

La couverture

Les dommages de nature décennale

L’assurance dommages ouvrage couvre les dommages qui compromettent la solidité de l’ouvrage ou qui, l’affectant dans l’un de ses éléments constitutifs ou d’équipement indissociables, le rendent impropre à sa destination. Ce sont les mêmes dommages que ceux relevant de la garantie décennale : fissures structurelles, affaissement de plancher, infiltrations importantes, défaut d’étanchéité de la toiture, défaut grave d’isolation ou de chauffage rendant la maison inhabitable.

Elle ne couvre pas les défauts purement esthétiques, les désordres relevant de la garantie biennale des équipements dissociables, ni les dommages liés à un défaut d’entretien ou à une cause extérieure. Notre article sur les fissures sur une maison neuve aide à apprécier la gravité d’un désordre.

Dossier d assurance et plans de maison sur un bureau
La durée

Dix ans, et parfois avant la réception

La garantie dommages ouvrage court en principe pendant dix ans à compter de la réception. Pendant la première année, qui correspond à la garantie de parfait achèvement, elle peut intervenir lorsque l’entreprise mise en demeure n’a pas exécuté ses obligations.

Elle peut aussi intervenir avant la réception, lorsque le contrat conclu avec l’entrepreneur est résilié pour inexécution, après mise en demeure restée infructueuse. En CCMI, cette situation est toutefois couverte en premier lieu par la garantie de livraison. Notre article sur la garantie de livraison détaille ce mécanisme.

Les délais

Ce que l’assureur doit respecter

Après une déclaration de sinistre complète, l’assureur dispose de 60 jours pour vous notifier sa décision sur le principe de la garantie, au vu du rapport d’un expert qu’il désigne. S’il accepte, il doit présenter une offre d’indemnité dans un délai de 90 jours à compter de la déclaration. Ces délais sont fixés par la loi.

Si l’assureur ne respecte pas ces délais, ou si l’offre est manifestement insuffisante, le maître d’ouvrage peut engager les dépenses nécessaires à la réparation, après l’en avoir informé, et l’indemnité est majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal. Notre article sur la déclaration de sinistre détaille la démarche.

Pour que ces délais courent, la déclaration doit être complète. Elle doit notamment comporter le numéro du contrat d’assurance, le nom du propriétaire, l’adresse de la construction, la date de réception, ainsi que la date d’apparition des dommages et leur description et localisation. Une déclaration incomplète peut être retournée par l’assureur, et le délai ne commence alors qu’à la réception des éléments manquants. Joignez des photos datées et, si vous en disposez, un rapport d’expert décrivant les désordres : ils facilitent l’instruction du dossier.

L’absence d’assurance

Les conséquences

Un particulier qui fait construire pour son propre usage n’encourt pas de sanction pénale s’il n’a pas souscrit d’assurance dommages ouvrage. Mais les conséquences pratiques sont lourdes. En cas de sinistre, il devra agir directement contre les constructeurs et leurs assureurs décennaux, avec les délais que cela implique.

En cas de revente dans les dix ans, l’absence d’assurance doit être mentionnée dans l’acte, ce qui peut inquiéter l’acquéreur, peser sur le prix ou engager la responsabilité du vendeur. En CCMI, le fait que la référence de l’assurance figure au contrat et que son obtention soit une condition suspensive limite ce risque, à condition de vérifier l’attestation.

Expert examinant une tache d infiltration au plafond d une maison
Le coût

Une ligne du budget à identifier

Le coût de l’assurance dommages ouvrage est généralement inclus dans le prix du CCMI ou indiqué séparément dans le contrat. Vérifiez comment il apparaît et s’il est compris dans le prix convenu. Il s’agit d’une prime unique, payée une fois pour toute la durée de la garantie.

Le contrat d’assurance peut comporter une franchise et des plafonds. Demandez à en connaître les conditions, notamment pour les éléments d’équipement. Lisez aussi les exclusions : certaines concernent des travaux que vous auriez réalisés vous même, d’où l’intérêt de bien identifier les travaux réservés.

La réception

Un point de départ décisif

La réception marque le point de départ des garanties légales et de la période de dix ans de l’assurance dommages ouvrage. Les désordres apparents à la réception doivent être réservés : ceux qui ne le sont pas sont réputés acceptés et ne pourront pas, en principe, être pris en charge ensuite. D’où l’importance d’une réception préparée et assistée.

Nos visites de pré réception et de réception vous aident à identifier ces désordres et à les formuler précisément. Le procès verbal de réception, avec ses réserves, devra être joint à toute déclaration de sinistre ultérieure.

En résumé

Les points à retenir

Assurance obligatoire pour le maître d’ouvrage, souscrite en pratique via le constructeur en CCMI ; référence mentionnée au contrat ; attestation à conserver ; couverture des dommages de nature décennale pendant dix ans à compter de la réception ; délais de 60 et 90 jours pour l’assureur ; déclaration par lettre recommandée avec les pièces utiles.

Check my House

Des désordres bien décrits dès la réception

Nos experts vous assistent à la réception puis, en cas de désordre, pour constituer un dossier de déclaration solide. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, l’assurance dommages ouvrage

L’assurance dommages ouvrage est elle obligatoire ?

Oui, pour le maître d’ouvrage, avant l’ouverture du chantier. En CCMI, le contrat doit en mentionner la référence.

Qui souscrit l’assurance en CCMI ?

Le maître d’ouvrage en est tenu. En pratique, le constructeur la souscrit généralement pour son compte.

Que couvre l’assurance dommages ouvrage ?

Les dommages de nature décennale : atteinte à la solidité ou impropriété à la destination.

Combien de temps dure la garantie ?

Dix ans à compter de la réception, avec des cas d’intervention avant la réception ou pendant l’année de parfait achèvement.

Quels délais l’assureur doit il respecter ?

60 jours pour se prononcer sur la garantie, 90 jours pour présenter une offre d’indemnité.

Que se passe t il si l’assureur ne respecte pas les délais ?

Le maître d’ouvrage peut engager les travaux après l’avoir informé, et l’indemnité est majorée.

Et si je n’ai pas d’assurance dommages ouvrage ?

Pas de sanction pénale pour un particulier construisant pour lui même, mais des recours plus longs et des difficultés en cas de revente.

L’assurance couvre t elle les défauts esthétiques ?

Non, seulement les dommages de nature décennale.

Un désordre sur votre maison neuve ?

Faites établir un constat technique : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code des assurances, article L242-1 (assurance de dommages obligatoire), legifrance.gouv.fr
  • Code des assurances, article L243-3 (sanctions), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article L231-2 (mentions du CCMI), legifrance.gouv.fr
  • Code civil, article 1792 (responsabilité décennale), legifrance.gouv.fr


"Retard
Paiements et garanties financières

Retard de chantier en CCMI : pénalités et recours

Paiements et garanties financières

Retard de chantier en CCMI : pénalités et recours

Votre maison devait être livrée en juin, nous sommes en septembre et le chantier n’est pas terminé. En CCMI, ce retard ouvre droit à des pénalités prévues au contrat, dont le montant ne peut pas être inférieur à un minimum fixé par la réglementation. Elles courent jusqu’à la livraison, peuvent être déduites des sommes restant dues et sont garanties par le garant de livraison au delà de trente jours. Voici comment les calculer et les obtenir.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le CCMI doit prévoir le délai d’exécution et les pénalités applicables en cas de retard de livraison. Leur montant ne peut être inférieur à 1/3000 du prix convenu par jour de retard. Elles courent à compter de la date de livraison prévue, prolongée le cas échéant des causes légitimes de suspension prévues au contrat, jusqu’à la livraison effective. Au delà de trente jours de retard, leur paiement est garanti par le garant de livraison.

Le calcul présenté ici est un exemple. Seuls votre contrat et les justificatifs de prolongation éventuels déterminent le montant dû.

Le cadre

Ce que prévoit la loi

L’article L231-2 du CCH impose au CCMI de mentionner la date d’ouverture du chantier, le délai d’exécution des travaux et les pénalités prévues en cas de retard de livraison. L’article R231-14 fixe leur montant minimal : au moins 1/3000 du prix convenu par jour de retard. Le contrat peut prévoir davantage, jamais moins.

Ces pénalités sont forfaitaires : vous n’avez pas à prouver un préjudice pour les obtenir. Elles compensent, en partie, les frais supportés pendant le retard : loyer, intérêts intercalaires, garde meuble, double logement. Notre article sur le planning d’un chantier explique comment se décompose le délai.

Le calcul

Un exemple chiffré

Pour une maison dont le prix convenu est de 210 000 euros, le minimum légal est de 210 000 divisé par 3000, soit 70 euros par jour. Un retard de 60 jours représente donc au moins 4 200 euros, un retard de 120 jours au moins 8 400 euros. Si votre contrat prévoit un taux supérieur, c’est ce taux qui s’applique.

Le point de départ est la date de livraison prévue, calculée à partir de la date d’ouverture du chantier et du délai contractuel. Le point d’arrivée est la date de livraison effective, en pratique la date de la réception. Les jours se comptent en jours calendaires, sauf stipulation contraire du contrat.

Refaites ce calcul avec le prix figurant sur votre propre contrat, avenants compris.

Les prolongations

Intempéries et causes légitimes

Le contrat peut prévoir des causes de prolongation du délai, comme les intempéries ou la force majeure. Elles ne s’appliquent que si elles sont prévues au contrat et justifiées. Pour les intempéries, le constructeur doit pouvoir démontrer les journées où le chantier n’a pas pu avancer en raison des conditions météorologiques, par exemple au moyen de relevés officiels.

Une simple affirmation ne suffit pas. Demandez par écrit le détail des journées invoquées et leurs justificatifs. Les retards liés à l’organisation du constructeur, aux difficultés d’approvisionnement ou à la défaillance d’un sous traitant ne sont pas, en principe, des causes légitimes de prolongation, sauf clause particulière dont la validité peut être discutée.

Chantier de maison inacheve sous un ciel pluvieux
Vos propres retards

Ce qui peut vous être opposé

Certains retards peuvent être imputés au maître d’ouvrage : modifications demandées en cours de chantier, retard dans les choix de finitions, paiements tardifs, travaux réservés non réalisés à temps. Ils peuvent prolonger le délai. Un avenant signé pour une modification doit préciser son incidence sur le délai.

Pour éviter toute discussion, répondez rapidement aux demandes du constructeur, payez les appels de fonds dès que l’étape est vérifiée, et coordonnez vos travaux réservés avec le planning. Notre article sur les avenants détaille la gestion des modifications.

Obtenir les pénalités

La démarche

Dès que la date de livraison est dépassée, écrivez au constructeur par lettre recommandée avec accusé de réception pour constater le retard et rappeler la clause de pénalités. À la livraison, calculez le montant dû et notifiez le. Les pénalités peuvent venir en déduction du solde restant dû, dans les limites prévues par le contrat.

Si le constructeur conteste ou refuse, le garant de livraison prend en charge les pénalités lorsque le retard excède trente jours. Notre article sur la garantie de livraison explique comment le mobiliser. En dernier recours, le juge peut être saisi.

La réception

Ne pas réceptionner sous la pression

Un constructeur en retard peut être tenté de presser la réception, pour arrêter le compteur des pénalités. Ne réceptionnez pas une maison inachevée ou inhabitable sous cette pression. La réception suppose que l’ouvrage soit en état d’être reçu. Si des travaux importants restent à faire, vous pouvez refuser la réception. Notre article sur le refus de réception détaille les conditions.

Inversement, si la maison est en état d’être reçue, ne retardez pas la réception sans motif : les pénalités ne courent que pendant le retard imputable au constructeur. Faites vous assister par un expert pour apprécier l’état de la maison et rédiger les réserves.

Agenda et plans poses sur une table de chantier
Le chantier arrêté

Quand le retard devient abandon

Un retard peut annoncer une défaillance. Si le chantier est arrêté sans explication pendant plusieurs semaines, mettez le constructeur en demeure de reprendre, puis informez le garant de livraison. Plus vous réagissez tôt, plus la reprise peut être organisée rapidement. Notre article sur le constructeur défaillant détaille les étapes.

Conservez des preuves datées de l’état du chantier : photos, constat d’huissier si nécessaire, rapport d’expert. Ces éléments permettent d’établir la durée du retard et l’état d’avancement au moment de l’arrêt.

Les autres préjudices

Au delà des pénalités

Les pénalités forfaitaires peuvent ne pas couvrir l’ensemble du préjudice subi. La question de l’indemnisation complémentaire, par exemple pour un loyer ou des frais de relogement supérieurs, dépend des clauses du contrat et de l’appréciation du juge. Conservez toutes les pièces justificatives de vos frais pendant la période de retard : quittances de loyer, factures de garde meuble, échéanciers d’intérêts intercalaires.

Ce dossier vous servira dans une négociation amiable comme dans une procédure. Notre article sur les litiges avec un constructeur présente les voies de règlement.

Le suivi

Tenir un journal du chantier

Le meilleur outil pour faire valoir vos droits en cas de retard est un journal de chantier tenu dès l’ouverture. Notez à chaque visite la date, l’état d’avancement, la présence ou l’absence d’ouvriers et les conditions météorologiques. Ajoutez vos photos datées, les comptes rendus du constructeur et vos échanges écrits.

Ce journal permet de vérifier les journées d’intempéries invoquées, de repérer les périodes d’inactivité et de dater précisément les étapes. Il est aussi utile pour suivre les appels de fonds et préparer la réception. Les rapports de nos visites de suivi de construction viennent compléter ce journal par un constat technique à chaque étape clé, opposable et daté.

En résumé

Les points à retenir

Pénalités d’au moins 1/3000 du prix par jour ; calcul de la date prévue à la livraison effective ; prolongations seulement si prévues et justifiées ; lettre recommandée dès le dépassement ; déduction possible sur le solde ; prise en charge par le garant au delà de trente jours ; pas de réception sous pression d’une maison qui n’est pas en état d’être reçue.

Check my House

Un constat objectif de l’avancement

Nos rapports de visite documentent l’état du chantier à date, utiles pour établir un retard et préparer une réception sereine. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les retards de chantier en CCMI

Quel est le montant minimal des pénalités de retard ?

1/3000 du prix convenu par jour de retard, selon l’article R231-14 du CCH.

Dois je prouver un préjudice pour obtenir les pénalités ?

Non, elles sont forfaitaires et dues du seul fait du retard.

Les intempéries justifient elles un retard ?

Seulement si le contrat le prévoit et si le constructeur justifie les journées concernées.

Quand les pénalités cessent elles de courir ?

À la livraison effective, en pratique à la réception.

Peut on déduire les pénalités du solde ?

Oui, dans les conditions prévues au contrat. Notifiez le calcul par écrit.

Qui paie si le constructeur refuse ?

Le garant de livraison prend en charge les pénalités au delà de trente jours de retard.

Mes modifications peuvent elles retarder la livraison ?

Oui. Un avenant doit préciser l’incidence d’une modification sur le délai.

Dois je accepter une réception rapide pour arrêter les pénalités ?

Non si la maison n’est pas en état d’être reçue. Faites vous assister pour apprécier la situation.

Votre chantier a pris du retard ?

Faites constater l’état d’avancement : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-2 (délai et pénalités), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article R231-14 (pénalités de retard minimales), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article L231-6 (garantie de livraison), legifrance.gouv.fr


"Garantie
Paiements et garanties financières

Garantie de livraison à prix et délais convenus : comment elle vous protège

Paiements et garanties financières

Garantie de livraison à prix et délais convenus : comment elle vous protège

La garantie de livraison est la protection la plus importante du CCMI. Obligatoire, délivrée par un établissement de crédit ou une entreprise d’assurance, elle garantit que votre maison sera achevée au prix et dans les délais convenus, même si le constructeur fait faillite ou abandonne le chantier. Elle couvre les surcoûts d’achèvement et les pénalités de retard. Voici comment elle fonctionne et comment la mettre en œuvre.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Prévue par l’article L231-6 du CCH, la garantie de livraison à prix et délais convenus couvre le maître d’ouvrage contre les risques d’inexécution ou de mauvaise exécution des travaux prévus au contrat. En cas de défaillance du constructeur, le garant prend en charge le coût des dépassements du prix nécessaires à l’achèvement, avec une franchise qui ne peut excéder 5 % du prix, les conséquences d’un paiement anticipé ou d’un supplément de prix imputable au constructeur, et les pénalités de retard au delà de trente jours. Il désigne l’entreprise qui terminera les travaux.

Ce guide présente le mécanisme légal. Les conditions précises figurent dans l’attestation de garantie, qui doit vous être remise avant l’ouverture du chantier.

Le principe

Une maison achevée quoi qu’il arrive

Construire une maison engage des sommes importantes sur une longue durée. Le risque principal est la défaillance du constructeur en cours de chantier : faillite, abandon, incapacité à poursuivre. Sans protection, le maître d’ouvrage se retrouverait avec une maison inachevée, des sommes versées, un prêt à rembourser et la nécessité de trouver et payer une autre entreprise.

La garantie de livraison répond à ce risque. Le garant s’engage, en cas de défaillance du constructeur, à faire achever la maison au prix et dans les délais convenus, en supportant les surcoûts. C’est une spécificité du CCMI, qui le distingue d’un simple marché de travaux avec une entreprise ou un architecte. Notre article sur le CCMI présente les autres protections du contrat.

L’obligation

Une garantie obligatoire

La garantie de livraison est obligatoire dans tout CCMI. Elle est fournie par un établissement de crédit ou une entreprise d’assurance agréés. Son obtention fait partie des conditions suspensives du contrat : le chantier ne peut pas démarrer tant que l’attestation n’a pas été délivrée. Le constructeur doit vous en remettre une copie.

Le prêteur qui finance la construction ne peut d’ailleurs pas débloquer les fonds sans avoir reçu l’attestation de garantie de livraison. Vérifiez qu’elle mentionne bien votre contrat, l’adresse de la construction, le prix et l’identité du garant. Notre article sur les conditions suspensives détaille ce point.

La couverture

Ce que prend en charge le garant

Le garant prend en charge le coût des dépassements du prix convenu nécessaires à l’achèvement de la construction. Cette garantie peut comporter une franchise, qui ne peut pas dépasser 5 % du prix convenu : au delà de ce seuil, c’est le garant qui paie. Il prend aussi en charge les conséquences du fait du constructeur ayant abouti à un paiement anticipé ou à un supplément de prix.

Il supporte enfin les pénalités forfaitaires de retard prévues au contrat, lorsque le retard de livraison excède trente jours. Notre article sur le retard de chantier détaille le calcul de ces pénalités. La garantie ne couvre pas les travaux que vous vous êtes réservés ni les modifications que vous avez demandées hors contrat.

Chantier de maison a l arret avec engins immobiles
La mise en œuvre

Que faire si le chantier s’arrête

Si le constructeur ne respecte pas ses obligations, par exemple si le chantier est abandonné ou si les travaux ne progressent plus, commencez par le mettre en demeure par lettre recommandée avec accusé de réception, en lui fixant un délai pour reprendre. Conservez des preuves datées de l’arrêt : photos, constats, échanges.

Sans réaction, informez le garant par lettre recommandée, en joignant la mise en demeure et les éléments de preuve. En cas de défaillance, le garant doit désigner, sous sa responsabilité, la personne qui terminera les travaux. Il peut aussi mettre en demeure le constructeur de livrer. Notre article sur le constructeur défaillant détaille les étapes et les délais.

La durée

Jusqu’à la réception ou la levée des réserves

La garantie de livraison prend effet à l’ouverture du chantier. Elle cesse lorsque la réception a été constatée sans réserves ou, si des réserves ont été formulées, lorsqu’elles ont été levées. C’est une raison de plus pour soigner la rédaction des réserves : tant qu’elles ne sont pas levées, la garantie de livraison reste mobilisable pour les faire exécuter.

Après la réception, d’autres garanties prennent le relais pour les désordres : parfait achèvement, biennale, décennale, et l’assurance dommages ouvrage. Notre article sur la rédaction des réserves vous aide à les formuler précisément.

Les limites

Ce que la garantie ne fait pas

La garantie de livraison n’est pas une assurance contre tous les défauts. Elle garantit l’achèvement, pas la perfection de l’exécution. Les malfaçons qui ne compromettent pas l’achèvement se traitent par les réserves et les garanties légales. Elle ne couvre pas non plus le préjudice lié à un retard au delà des pénalités prévues au contrat, comme un loyer supplémentaire, sauf si le contrat ou le juge en décide autrement.

Enfin, la garantie suppose que vous ayez respecté vos propres obligations, notamment l’échéancier des paiements. Un paiement anticipé à la demande du constructeur est couvert dans certaines conditions, mais il vaut mieux l’éviter. Notre article sur les appels de fonds rappelle les plafonds à respecter.

Equipe reprenant un chantier de maison inacheve
La prévention

Repérer les signes avant coureurs

Une défaillance s’annonce souvent par des signes : chantier qui ralentit sans explication, interlocuteurs injoignables, sous traitants qui quittent le chantier, demandes de paiement anticipé, changements fréquents de conducteur de travaux, livraisons de matériaux qui n’arrivent pas. Face à ces signes, documentez la situation et écrivez au constructeur.

Des visites régulières sur le chantier, et les rapports d’un expert aux étapes clés, vous donnent une vision objective de l’avancement. Notre offre de suivi de construction comprend ce suivi et la gestion du dossier. En cas de reprise par une autre entreprise, un état des lieux technique du chantier est également précieux.

L’état des lieux

Avant la reprise du chantier

Lorsqu’une nouvelle entreprise reprend un chantier abandonné, il est essentiel de constater l’état des ouvrages réalisés : ce qui est fait, ce qui est conforme, ce qui doit être repris. Cet état des lieux évite que des défauts de la première entreprise soient ensuite imputés à la seconde, ou inversement.

Un rapport d’expert établi à ce moment fixe la situation, avec photos et description des ouvrages. Il sert de référence pour la suite et pour la réception.

Demandez aussi au garant de vous communiquer par écrit le calendrier de reprise et l’identité de l’entreprise désignée. Le délai convenu pour l’achèvement continue de compter, et les pénalités de retard restent dues dans les conditions prévues. Conservez l’ensemble des échanges : ils serviront à calculer les pénalités et à vérifier que le prix final reste celui du contrat.

En résumé

Les points à retenir

Garantie obligatoire, délivrée par un établissement agréé ; attestation remise avant l’ouverture du chantier ; prise en charge des surcoûts d’achèvement au delà d’une franchise de 5 % au plus et des pénalités de retard au delà de trente jours ; désignation d’un repreneur par le garant ; fin de la garantie à la réception sans réserves ou à la levée des réserves.

Check my House

Un suivi objectif de l’avancement

Nos visites et rapports documentent l’état du chantier à chaque étape, utiles en cas de difficulté avec le constructeur ou de reprise par une autre entreprise. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, la garantie de livraison

La garantie de livraison est elle obligatoire ?

Oui, dans tout contrat de construction de maison individuelle.

Qui délivre la garantie de livraison ?

Un établissement de crédit ou une entreprise d’assurance agréés.

Que couvre la garantie de livraison ?

Les surcoûts d’achèvement au delà d’une franchise de 5 % au plus, certaines conséquences de paiements anticipés et les pénalités de retard au delà de trente jours.

Quand prend fin la garantie de livraison ?

À la réception sans réserves ou à la levée des réserves.

Comment mettre en œuvre la garantie ?

Mettre en demeure le constructeur, puis informer le garant par lettre recommandée avec les preuves de la défaillance.

Le garant choisit il l’entreprise qui termine ?

Oui, il désigne sous sa responsabilité la personne qui achèvera les travaux.

La garantie couvre t elle les malfaçons ?

Elle garantit l’achèvement. Les malfaçons relèvent des réserves et des garanties légales.

Où trouver l’attestation de garantie ?

Le constructeur doit vous la remettre avant l’ouverture du chantier. Votre banque la réclame aussi.

Votre chantier ralentit ?

Faites constater l’état d’avancement : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-6 (garantie de livraison), legifrance.gouv.fr
  • Code de la construction et de l’habitation, articles R231-1 et suivants, legifrance.gouv.fr
  • Code de la construction et de l’habitation, article L231-10 (obligations du prêteur), legifrance.gouv.fr
  • Service Public, construction d’une maison individuelle, service-public.fr


"Depot
Paiements et garanties financières

Dépôt de garantie et acompte à la signature du CCMI

Paiements et garanties financières

Dépôt de garantie et acompte à la signature du CCMI

À la signature d’un CCMI, le constructeur peut vous demander de verser une somme. Mais pas n’importe laquelle, ni n’importe comment : la loi prévoit deux régimes exclusifs l’un de l’autre, le dépôt de garantie plafonné à 3 % du prix ou des versements garantis par une garantie de remboursement, limités à 5 % à la signature et 5 % au permis de construire. Voici comment les distinguer et ce qu’il faut vérifier avant de payer.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Avant l’ouverture du chantier, un CCMI ne peut prévoir que l’un des deux mécanismes suivants. Soit un dépôt de garantie d’au plus 3 % du prix, versé sur un compte spécial ouvert à votre nom et indisponible jusqu’à ce que le contrat devienne définitif. Soit, si le contrat est assorti d’une garantie de remboursement dont l’attestation est annexée, un versement d’au plus 5 % à la signature et de 5 % supplémentaires à la délivrance du permis de construire. Toute demande au delà est irrégulière.

Ce guide résume les règles du Code de la construction et de l’habitation. En cas de doute sur une clause, faites relire votre contrat avant de le signer.

Le principe

Pourquoi les paiements sont encadrés

Entre la signature du CCMI et l’ouverture du chantier, plusieurs mois peuvent s’écouler. Le contrat est conclu sous conditions suspensives : permis, prêt, assurance dommages ouvrage, garantie de livraison. Si l’une d’elles n’est pas réalisée, le contrat tombe. Pendant cette période, le maître d’ouvrage n’a encore rien reçu en contrepartie de ses versements.

Pour éviter qu’il ne perde ces sommes en cas d’échec du projet ou de défaillance du constructeur, la loi encadre strictement ce qui peut être payé avant le chantier. Elle prévoit deux formules, au choix du contrat, mais pas les deux à la fois. Notre article sur les conditions suspensives détaille les événements dont dépend la poursuite du contrat.

Le dépôt de garantie

Au plus 3 % du prix, sur un compte bloqué

Le contrat peut prévoir un dépôt de garantie. Son montant ne peut pas dépasser 3 % du prix de la construction. Il est versé sur un compte spécial ouvert à votre nom dans un établissement habilité, et non remis au constructeur. Il reste indisponible jusqu’à ce que le contrat devienne définitif, c’est à dire après l’expiration du délai de rétractation et la réalisation des conditions suspensives.

Si le contrat ne devient pas définitif, parce qu’une condition suspensive n’est pas réalisée ou que vous exercez votre droit de rétractation, le dépôt vous est restitué. Lorsque le contrat devient définitif, il est imputé sur les premiers paiements. Méfiez vous d’une demande de chèque à l’ordre du constructeur présentée comme un dépôt de garantie : le dépôt doit aller sur un compte spécial.

La garantie de remboursement

5 % à la signature, 5 % au permis

À défaut de dépôt de garantie, le contrat peut prévoir des versements directs au constructeur avant l’ouverture du chantier, à condition d’être couvert par une garantie de remboursement. Cette garantie est délivrée par un établissement de crédit ou une entreprise d’assurance agréés, et son attestation doit être annexée au contrat. Elle vous assure d’être remboursé si le contrat ne peut pas être exécuté, notamment en cas de non réalisation d’une condition suspensive ou de défaillance du constructeur avant le chantier.

Les versements sont alors limités : au plus 5 % du prix à la signature du contrat, et au plus 5 % supplémentaires à la délivrance du permis de construire. La garantie de remboursement prend fin à l’ouverture du chantier, où la garantie de livraison prend le relais. Notre article sur la garantie de livraison explique cette articulation.

Signature d un contrat avec un stylo sur un bureau
Vérifier

Les points à contrôler avant de payer

Avant tout versement, lisez la clause de paiement du contrat. Elle doit indiquer clairement lequel des deux régimes s’applique. S’il s’agit d’un dépôt de garantie, vérifiez son montant, au plus 3 %, et le compte sur lequel il est versé. S’il s’agit de versements garantis, vérifiez que l’attestation de garantie de remboursement est annexée, qu’elle identifie votre contrat et le garant, et que les montants ne dépassent pas 5 % à chaque étape.

Un contrat qui cumule les deux formules, qui prévoit un acompte sans garantie ou un pourcentage supérieur, est irrégulier. Notre article sur les mentions obligatoires du CCMI détaille les autres clauses à vérifier.

La rétractation

Le délai de dix jours

Le CCMI ouvre au maître d’ouvrage non professionnel un délai de rétractation de dix jours à compter du lendemain de la première présentation de la lettre lui notifiant le contrat. Pendant ce délai, vous pouvez renoncer sans motif ni pénalité. Les sommes éventuellement versées doivent alors vous être restituées dans un délai de vingt et un jours à compter du lendemain de la rétractation.

Notre article sur le délai de rétractation détaille les modalités de notification et d’exercice. Conservez la preuve de la date de réception du contrat : c’est elle qui fait courir le délai.

Les frais annexes

Ce qui n’est pas un acompte

Certaines sommes peuvent vous être demandées en dehors du prix du CCMI : frais d’étude de sol si elle n’est pas comprise, frais de dossier de financement par la banque, honoraires de notaire pour l’achat du terrain, taxes liées au permis. Ces frais ont leur propre régime et ne sont pas des acomptes sur la construction.

En revanche, des frais présentés comme des « frais de réservation », « frais d’étude » ou « frais de dossier » payés au constructeur avant le chantier, sans garantie, doivent vous alerter. Ils peuvent constituer un détournement des règles d’encadrement des versements. Demandez à quel titre ils sont dus et sur quel fondement contractuel.

Cles et plans de maison poses sur un contrat
Les risques

Ce qui arrive en cas de problème

Si le constructeur fait faillite avant l’ouverture du chantier, la protection dépend du régime appliqué. Avec un dépôt de garantie sur compte spécial, la somme ne fait pas partie du patrimoine du constructeur et vous est restituée. Avec une garantie de remboursement, c’est le garant qui vous rembourse. Sans l’un ni l’autre, vous seriez un simple créancier parmi d’autres, avec un risque réel de ne rien récupérer.

C’est pourquoi la vérification de ces mécanismes à la signature n’est pas une formalité. Notre article sur le constructeur défaillant présente les recours lorsque la défaillance survient pendant le chantier.

Après l’ouverture

L’échéancier prend le relais

À l’ouverture du chantier, les versements suivent l’échéancier légal de l’article R231-7 du CCH : 15 % à l’ouverture, en tenant compte des sommes déjà versées, puis 25, 40, 60, 75 et 95 % aux étapes suivantes. Le dépôt de garantie ou les versements garantis sont imputés sur ces premiers paiements. Notre article sur les appels de fonds en CCMI décrit chaque étape.

Les contrôles de chantier vous permettent ensuite de vérifier que chaque appel correspond à une étape réellement achevée, avant de le valider auprès de votre banque.

En résumé

Les règles à retenir

Deux régimes exclusifs : dépôt de garantie de 3 % au plus sur un compte spécial à votre nom, ou versements de 5 % à la signature et 5 % au permis couverts par une garantie de remboursement annexée au contrat. Restitution en cas de rétractation ou de non réalisation d’une condition suspensive. Aucun autre versement au constructeur avant l’ouverture du chantier.

Check my House

Un contrat vérifié avant de s’engager

Nos experts accompagnent ensuite chaque étape du chantier, avec des visites calées sur l’échéancier légal des paiements. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, le dépôt de garantie et l’acompte en CCMI

Combien peut on verser à la signature d’un CCMI ?

Au plus 3 % du prix en dépôt de garantie sur un compte spécial, ou au plus 5 % au constructeur si le contrat comporte une garantie de remboursement.

Peut on cumuler dépôt de garantie et acompte ?

Non, le contrat prévoit l’un ou l’autre.

Où est versé le dépôt de garantie ?

Sur un compte spécial ouvert au nom du maître d’ouvrage, pas au constructeur.

Qu’est ce que la garantie de remboursement ?

Une garantie délivrée par un établissement agréé qui assure le remboursement des sommes versées si le contrat ne peut pas être exécuté.

Que se passe t il si le permis est refusé ?

Le contrat ne devient pas définitif et les sommes versées vous sont restituées selon le régime prévu.

Peut on verser quelque chose au permis de construire ?

Oui, 5 % supplémentaires, si le contrat comporte une garantie de remboursement.

En cas de rétractation, quand suis je remboursé ?

Dans un délai de vingt et un jours à compter du lendemain de la rétractation.

Des frais de réservation sont ils autorisés ?

Des versements au constructeur sans garantie avant le chantier doivent vous alerter. Demandez leur fondement.

Vous allez signer votre CCMI ?

Préparez le suivi de votre chantier : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-4 (conditions suspensives et versements avant l’ouverture du chantier), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article R231-8 (dépôt de garantie et garantie de remboursement), legifrance.gouv.fr
  • Code de la construction et de l’habitation, articles L271-1 et L271-2 (rétractation et restitution des sommes), legifrance.gouv.fr
  • Notaires du Grand Paris, le contrat de construction de maison individuelle, notairesdugrandparis.fr


"Appels
Paiements et garanties financières

Appels de fonds en CCMI : l’échéancier légal décrypté

Paiements et garanties financières

Appels de fonds en CCMI : l’échéancier légal décrypté

En CCMI, vous ne payez pas votre maison à la commande ni à la livraison : vous la payez au fur et à mesure de l’avancement, selon un échéancier fixé par le Code de la construction et de l’habitation. Chaque appel de fonds correspond à une étape précise et ne peut pas dépasser un pourcentage maximal du prix. Bien connaître cet échéancier vous permet de vérifier chaque demande avant de payer.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

L’article R231-7 du CCH fixe les pourcentages cumulés maximaux du prix pouvant être appelés à chaque étape : 15 % à l’ouverture du chantier, 25 % à l’achèvement des fondations, 40 % à l’achèvement des murs, 60 % à la mise hors d’eau, 75 % à l’achèvement des cloisons et à la mise hors d’air, 95 % à l’achèvement des travaux d’équipement, de plomberie, de menuiserie et de chauffage. Le solde de 5 % est payé à la réception ou à la levée des réserves, selon que vous êtes assisté ou non.

Ces pourcentages sont des plafonds cumulés, inclus dans le prix convenu. Le contrat peut prévoir des montants inférieurs, jamais supérieurs.

Le principe

Payer l’avancement, pas la promesse

L’échéancier du CCMI protège le maître d’ouvrage contre un risque majeur : avoir payé une maison qui n’est pas construite. En liant chaque paiement à une étape matériellement achevée, il garantit que les sommes versées correspondent à peu près à la valeur des travaux réalisés. Le constructeur ne peut pas exiger de paiement en avance sur l’avancement.

Ces pourcentages sont cumulés : à l’achèvement des murs, le total des sommes versées depuis le début ne doit pas dépasser 40 % du prix, ce qui représente 15 % de plus que le cumul précédent. Ils s’appliquent au prix convenu, qui inclut le coût des travaux prévus au contrat. Le contrat peut prévoir des pourcentages inférieurs, mais jamais supérieurs.

L’échéancier

Les six étapes

15 % à l’ouverture du chantier, qui correspond au démarrage effectif des travaux. 25 % à l’achèvement des fondations, soit 10 % de plus. 40 % à l’achèvement des murs, quand les murs porteurs sont élevés jusqu’en tête. 60 % à la mise hors d’eau, quand la charpente et la couverture sont posées. 75 % à l’achèvement des cloisons et à la mise hors d’air, quand les menuiseries extérieures et les cloisons sont posées. 95 % à l’achèvement des travaux d’équipement, de plomberie, de menuiserie et de chauffage.

Le solde de 5 % reste dû à la réception, dans des conditions qui dépendent de la présence de réserves et de votre assistance par un professionnel. Notre article sur la consignation du solde en détaille le fonctionnement.

Avant le chantier

Ce qui peut être versé à la signature

Avant l’ouverture du chantier, les sommes versées sont strictement encadrées. Lorsque le contrat prévoit une garantie de remboursement, un versement limité peut être demandé à la signature ; à défaut, seul un dépôt de garantie plafonné, placé sur un compte spécial, est possible. Notre article sur le dépôt de garantie et l’acompte explique ces deux régimes.

Dans tous les cas, aucun appel de fonds lié à l’avancement ne peut intervenir avant l’ouverture du chantier, qui suppose la levée des conditions suspensives et l’existence de la garantie de livraison.

Particulier verifiant un document devant une maison en construction au stade des murs
Vérifier

Avant de valider un appel de fonds

Chaque appel de fonds doit correspondre à une étape réellement achevée. Avant de le valider, rendez vous sur le chantier, ou faites le vérifier par un expert. Un appel pour l’achèvement des murs alors que des pignons ne sont pas montés, ou pour la mise hors d’air alors que des menuiseries manquent, doit être contesté par écrit.

Vérifiez aussi le montant : il doit correspondre au pourcentage de l’étape, diminué des sommes déjà versées. Un appel qui cumule deux étapes alors qu’une seule est achevée, ou qui inclut des suppléments non prévus par un avenant, doit être refusé. Notre article sur les suppléments de prix détaille ce qui peut être facturé en plus.

Conservez chaque appel de fonds, la preuve de son paiement et les photos de l’étape correspondante. Ce dossier vous permet de reconstituer à tout moment l’état des sommes versées et de vérifier que le cumul reste conforme à l’échéancier, en particulier si le chantier connaît des difficultés.

Le prêt

Le rôle de la banque

Lorsque la construction est financée par un prêt, la banque débloque les fonds directement au constructeur, sur présentation de l’appel de fonds signé par vous. Votre signature vaut accord pour le déblocage. Ne signez donc jamais un appel de fonds sans avoir vérifié que l’étape est atteinte.

Pendant la construction, vous payez souvent des intérêts intercalaires sur les sommes débloquées, et parfois une assurance. Un chantier qui prend du retard prolonge cette période. Notre article sur le retard de chantier explique comment les pénalités compensent ce préjudice.

Les contrôles

Lier les visites aux appels de fonds

Les étapes de l’échéancier correspondent aux moments où les contrôles techniques sont utiles. La visite fondations précède l’appel de 25 %, la visite gros œuvre les appels de 40 et 60 %, la visite cloisons l’appel de 75 %. Le rapport de l’expert vous indique si l’étape est réellement achevée et si des anomalies doivent être corrigées.

Payer un appel de fonds ne vaut pas acceptation des travaux : des défauts peuvent être signalés à tout moment jusqu’à la réception. Mais une anomalie signalée avant le paiement a plus de chances d’être corrigée rapidement.

Maison en construction au stade hors d eau
Le solde

Les 5 % de la réception

Le solde de 5 % n’est pas dû à la simple fin des travaux. Lorsque vous êtes assisté par un professionnel lors de la réception, il est payable à la levée des réserves ou, sans réserve, à la remise des clés. Lorsque vous n’êtes pas assisté, il est payable dans les huit jours qui suivent la remise des clés si aucune réserve n’a été formulée, ou à la levée des réserves.

En cas de réserves, le solde peut être consigné jusqu’à leur levée. C’est un levier important pour obtenir les corrections. Notre article sur la réception détaille le déroulement.

Les abus

Ce qu’il faut refuser

Certaines pratiques doivent vous alerter : appel de fonds anticipé, demande de paiement direct à un sous traitant, demande de règlement en espèces, refus de remettre les clés tant que le solde n’est pas payé alors que des réserves sont formulées et consignées, appel de fonds pour des travaux que vous vous êtes réservés. En cas de doute, refusez par écrit et sollicitez un conseil.

Si le constructeur arrête le chantier ou devient défaillant, la garantie de livraison prend le relais. Notre article sur la garantie de livraison explique son fonctionnement.

En résumé

Les points à retenir

Six étapes, avec des plafonds cumulés de 15, 25, 40, 60, 75 et 95 % ; un solde de 5 % lié à la réception et à la levée des réserves ; une vérification sur place avant chaque signature ; aucun supplément sans avenant ; un expert aux étapes clés pour valider l’avancement et repérer les anomalies avant de payer.

Gardez une trace écrite de chaque échange, même lorsque tout se passe bien.

Check my House

Un contrôle avant chaque paiement

Nos visites de suivi sont calées sur l’échéancier : vous savez si l’étape est achevée et conforme avant de signer l’appel de fonds. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les appels de fonds en CCMI

Quel est l’échéancier légal des paiements en CCMI ?

15 % à l’ouverture du chantier, 25 % aux fondations, 40 % aux murs, 60 % au hors d’eau, 75 % aux cloisons et hors d’air, 95 % à l’achèvement des équipements, en cumulé.

Ces pourcentages sont ils obligatoires ?

Ce sont des plafonds. Le contrat peut prévoir moins, jamais plus.

Quand payer les 5 % restants ?

À la réception ou à la levée des réserves, selon que vous êtes assisté par un professionnel et que des réserves sont formulées.

Puis je refuser un appel de fonds ?

Oui, si l’étape n’est pas achevée ou si le montant ne correspond pas à l’échéancier.

Payer un appel de fonds vaut il acceptation des travaux ?

Non. Les défauts peuvent être signalés jusqu’à la réception.

Que faire si le constructeur demande un paiement anticipé ?

Refusez par écrit en rappelant l’échéancier de l’article R231-7 du CCH.

La banque vérifie t elle l’avancement ?

Elle débloque les fonds sur la base de l’appel signé par vous. La vérification vous revient.

Un supplément peut il être ajouté à un appel de fonds ?

Seulement s’il résulte d’un avenant signé.

Un appel de fonds à valider ?

Faites vérifier l’étape avant de signer : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article R231-7 (échéancier des paiements et solde), legifrance.gouv.fr
  • Code de la construction et de l’habitation, articles L231-4 et R231-8 (versements et dépôt de garantie avant l’ouverture du chantier), legifrance.gouv.fr
  • Code de la construction et de l’habitation, article L231-8 (assistance à la réception), legifrance.gouv.fr
  • Service Public, construction d’une maison individuelle, service-public.fr


Nos accompagnements CCMI
Suivi de construction CCMI Visite fondations Visite gros œuvre Visite cloisons Visite chape Réception de la maison Un expert indépendant
Le site
Nos tarifs A propos Blog Contact Faire un devis automatique