admin
"Etude
Terrain et fondations

Étude de sol G1, G2 : ce qu’elle change pour votre maison

Terrain et fondations

Étude de sol G1, G2 : ce qu’elle change pour votre maison

Avant de concevoir les fondations d’une maison, il faut connaître le sol qui va la porter. Depuis la loi ELAN, l’étude géotechnique est obligatoire dans les zones exposées au retrait-gonflement des argiles. G1, G2 : que recouvrent ces missions, qui les paie et comment vérifier qu’elles sont appliquées sur le chantier ?
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Dans les zones d’exposition moyenne ou forte au retrait-gonflement des argiles, le vendeur d’un terrain constructible doit fournir une étude géotechnique préalable, de type G1, annexée à la vente. Avant de construire, le constructeur doit soit suivre une étude géotechnique de conception, de type G2, adaptée au projet, soit appliquer des dispositions constructives forfaitaires définies par arrêté. Ces règles figurent aux articles L132-4 et suivants du Code de la construction et de l’habitation.

Ce guide explique les différentes missions géotechniques, le cadre légal et ce qu’il faut vérifier, sur le papier puis dans les fouilles.

Les missions

G1, G2, G3 : de quoi parle-t-on ?

Les missions géotechniques sont définies par la norme NF P94-500, qui les classe par étape du projet. La mission G1, dite étude préalable, caractérise le site : nature des terrains, présence d’eau, risques géologiques, et principes généraux de construction. Elle s’appuie sur des recherches documentaires et, en général, sur quelques sondages.

La mission G2, dite étude de conception, est réalisée pour un projet précis : une maison donnée, à un emplacement donné. Elle définit le type de fondation, la profondeur d’ancrage, les contraintes admissibles, les dispositions vis-à-vis de l’eau et des argiles. C’est elle qui permet de dimensionner les fondations.

Les missions G3 et G4 concernent l’exécution et sa supervision ; elles sont rares pour une maison individuelle courante. La mission G5 est un diagnostic, réalisé par exemple après l’apparition de désordres.

Pour une maison individuelle, ce sont surtout les missions G1 et G2 qui vous concernent.

La loi ELAN

Ce qui est obligatoire depuis 2020

La loi ELAN a créé un dispositif spécifique pour prévenir les désordres liés au retrait-gonflement des argiles. Dans les zones d’exposition moyenne ou forte, définies par une carte nationale, le vendeur d’un terrain non bâti constructible doit fournir une étude géotechnique préalable, annexée à la promesse ou à l’acte de vente. Elle reste valable plusieurs années tant que le terrain n’est pas remanié.

Avant la conclusion d’un contrat de construction, le maître de l’ouvrage transmet cette étude au constructeur. Celui-ci doit ensuite, soit suivre les recommandations d’une étude géotechnique de conception tenant compte du projet, fournie par le maître de l’ouvrage ou réalisée à son initiative, soit respecter des techniques particulières de construction définies par voie réglementaire. Le contrat doit indiquer l’option retenue.

Pour savoir si votre terrain est concerné, consultez la carte d’exposition sur le site public Géorisques à partir de votre adresse. Notre article sur les argiles et la maison neuve détaille le phénomène.

Le contenu

Que lire dans une étude G2 ?

Une étude G2 pour une maison individuelle comporte une partie descriptive, avec la coupe des terrains rencontrés par les sondages, et une partie de recommandations. C’est cette seconde partie qui compte pour le chantier : type de fondations préconisé, profondeur minimale d’ancrage, niveau du sol porteur, dispositions pour le plancher bas (vide sanitaire ou dallage), gestion des eaux pluviales et de drainage, distance à respecter avec la végétation, rigidification de la structure par des chaînages.

Repérez les valeurs chiffrées, notamment la profondeur d’ancrage, et les conditions associées, comme « ancrage dans la couche X » ou « homogénéité des fondations sur toute l’emprise ». Elles sont la base du contrôle de l’expert lors de la visite fondations.
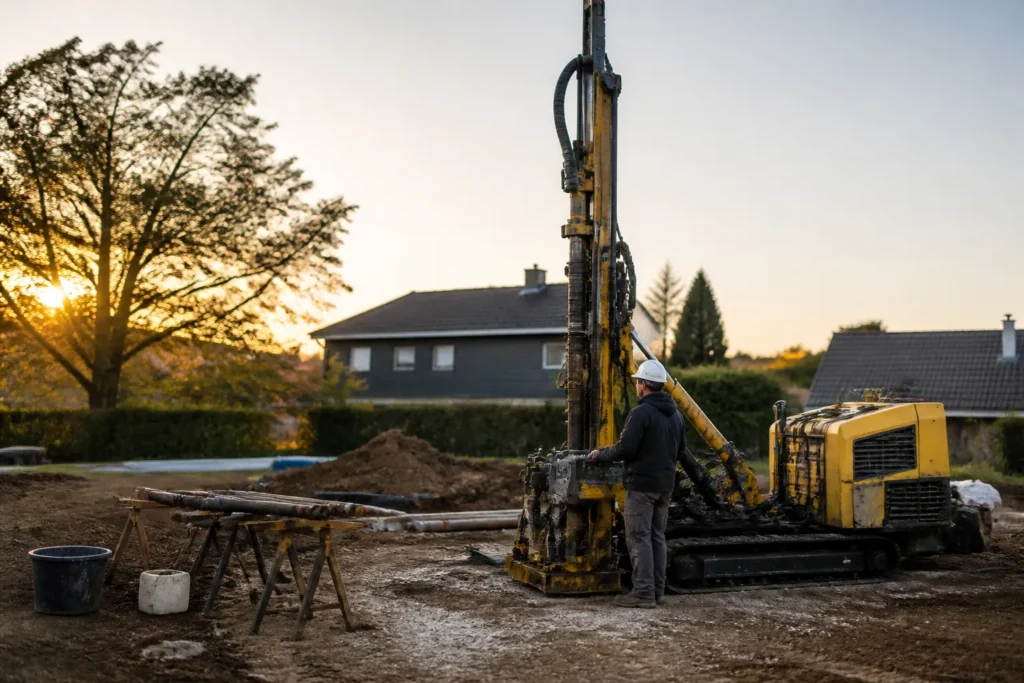
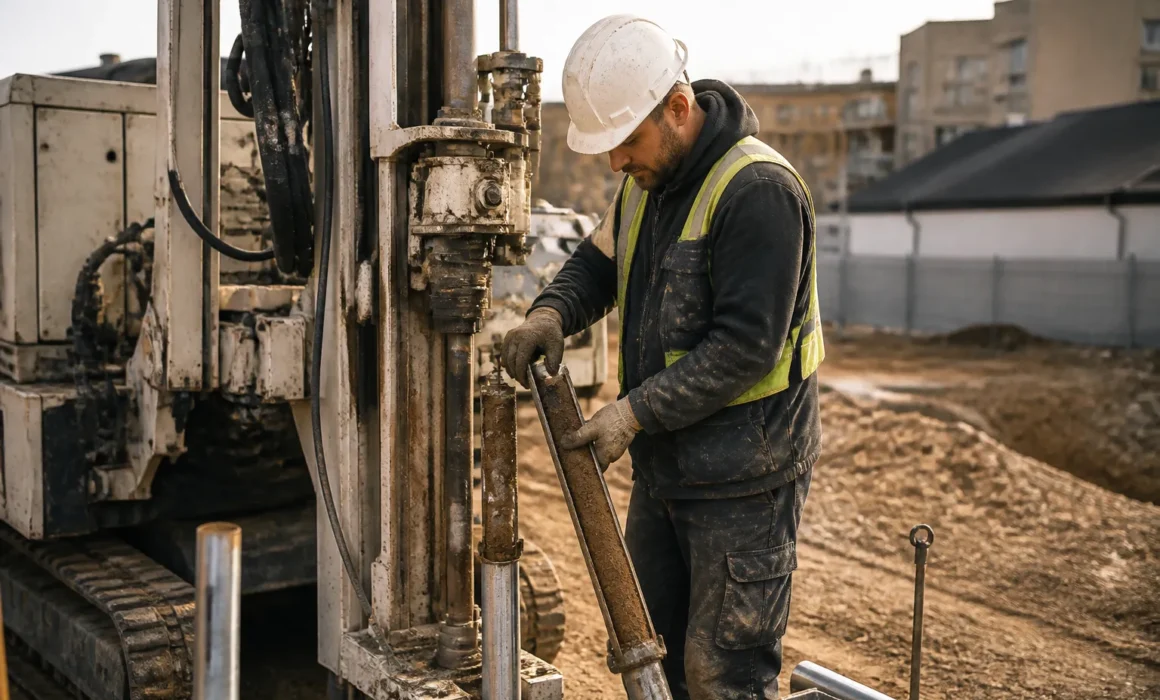
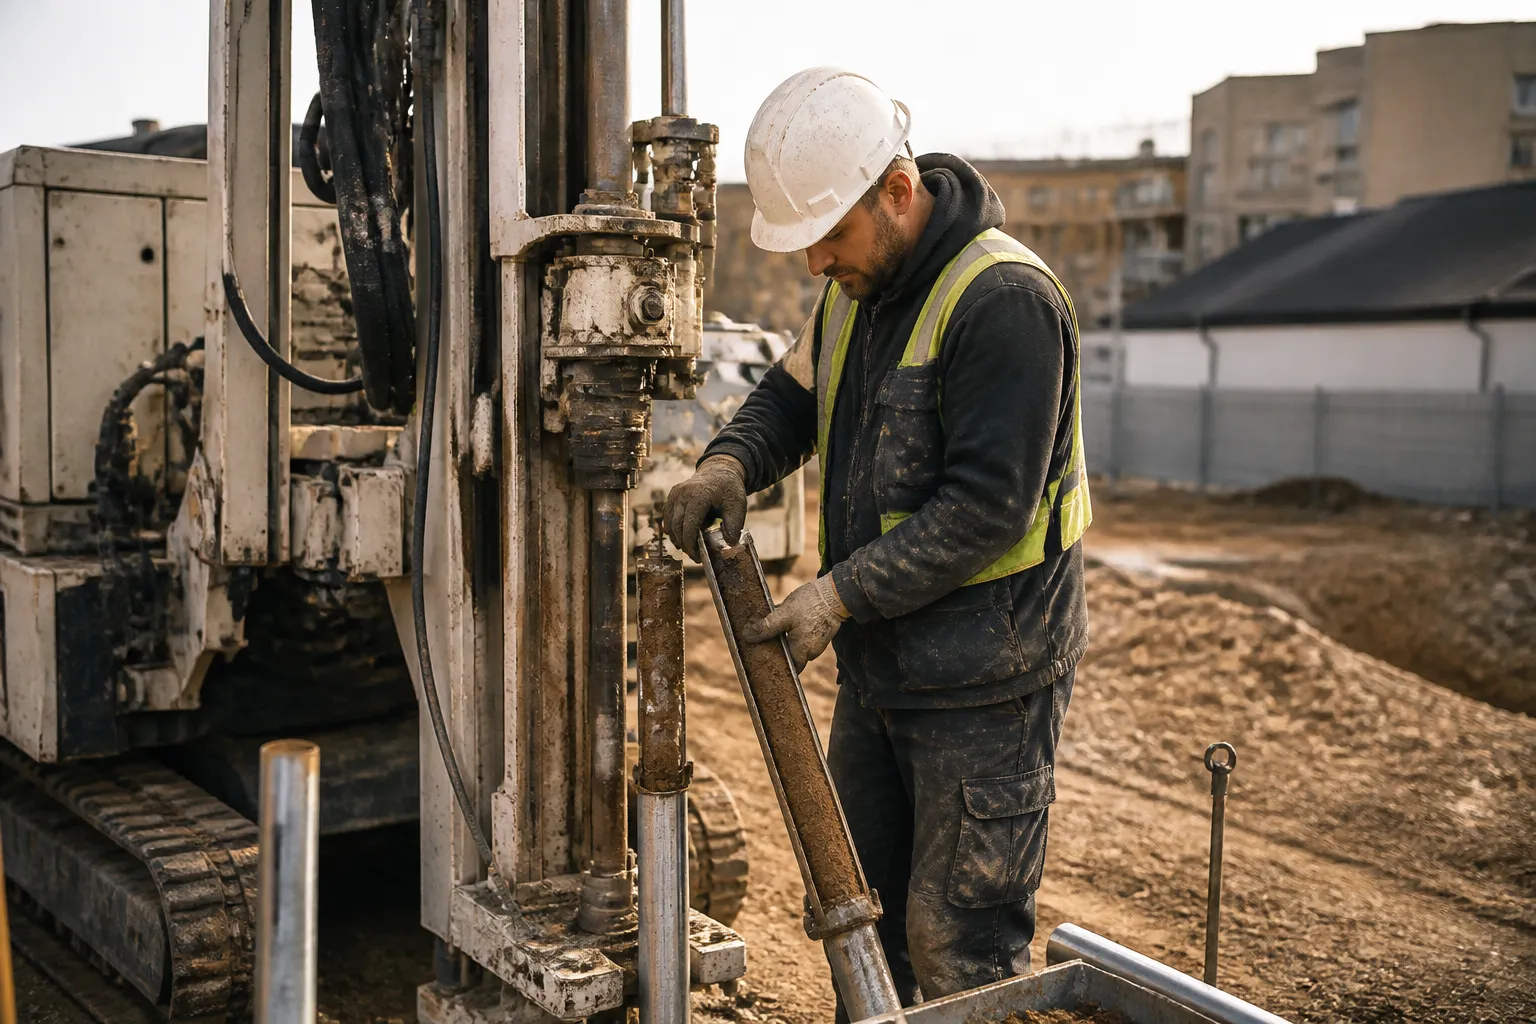
Foreuse de sondage geotechnique sur un terrain a batir
Le prix

Qui paie l’étude, et ce qu’elle peut coûter en fondations

L’étude préalable est à la charge du vendeur du terrain. L’étude de conception est, selon les cas, fournie par le maître de l’ouvrage ou commandée par le constructeur, le coût étant alors intégré au prix ou facturé à part. Vérifiez dans votre contrat qui la commande, qui la paie et à quel moment elle est réalisée.

Le point le plus sensible est la conséquence de l’étude sur le coût des fondations. Si l’étude impose des fondations plus profondes ou plus importantes que celles prévues au prix, le surcoût doit être prévu. Un contrat qui renvoie à une étude de sol à venir sans encadrer les surcoûts possibles vous expose à un supplément après la signature. Demandez que les fondations soient chiffrées sur la base d’une étude existante, ou qu’un plafond soit fixé.

Le chantier

Vérifier que l’étude est appliquée

Une étude excellente ne sert à rien si elle n’est pas appliquée. Sur le chantier, l’écart le plus fréquent concerne la profondeur : des fouilles creusées à la profondeur habituelle de l’entreprise plutôt qu’à celle de l’étude, ou une profondeur respectée sur une partie de l’emprise seulement, notamment sur un terrain en pente.

Lors de la visite fondations, l’expert mesure la profondeur des fouilles en plusieurs points, vérifie la nature du sol en fond de fouille quand elle est visible, contrôle le ferraillage et les attentes des chaînages, et compare avec les préconisations. Tout écart est signalé avant le coulage, au moment où il est encore possible de reprendre les fouilles.

Demandez à l’expert de photographier les mesures de profondeur avec un repère visible : ces photos datées complètent utilement l’étude dans votre dossier.

Les cas particuliers

Terrain hors zone argileuse, terrain remblayé, cavités

Hors des zones d’exposition moyenne ou forte, l’étude n’est pas imposée par la loi ELAN. Elle reste recommandée lorsque le terrain présente des particularités : remblais, ancienne construction démolie, terrain en pente, présence d’eau, cavités recensées dans la commune. Une étude coûte peu au regard d’une reprise en sous-œuvre.

Si le terrain a été remanié après l’étude préalable, par exemple par des terrassements importants, celle-ci peut ne plus refléter la réalité. Signalez-le au géotechnicien. Et si une anomalie apparaît dans les fouilles, zone de terre meuble, poche d’argile, cavité ou venue d’eau, le chantier doit s’arrêter le temps de demander l’avis du géotechnicien.
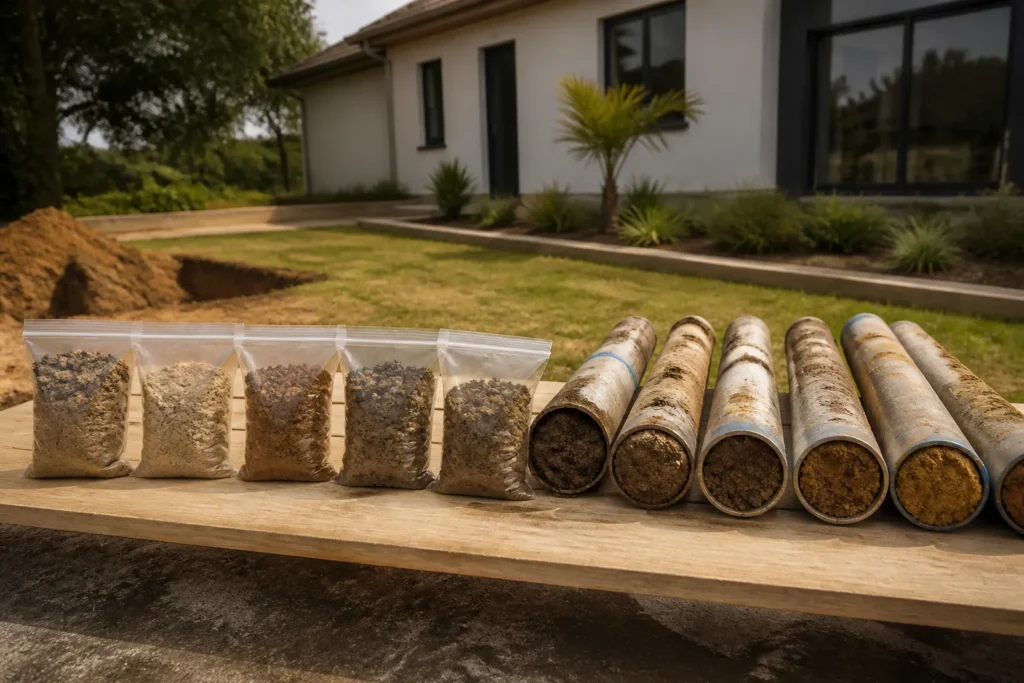
Echantillons de sol et carottes de forage alignes
Après la réception

L’étude, pièce clé de votre dossier

Conservez l’étude de sol avec les documents de la maison. Si une fissure apparaît dans les années qui suivent, elle permettra de vérifier si les fondations ont été conçues et réalisées conformément au sol. Avec les rapports de visite de l’expert, notamment les photos des fouilles, elle constitue la meilleure preuve de ce qui a été fait. Notre article sur les fissures sur une maison neuve explique comment réagir.

Transmettez aussi l’étude à votre assureur dommages-ouvrage si celui-ci la demande, et gardez-en une copie numérique. Lorsque vous revendrez la maison, l’acquéreur et son notaire pourront la consulter, avec l’état des risques, pour comprendre comment la construction a été adaptée au terrain. Une étude accompagnée des rapports de chantier montrant des fondations conformes rassure un acquéreur, surtout dans une commune exposée au retrait-gonflement des argiles où les fissures de maisons sont un sujet d’inquiétude.

Check my House

Votre étude de sol, vérifiée dans les fouilles

Lors de la visite fondations, nos experts comparent la profondeur et le ferraillage réalisés avec les préconisations de votre étude géotechnique, avant le coulage. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, l’étude de sol pour une maison

L’étude de sol est-elle obligatoire ?

Dans les zones d’exposition moyenne ou forte au retrait-gonflement des argiles, la loi ELAN impose une étude préalable lors de la vente du terrain et une étude de conception ou des techniques particulières pour la construction.

Quelle différence entre G1 et G2 ?

La G1 caractérise le site de manière générale ; la G2 est réalisée pour votre projet et dimensionne les fondations.

Qui paie l’étude ?

L’étude préalable est à la charge du vendeur du terrain ; l’étude de conception est fournie par le maître de l’ouvrage ou commandée par le constructeur, selon le contrat.

L’étude peut-elle augmenter le prix de ma maison ?

Oui, si elle impose des fondations plus importantes que prévu. Faites encadrer ce risque dans le contrat.

Comment savoir si mon terrain est en zone argileuse ?

Consultez la carte d’exposition au retrait-gonflement des argiles sur Géorisques, à partir de votre adresse.

Que faire si une anomalie apparaît dans les fouilles ?

Arrêter avant le coulage et demander l’avis du géotechnicien sur l’adaptation des fondations.

L’expert vérifie-t-il l’étude ?

Il vérifie sa mise en œuvre sur le chantier : profondeur, homogénéité, ferraillage, dispositions prévues.

Faut-il conserver l’étude après la réception ?

Oui, elle est essentielle en cas de désordre ultérieur et pour une éventuelle revente.

Vos fouilles vont être ouvertes ?

Faites contrôler vos fondations au regard de l’étude de sol : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L132-4 à L132-9 (prévention des risques de mouvement de terrain liés au retrait-gonflement des argiles), legifrance.gouv.fr
  • Norme NF P94-500, missions d’ingénierie géotechnique, AFNOR
  • Géorisques, exposition au retrait-gonflement des argiles, georisques.gouv.fr

"Modifier
Signer son CCMI

Modifier son projet en cours de route : les avenants au CCMI

Signer son CCMI

Modifier son projet en cours de route : les avenants au CCMI

Une fenêtre plus grande, une cloison déplacée, un carrelage différent, une pièce ajoutée : il est fréquent de vouloir modifier son projet après la signature du CCMI. Ces changements sont possibles, mais doivent passer par un avenant écrit qui en fixe le contenu, le prix et l’effet sur le délai. Voici comment les sécuriser.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Toute modification du projet après la signature d’un CCMI doit faire l’objet d’un avenant écrit, signé par le constructeur et par vous, qui décrit précisément le changement, son prix ou son économie, ses conséquences sur la notice descriptive, sur les plans et, le cas échéant, sur le délai d’exécution. Sans avenant, une modification demandée oralement est source de désaccords à la réception ; une modification imposée par le constructeur sans votre accord écrit n’a pas à être acceptée.

Ce guide explique comment rédiger et contrôler un avenant, et comment vérifier sur le chantier que la modification est bien réalisée.

Le principe

Le contrat initial reste la référence

Le CCMI fixe un projet précis : plans, notice descriptive, prix, délai. Tant qu’aucun avenant n’a été signé, c’est ce projet qui engage le constructeur, et c’est lui que l’expert compare avec la réalité du chantier. Une modification n’existe juridiquement que si elle a été convenue par écrit.

Ce formalisme protège les deux parties. Pour vous, il évite de découvrir à la réception qu’une option demandée n’a pas été réalisée, ou qu’elle a été facturée plus cher qu’annoncé. Pour le constructeur, il évite qu’une demande verbale soit contestée ensuite. Lorsque vous changez d’avis sur un détail, même mineur, demandez systématiquement un avenant, ou au minimum une confirmation écrite précisant l’effet sur le prix.

Le contenu

Ce qu’un avenant doit préciser

La description de la modification. Elle doit être assez précise pour être contrôlée : nature des travaux, emplacement, matériaux, références des équipements, cotes si nécessaire. Un plan modifié doit être joint lorsque la modification touche la distribution ou les ouvertures.

Le prix. Plus-value ou moins-value, en montant TTC, avec l’indication du nouveau prix total. Vérifiez que la moins-value d’une prestation supprimée est bien déduite : supprimer une cheminée ou des volets roulants doit faire baisser le prix.

Le délai. Une modification peut justifier une prolongation du délai d’exécution, mais celle-ci doit être chiffrée en jours et motivée. À défaut de mention, le délai initial reste applicable.

Les conséquences réglementaires. Si la modification touche l’aspect extérieur, la surface ou l’implantation, un permis de construire modificatif peut être nécessaire. Qui le dépose, dans quel délai, et que se passe-t-il s’il est refusé ? L’avenant doit le dire.

Les paiements

L’échéancier et le financement

Une plus-value modifie le prix total, et donc le montant de chaque appel de fonds calculé en pourcentage. Vérifiez comment elle est répartie : un avenant ne doit pas permettre au constructeur d’exiger d’avance le paiement de travaux non réalisés, au-delà des plafonds de l’échéancier légal présenté dans notre article sur les appels de fonds.

Informez votre banque de toute modification significative du prix : le déblocage des fonds se fait sur la base du contrat, et un écart non financé peut bloquer un appel de fonds. Pour les petites modifications, prévoyez une réserve dans votre budget dès le départ.

Conducteur de travaux et particulier examinant un plan sur un chantier
Les pièges

Les situations à éviter

Les modifications « gratuites » promises oralement. Un conducteur de travaux qui accepte de déplacer une prise ou d’ajouter un point lumineux « sans supplément » rend service, mais sans écrit, rien ne garantit que la modification sera faite, ni qu’elle ne sera pas facturée.

Les modifications imposées par le constructeur. Un matériau indisponible, un équipement remplacé par un autre modèle : le constructeur ne peut pas modifier unilatéralement la notice. Il doit vous proposer un avenant, et vous pouvez refuser une substitution moins performante.

Les travaux réalisés par vos propres entreprises en cours de chantier. Ils doivent être coordonnés avec le constructeur et, si possible, formalisés : qui fait quoi, à quelle date, avec quelles responsabilités. Notre article sur les travaux réservés détaille ce point.

Le calendrier

Quand demander une modification

Plus une modification est demandée tôt, plus elle est simple et peu coûteuse. Déplacer une cloison sur les plans avant le début des travaux ne coûte presque rien ; la déplacer une fois montée impose démolition et reprise. Les modifications de réseaux, comme l’emplacement des prises, des arrivées d’eau ou des évacuations, doivent être décidées avant la visite cloisons, au moment où les attentes sont posées.

Établissez votre liste de souhaits avant l’ouverture du chantier, en vous projetant dans chaque pièce avec votre mobilier, votre cuisine et vos équipements. Regroupez les demandes dans un seul avenant plutôt que d’en multiplier : c’est plus lisible pour vous, pour le constructeur et pour la banque.

Le contrôle

Vérifier que l’avenant est respecté

Transmettez chaque avenant signé à votre expert. Lors des visites, il compare les ouvrages non plus avec le projet initial, mais avec le projet modifié : cloison déplacée, ouverture agrandie, équipement changé. Une modification oubliée se repère ainsi avant d’être recouverte.

À la pré-réception et à la réception, la liste des avenants sert de check-list complémentaire à la notice. Une prestation prévue par avenant et non réalisée est une réserve, au même titre qu’une prestation de la notice initiale. Conservez tous les avenants signés avec votre contrat : ils font partie du dossier de la maison, utile pendant toute la durée des garanties.

Cloison interieure en plaques de platre en cours de montage
Exemples

Trois modifications fréquentes et leurs conséquences

Agrandir une baie vitrée du séjour. La modification touche la façade, donc souvent le permis, la structure, avec un linteau plus long, et la performance thermique. L’avenant doit préciser les nouvelles dimensions, la référence de la menuiserie, le linteau prévu, le surcoût et le délai d’obtention du permis modificatif. L’expert vérifie lors de la visite gros œuvre que le linteau et les chaînages correspondent à la nouvelle ouverture, point particulièrement sensible en zone sismique.

Transformer un bureau en salle d’eau. La modification ajoute une évacuation, une arrivée d’eau, une ventilation et parfois une étanchéité sous carrelage. L’avenant doit décrire les équipements et leur emplacement, et la pente des évacuations doit être possible depuis cette pièce. Le contrôle intervient avant la pose des cloisons et de la chape, quand les réseaux sont visibles.

Supprimer une prestation pour la réaliser soi-même. Par exemple la cuisine ou les peintures. L’avenant doit chiffrer la moins-value et préciser l’état dans lequel les pièces vous seront remises : enduits faits ou non, attentes en place, plinthes posées. Ces travaux deviennent des travaux réservés, à votre charge et hors garanties du constructeur.

Dans chacun de ces cas, la précision de l’avenant conditionne la réception : plus il est détaillé, plus il est facile de vérifier que la modification a été réalisée comme convenu, et de formuler une réserve dans le cas contraire.

Le dossier

Garder une trace complète

Classez chronologiquement le contrat, ses annexes, chaque avenant, les plans modifiés et les courriers échangés. En fin de chantier, vérifiez que la notice descriptive à jour reflète l’ensemble des modifications. En cas de désaccord, à la réception ou pendant les garanties, ce dossier permet de démontrer ce qui avait été convenu.

Ce dossier vous sera aussi utile si vous revendez la maison pendant la période décennale : l’acquéreur et son notaire demanderont les justificatifs des travaux réalisés et des assurances.

Check my House

Votre projet modifié, contrôlé

Nos experts intègrent vos avenants à leur contrôle et vérifient à chaque visite que les modifications convenues sont bien réalisées. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les avenants au CCMI

Une modification doit-elle toujours faire l’objet d’un avenant ?

Oui, toute modification du projet doit être formalisée par écrit et signée par les deux parties pour être opposable.

Le constructeur peut-il changer un équipement sans mon accord ?

Non, il ne peut pas modifier unilatéralement la notice. Il doit vous proposer un avenant, que vous pouvez refuser.

Un avenant peut-il prolonger le délai ?

Oui, si la modification le justifie, à condition que la prolongation soit chiffrée et acceptée par écrit.

Faut-il un permis modificatif ?

Si la modification touche l’aspect extérieur, la surface ou l’implantation, souvent oui. L’avenant doit préciser qui le dépose.

La moins-value d’une prestation supprimée est-elle due ?

Oui, supprimer une prestation doit faire baisser le prix. Vérifiez que la moins-value figure à l’avenant.

Quand faut-il demander les modifications de prises ou d’arrivées d’eau ?

Avant la pose des réseaux, et au plus tard avant la visite cloisons.

Dois-je prévenir ma banque ?

Oui pour toute modification significative du prix, afin que le financement suive.

L’expert contrôle-t-il les avenants ?

Oui, si vous les lui transmettez : il compare les ouvrages avec le projet modifié.

Vous modifiez votre projet ?

Faites vérifier sur le chantier que les modifications sont bien réalisées : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-2 et R231-7, legifrance.gouv.fr
  • Code de l’urbanisme, permis de construire modificatif, legifrance.gouv.fr
  • ANIL, le contrat de construction de maison individuelle, anil.org


"Choisir
Signer son CCMI

Choisir son constructeur de maison : les vérifications avant de signer

Signer son CCMI

Choisir son constructeur de maison : les vérifications avant de signer

Le choix du constructeur engage votre projet pour un ou deux ans, et votre maison pour des décennies. Au-delà du prix et du catalogue, quelques vérifications simples permettent d’écarter les mauvaises surprises : solidité de l’entreprise, assurances, garanties, références et qualité du contrat proposé.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Pour choisir un constructeur de maison, vérifiez son identité et sa santé financière (extrait Kbis, publications légales), ses attestations d’assurance responsabilité décennale, l’organisme qui délivre sa garantie de livraison, la conformité de son contrat au CCMI et la qualité de ses réalisations auprès d’anciens clients. Comparez ensuite les offres sur la base des notices descriptives et du coût total, travaux réservés compris.

Ce guide propose une méthode de vérification, du premier rendez-vous à la signature.

L’entreprise

Vérifier l’identité et la solidité du constructeur

Commencez par les informations publiques. L’extrait Kbis indique la forme de la société, sa date de création, son capital et ses dirigeants. Les annonces légales, consultables en ligne, signalent les procédures collectives éventuelles, comme un redressement ou une liquidation judiciaire. Une entreprise récente n’est pas forcément à éviter, mais elle doit pouvoir justifier de garanties solides.

Demandez depuis combien de temps le constructeur intervient dans votre secteur, combien de maisons il livre chaque année et avec quelles entreprises il travaille. Un constructeur qui sous-traite l’essentiel des travaux n’est pas en faute, mais la qualité dépendra de ses sous-traitants et de son suivi. Interrogez-le sur l’organisation du chantier : qui sera votre conducteur de travaux, combien de chantiers suit-il, comment serez-vous informé de l’avancement ?

Méfiez-vous des pressions commerciales : offre valable seulement quelques jours, remise exceptionnelle si vous signez immédiatement, refus de laisser le contrat pour relecture. Un engagement de cette importance mérite le temps de la réflexion.

Les assurances

Responsabilité décennale et dommages-ouvrage

Le constructeur doit être assuré en responsabilité civile décennale pour les travaux qu’il réalise. Demandez l’attestation en cours de validité et vérifiez qu’elle couvre bien l’activité de construction de maisons individuelles. L’attestation doit mentionner l’assureur, le numéro de contrat, la période de validité et les activités garanties.

L’assurance dommages-ouvrage, obligatoire pour le maître de l’ouvrage, est le plus souvent souscrite par l’intermédiaire du constructeur. Sa référence doit figurer au contrat. Demandez qui la porte, quel est son coût et s’il est compris dans le prix. Notre article sur l’assurance dommages-ouvrage explique son rôle.

La garantie de livraison

Le premier indicateur de solidité

En CCMI avec fourniture du plan, le constructeur doit fournir une garantie de livraison délivrée par un établissement de crédit ou une entreprise d’assurance agréée. Cet organisme s’engage à faire achever la maison au prix et dans les délais convenus si le constructeur fait défaut. Il n’accorde sa garantie qu’après avoir examiné la situation financière du constructeur et le chantier concerné.

Demandez le nom de l’organisme garant dès les premiers échanges. Un constructeur qui ne peut pas indiquer qui garantit ses chantiers, ou qui propose de démarrer avant d’avoir obtenu la garantie, doit vous alerter. Voir notre article sur la garantie de livraison.

Couple visitant une maison temoin neuve
Les réalisations

Visiter, interroger, comparer

Les maisons témoins et les catalogues montrent ce que le constructeur sait vendre ; les maisons livrées montrent ce qu’il sait construire. Demandez à visiter des réalisations récentes et, si possible, à échanger avec leurs propriétaires. Posez des questions concrètes : le délai a-t-il été tenu, combien de réserves à la réception, en combien de temps ont-elles été levées, le constructeur a-t-il répondu aux demandes pendant l’année de parfait achèvement ?

Les avis en ligne donnent une tendance, mais doivent être lus avec recul : ils sont souvent extrêmes. Un échange direct avec deux ou trois clients vaut davantage. Regardez aussi l’état des maisons livrées depuis plusieurs années : enduits, menuiseries, joints, aménagements extérieurs.

Le contrat

Un CCMI conforme, sans clauses ambiguës

Le contrat proposé doit être un CCMI conforme : mentions obligatoires, plans et notice descriptive annexés, échéancier respectant les plafonds légaux, pénalités de retard au moins égales au minimum légal, travaux réservés chiffrés avec clause manuscrite. Notre article sur les mentions obligatoires donne la liste.

Lisez aussi les conditions générales : modalités de révision du prix, causes de suspension du délai, procédure de modification du projet par avenant, conditions d’accès au chantier. Un constructeur sérieux accepte de répondre par écrit à vos questions et de préciser la notice là où elle est vague.

La comparaison

Comparer les offres sur les bonnes bases

Deux offres de prix proches peuvent cacher des maisons très différentes. Comparez-les poste par poste à partir des notices descriptives : épaisseur et nature des isolants, menuiseries, système de chauffage, ventilation, revêtements, équipements sanitaires, raccordements. Ajoutez au prix convenu le coût réel des travaux réservés.

Comparez aussi les délais d’exécution, les modalités de révision et le niveau de finition. Une offre nettement moins chère que les autres doit être examinée avec attention : soit la prestation est moindre, soit des postes ont été laissés de côté. Notre article lire la notice descriptive vous aide dans ce travail.

Poignee de main entre un particulier et un conducteur de travaux devant un chantier
Les signaux d’alerte

Dix situations qui doivent vous faire réfléchir

Certains comportements ne prouvent rien à eux seuls, mais doivent vous inciter à approfondir vos vérifications avant de signer.

1. Le constructeur ne peut pas citer l’organisme qui délivre sa garantie de livraison. 2. Il propose un contrat d’entreprise ou de maîtrise d’œuvre alors qu’il fournit lui-même le plan. 3. Il demande un versement important avant l’ouverture du chantier, au-delà du dépôt de garantie autorisé. 4. La notice descriptive est courte, vague, avec de nombreux « ou équivalent » sans référence. 5. Les travaux réservés ne sont pas chiffrés, ou le sont avec des montants ronds sans rapport avec des devis réels.

6. Le délai d’exécution n’est pas clairement exprimé, ou les pénalités sont inférieures au minimum légal. 7. L’étude de sol n’est pas évoquée alors que votre terrain se situe en zone argileuse. 8. Le commercial refuse de vous laisser le contrat pour relecture. 9. Le constructeur déconseille, ou interdit, la venue d’un expert sur le chantier. 10. Les réponses à vos questions restent orales et ne sont jamais confirmées par écrit.

Face à l’un de ces signaux, posez la question par écrit et attendez une réponse précise avant d’aller plus loin. Un constructeur sérieux n’a aucune difficulté à documenter ses garanties, à préciser sa notice et à accepter qu’un professionnel indépendant contrôle le chantier de son client. Vous êtes maître de l’ouvrage et propriétaire du terrain : la présence d’un expert à vos côtés relève de vos droits.

Après la signature

Le choix ne dispense pas du contrôle

Même le meilleur constructeur ne peut pas être présent en permanence sur chaque chantier. Les défauts d’exécution existent chez tous, et c’est leur détection à temps qui fait la différence. Une fois le contrat signé et les conditions levées, organisez le contrôle des étapes clés par un expert indépendant : votre relation avec le constructeur n’en sera que plus claire, chaque demande de reprise reposant sur un constat objectif. Notre page suivi de construction CCMI présente cette démarche.

Le premier rendez-vous de chantier est d’ailleurs un bon moment pour présenter votre expert au conducteur de travaux et convenir de la manière dont vous serez prévenu des étapes.

Check my House

Un regard indépendant sur votre chantier

Quel que soit votre constructeur, nos experts contrôlent votre maison aux étapes clés et documentent chaque écart avec le contrat. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, choisir son constructeur de maison

Comment vérifier qu’un constructeur est solide ?

Consultez son extrait Kbis et les annonces légales, demandez le nom de l’organisme qui délivre sa garantie de livraison et vérifiez ses attestations d’assurance.

Quelle attestation d’assurance demander ?

L’attestation de responsabilité civile décennale en cours de validité, couvrant l’activité de construction de maisons individuelles.

La garantie de livraison est-elle un bon indicateur ?

Oui, l’organisme garant examine la situation financière du constructeur avant d’accorder sa garantie.

Faut-il se méfier d’une offre très inférieure aux autres ?

Oui, comparez les notices poste par poste : l’écart vient souvent de prestations moindres ou de postes laissés à votre charge.

Peut-on visiter des maisons livrées ?

Demandez-le au constructeur et, si possible, échangez avec les propriétaires sur le délai, les réserves et le service après la réception.

Le constructeur peut-il exiger une signature immédiate ?

Rien ne vous y oblige. Une pression à signer vite doit vous inciter à la prudence.

Les avis en ligne sont-ils fiables ?

Ils donnent une tendance mais sont souvent extrêmes. Un échange direct avec d’anciens clients est plus instructif.

Faut-il quand même un expert avec un bon constructeur ?

Oui, le contrôle indépendant porte sur l’exécution de votre chantier, pas sur la réputation de l’entreprise.

Vous avez choisi votre constructeur ?

Organisez maintenant le contrôle de votre chantier : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-1 à L231-6, legifrance.gouv.fr
  • Code des assurances, articles L241-1 (responsabilité décennale) et L242-1 (dommages-ouvrage), legifrance.gouv.fr
  • Bulletin officiel des annonces civiles et commerciales (BODACC), bodacc.fr


"CCMI
Signer son CCMI

CCMI avec ou sans fourniture de plan : quelles différences ?

Signer son CCMI

CCMI avec ou sans fourniture de plan : quelles différences ?

Vous avez déjà des plans, dessinés par un architecte ou par vous-même, et cherchez une entreprise pour construire ? Ou vous préférez qu’un constructeur conçoive et réalise toute la maison ? Ces deux situations relèvent de deux contrats différents, qui n’offrent pas les mêmes protections.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le CCMI avec fourniture du plan (articles L231-1 et suivants du Code de la construction et de l’habitation) s’applique quand le constructeur conçoit et réalise la maison ; il impose notamment un échéancier légal et une garantie de livraison. Le CCMI sans fourniture du plan (articles L232-1 et suivants) s’applique quand vous apportez le plan et qu’une entreprise réalise au moins le gros œuvre, la mise hors d’eau et hors d’air ; ses protections sont moins étendues, la garantie de livraison n’y étant pas imposée par les textes.

Ce guide compare les deux contrats et vous aide à choisir en connaissance de cause.

Les deux contrats

Qui conçoit, qui construit ?

Dans le CCMI avec fourniture du plan, le constructeur vous propose un plan, souvent issu de son catalogue puis adapté, dépose le permis et réalise l’ensemble de la maison. C’est la formule la plus répandue chez les constructeurs de maisons individuelles. Le contrat couvre la conception et la réalisation, avec un prix global.

Dans le CCMI sans fourniture du plan, le plan vient de vous : il a été établi par un architecte, un maître d’œuvre ou un dessinateur que vous avez choisi. Vous confiez ensuite à une entreprise au moins le gros œuvre, la mise hors d’eau et la mise hors d’air. Les autres lots, comme les cloisons, l’électricité, la plomberie ou les finitions, peuvent être confiés à d’autres entreprises ou réalisés par vous.

Le choix du contrat ne dépend pas de son nom mais de la réalité de l’opération. Un constructeur qui fournit le plan, même indirectement par un dessinateur qu’il rémunère, relève du CCMI avec fourniture du plan et de ses obligations.

Les protections

Ce que chaque contrat garantit

Le CCMI avec fourniture du plan cumule les protections : mentions obligatoires, prix convenu, échéancier de paiement plafonné par l’article R231-7, pénalités de retard minimales, garantie de livraison à prix et délais convenus, encadrement du dépôt de garantie, délai de huit jours après la réception pour dénoncer les vices apparents.

Le CCMI sans fourniture du plan impose lui aussi un contrat écrit comportant des mentions obligatoires, dont la désignation du terrain, la description des travaux, le prix, les modalités de paiement et le délai d’exécution. En revanche, la garantie de livraison n’y est pas imposée par les textes. Si l’entreprise fait défaut en cours de chantier, c’est à vous de trouver une solution pour achever les travaux, avec les surcoûts que cela implique.

Dans les deux cas, l’assurance dommages-ouvrage reste obligatoire pour le maître de l’ouvrage, et les entreprises doivent être assurées en responsabilité décennale. Les garanties de parfait achèvement, biennale et décennale s’appliquent après la réception.

L’architecte

Quand le recours à un architecte est obligatoire

Pour un particulier qui construit pour lui-même, le recours à un architecte est obligatoire pour établir le projet architectural du permis de construire lorsque la surface de plancher dépasse 150 m². En dessous, vous pouvez déposer vous-même votre permis ou faire appel à un dessinateur ou à un constructeur.

L’intervention d’un architecte pour le permis n’implique pas qu’il suive le chantier. Sa mission peut s’arrêter au dépôt du permis, ou s’étendre à la consultation des entreprises, à la direction des travaux et à l’assistance à la réception. Dans ce dernier cas, il coordonne les entreprises et défend vos intérêts. Si vous choisissez un CCMI sans fourniture du plan, demandez-vous qui assurera cette coordination entre l’entreprise de gros œuvre et les autres intervenants.

Architecte dessinant un plan de maison individuelle
Le budget

Comparer les coûts réels

Le CCMI avec fourniture du plan présente un prix global, souvent plus lisible, mais il intègre la marge du constructeur, ses frais de conception et le coût de ses garanties. Le CCMI sans fourniture du plan peut sembler moins cher pour le gros œuvre, mais il faut y ajouter les honoraires de l’architecte ou du maître d’œuvre, les lots confiés à d’autres entreprises, et une marge pour les aléas de coordination.

Comparez les deux approches sur la base du coût total, travaux réservés compris, et du niveau de garantie. Une économie apparente peut se payer cher si un lot est mal coordonné ou si une entreprise disparaît en cours de route. Notre article sur les travaux réservés aide à reconstituer le coût réel.

Pensez aussi au financement : les banques demandent souvent un contrat global et des garanties pour débloquer les fonds. Avec plusieurs entreprises, il faut leur présenter l’ensemble des devis, un planning et, le cas échéant, le contrat de maîtrise d’œuvre. Renseignez-vous auprès de votre banque avant de choisir la formule : ses exigences peuvent orienter votre décision. Interrogez aussi votre assureur dommages-ouvrage, qui étudie différemment un dossier porté par un constructeur unique et un dossier réparti entre plusieurs entreprises.

Le chantier

Le contrôle reste indispensable dans les deux cas

Aucun des deux contrats ne prévoit de contrôle technique indépendant du chantier au profit du particulier. Avec un architecte chargé de la direction des travaux, vous disposez d’un professionnel qui suit l’exécution. Avec un constructeur, le conducteur de travaux suit le chantier pour le compte de son entreprise.

Dans tous les cas, un expert en bâtiment indépendant peut contrôler les ouvrages aux étapes clés : fondations, gros œuvre, cloisons, chape, puis la réception. Avec plusieurs entreprises, ses rapports permettent aussi de situer les responsabilités lorsqu’un défaut apparaît à la jonction de deux lots.

La réception

Une ou plusieurs réceptions

En CCMI avec fourniture du plan, la réception est unique : elle porte sur la maison achevée et fait courir toutes les garanties à la même date. En CCMI sans fourniture du plan, si plusieurs entreprises interviennent, chacune peut faire l’objet d’une réception pour son lot, à des dates différentes. Les garanties courent alors lot par lot.

Cette différence a des conséquences pratiques. Il faut tenir un calendrier précis des réceptions et des réserves de chaque entreprise, et vérifier que les reprises d’un lot n’abîment pas un autre. Notre article sur le déroulé de la réception présente les points de contrôle.

Catalogue de modeles de maisons ouvert sur une table
Le choix

Quel contrat pour quel projet ?

Le CCMI avec fourniture du plan convient à ceux qui recherchent un interlocuteur unique, un prix global et le maximum de garanties légales, en acceptant de travailler sur la base des plans du constructeur. Le CCMI sans fourniture du plan, souvent associé à un architecte, convient à ceux qui veulent un projet sur mesure et sont prêts à gérer davantage d’intervenants ou à confier cette coordination à un maître d’œuvre.

Dans les deux cas, lisez le contrat avec la liste des mentions obligatoires en main, vérifiez les attestations d’assurance et organisez le contrôle du chantier dès la signature.

Check my House

Quel que soit votre contrat

Nos experts contrôlent votre chantier aux étapes clés, que vous ayez signé avec un constructeur ou avec des entreprises sur les plans de votre architecte. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, CCMI avec ou sans fourniture de plan

Quelle est la différence principale entre les deux CCMI ?

Le CCMI avec fourniture du plan impose notamment une garantie de livraison et un échéancier plafonné ; le CCMI sans fourniture du plan offre des protections moins étendues.

Un architecte est-il obligatoire ?

Pour un particulier, au-delà de 150 m² de surface de plancher, le projet architectural du permis doit être établi par un architecte.

Le CCMI sans plan comporte-t-il une garantie de livraison ?

Elle n’est pas imposée par les textes dans ce cas. Vérifiez ce que prévoit votre contrat.

L’assurance dommages-ouvrage est-elle obligatoire dans les deux cas ?

Oui, elle est obligatoire pour le maître de l’ouvrage, quel que soit le contrat.

Un constructeur peut-il faire dessiner le plan par un tiers pour éviter le CCMI avec plan ?

Si c’est lui qui fournit le plan, même par un intermédiaire, le CCMI avec fourniture du plan s’applique.

Y a-t-il une seule réception ?

En CCMI avec plan, oui. Avec plusieurs entreprises, chacune peut faire l’objet d’une réception pour son lot.

Quel contrat est le moins cher ?

Cela dépend du projet. Comparez le coût total, honoraires et travaux réservés compris, et le niveau de garantie.

Un expert peut-il intervenir avec un architecte ?

Oui, il apporte un contrôle technique indépendant au seul service du maître de l’ouvrage, complémentaire de la mission de l’architecte.

Vous hésitez entre les deux formules ?

Dans tous les cas, faites contrôler votre chantier par un expert indépendant : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-1 et suivants, L232-1 et suivants, R231-7, legifrance.gouv.fr
  • Code de l’urbanisme, article R431-2 (recours obligatoire à l’architecte), legifrance.gouv.fr
  • Code des assurances, article L242-1, legifrance.gouv.fr

"Conditions
Signer son CCMI

Conditions suspensives du CCMI : permis, prêt, assurance, terrain

Signer son CCMI

Conditions suspensives du CCMI : permis, prêt, assurance, terrain

Signer un CCMI ne vous engage pas définitivement tant que certains événements ne sont pas réalisés : l’achat du terrain, le permis de construire, le prêt, les assurances et garanties. Ces conditions suspensives vous protègent, à condition de bien les rédiger et de respecter les délais.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le CCMI peut être conclu sous les conditions suspensives prévues par l’article L231-4 du Code de la construction et de l’habitation : acquisition du terrain ou des droits permettant de construire, obtention du permis de construire et des autorisations administratives, obtention des prêts, de l’assurance dommages-ouvrage et de la garantie de livraison. Si l’une d’elles n’est pas réalisée dans le délai fixé au contrat, celui-ci devient caduc et les sommes versées doivent vous être restituées.

Voici comment chaque condition fonctionne, les délais à surveiller et les comportements qui peuvent vous faire perdre leur protection.

Le mécanisme

Un contrat signé mais en attente

Une condition suspensive est un événement futur et incertain dont dépend l’efficacité du contrat. Tant qu’elle n’est pas réalisée, le contrat existe mais ne produit pas tous ses effets : le chantier ne peut pas démarrer et les obligations de paiement liées à l’avancement ne sont pas exigibles. Si la condition se réalise, le contrat devient pleinement efficace. Si elle défaille dans le délai convenu, le contrat est caduc, comme s’il n’avait jamais produit d’effet.

En CCMI, la loi a prévu les conditions les plus importantes pour le particulier. Le contrat doit fixer un délai maximum pour leur réalisation, et la date d’ouverture du chantier est en général déterminée à partir de ce moment. Lisez attentivement ce délai : trop court, il vous met sous pression pour obtenir votre prêt ou votre permis ; trop long, il immobilise votre projet sans garantie.

Ces conditions sont prévues dans votre intérêt de maître de l’ouvrage. Elles vous évitent d’être tenu par un contrat de construction alors que vous n’avez ni terrain, ni autorisation, ni financement.

Le terrain et le permis

Acquisition du terrain et autorisations

L’acquisition du terrain. Si vous n’êtes pas encore propriétaire au moment de signer le CCMI, l’acquisition du terrain, ou des droits réels permettant de construire, est une condition suspensive. Coordonnez le calendrier avec le compromis de vente du terrain, qui comporte souvent ses propres conditions, notamment l’obtention du permis de construire.

Le permis de construire. Son obtention, et celle des autres autorisations administratives nécessaires, conditionne le contrat. En pratique, c’est souvent le constructeur qui prépare et dépose la demande, sur la base des plans annexés au contrat. Surveillez les délais d’instruction, les éventuelles demandes de pièces complémentaires et la purge des recours. Un permis obtenu avec des prescriptions, par exemple liées à un plan de prévention des risques, peut modifier le projet : vérifiez qu’elles sont intégrées sans surcoût caché. Notre article sur les constructions en zone inondable illustre ce point.

Le financement

La condition d’obtention des prêts

Lorsque vous financez la construction par un ou plusieurs prêts, leur obtention est une condition suspensive. Le contrat doit préciser les caractéristiques des prêts sollicités : montant, durée, taux maximum. Ces mentions comptent : un refus portant sur un prêt conforme aux caractéristiques indiquées fait défaillir la condition ; une offre conforme reçue la réalise.

Vous devez déposer vos demandes de prêt de bonne foi et dans les délais. Le Code civil prévoit qu’une condition est réputée accomplie si sa défaillance a été provoquée par la partie qui y avait intérêt : un particulier qui ne dépose aucune demande, ou demande un prêt sans rapport avec le contrat, ne peut pas invoquer la défaillance de la condition. Conservez les preuves de vos démarches et les refus écrits des banques.

Prévoyez dans votre plan de financement les travaux réservés et les frais annexes : une offre de prêt calculée sur le seul prix convenu peut se révéler insuffisante. Voir notre article sur les travaux réservés.

Dossier de pret et plans de maison sur un bureau de conseiller bancaire
Les garanties

Assurance dommages-ouvrage et garantie de livraison

Le chantier ne doit pas démarrer sans l’assurance dommages-ouvrage et sans la garantie de livraison. La première préfinance les réparations des dommages de nature décennale après la réception ; la seconde garantit l’achèvement de la maison au prix et dans les délais convenus, même en cas de défaillance du constructeur.

Leur obtention est une condition suspensive du contrat. Demandez les attestations avant l’ouverture du chantier et vérifiez qu’elles portent sur votre opération : adresse, nature des travaux, nom du constructeur. Un constructeur qui ne parvient pas à obtenir la garantie de livraison pour votre chantier envoie un signal à prendre au sérieux. Nos articles sur l’assurance dommages-ouvrage et la garantie de livraison détaillent leur rôle.

La défaillance

Que se passe-t-il si une condition n’est pas réalisée ?

Si une condition suspensive n’est pas réalisée dans le délai prévu au contrat, celui-ci est caduc. Les sommes que vous avez versées, en particulier le dépôt de garantie, doivent vous être restituées. Aucune indemnité ne peut vous être réclamée du fait de cette caducité, dès lors que vous n’êtes pas à l’origine de la défaillance.

Informez le constructeur par écrit de la défaillance, en joignant les justificatifs : refus de prêt, refus de permis, impossibilité d’acquérir le terrain. Demandez la restitution des sommes versées. Si le constructeur conteste, par exemple en soutenant que vos demandes de prêt n’étaient pas conformes, les justificatifs que vous avez conservés seront déterminants.

Le contrat peut prévoir la possibilité de prolonger le délai d’un commun accord. Ne l’acceptez qu’en connaissance de cause et par écrit, en vérifiant que la nouvelle échéance reste compatible avec vos autres engagements, notamment l’achat du terrain.

Le calendrier

Articuler les délais du terrain, du permis et du prêt

Le principal risque pratique vient du décalage entre les différents délais. Le compromis de vente du terrain, le CCMI, la demande de permis et les demandes de prêt ont chacun leur calendrier. Un permis obtenu tardivement peut faire expirer la condition de prêt ; un prêt accordé avant le permis peut devoir être réédité si le projet change.

Établissez un rétroplanning dès la signature : date limite de dépôt du permis, délai d’instruction, date limite de dépôt des demandes de prêt, échéances des conditions suspensives du terrain et du CCMI. Partagez-le avec le constructeur, la banque et le notaire. Une fois toutes les conditions réalisées, la date d’ouverture du chantier fixe le départ du délai d’exécution, et le moment de prévoir la première visite fondations.

Pendant cette période d’attente, profitez-en pour préparer le chantier : faites réaliser ou relire l’étude de sol, vérifiez le plan de masse et l’implantation prévue, rassemblez les devis des travaux réservés et organisez les raccordements. Ces démarches, menées en parallèle, évitent que la levée des conditions ne soit suivie d’un démarrage précipité. Elles vous permettent aussi de vérifier que le projet autorisé par le permis correspond bien aux plans annexés au contrat : toute différence doit être intégrée par avenant avant l’ouverture du chantier, et non découverte sur place lors de l’implantation.

Terrain a batir vide avec un panneau de chantier vu de loin
Check my House

Les conditions levées, le chantier commence

C’est le moment de prévoir le contrôle des fondations, la première visite et l’une des plus importantes de votre construction. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les conditions suspensives du CCMI

Quelles sont les conditions suspensives d’un CCMI ?

L’acquisition du terrain, l’obtention du permis de construire et des autorisations, des prêts, de l’assurance dommages-ouvrage et de la garantie de livraison.

Que se passe-t-il si mon prêt est refusé ?

Si la demande était conforme aux caractéristiques prévues au contrat, la condition défaille, le contrat est caduc et les sommes versées doivent être restituées.

Puis-je ne pas demander de prêt pour sortir du contrat ?

Non. Une condition dont la défaillance est provoquée par la partie qui y avait intérêt est réputée accomplie.

Le chantier peut-il commencer avant l’obtention de la garantie de livraison ?

Non, le chantier ne doit pas démarrer sans elle ni sans l’assurance dommages-ouvrage.

Le délai des conditions suspensives peut-il être prolongé ?

Oui, d’un commun accord et par écrit. Vérifiez la compatibilité avec vos autres engagements.

Le dépôt de garantie est-il remboursé en cas de caducité ?

Oui, les sommes versées doivent être restituées lorsque le contrat devient caduc faute de réalisation d’une condition.

Qui dépose le permis de construire ?

Souvent le constructeur, sur la base des plans du contrat, mais la demande est faite en votre nom de maître de l’ouvrage.

Les conditions suspensives remplacent-elles le délai de rétractation ?

Non, ce sont deux mécanismes distincts : la rétractation est un droit de dix jours sans motif, les conditions dépendent d’événements extérieurs.

Vos conditions suspensives sont levées ?

Planifiez dès maintenant la visite fondations : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-2, L231-4 et L231-6, legifrance.gouv.fr
  • Code civil, articles 1304 et suivants (obligations conditionnelles), legifrance.gouv.fr
  • Code de la consommation, dispositions relatives au crédit immobilier et à la condition suspensive d’obtention du prêt, legifrance.gouv.fr


"Delai
Signer son CCMI

Délai de rétractation de 10 jours en CCMI : comment il fonctionne

Signer son CCMI

Délai de rétractation de 10 jours en CCMI : comment il fonctionne

Vous avez signé votre contrat de construction de maison individuelle et un doute s’installe ? La loi vous laisse dix jours pour revenir sur votre engagement, sans avoir à vous justifier. Encore faut-il savoir quand ce délai commence, comment l’exercer et ce qu’il advient des sommes versées.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le CCMI ouvre droit à un délai de rétractation de dix jours, prévu par l’article L271-1 du Code de la construction et de l’habitation pour tout acte ayant pour objet la construction d’un logement par un particulier. Le délai court à compter du lendemain de la première présentation de la lettre recommandée qui vous notifie le contrat. Pour vous rétracter, il suffit d’adresser une lettre recommandée avec avis de réception au constructeur avant l’expiration du délai, sans motif ni pénalité.

Ce guide explique le point de départ, les modalités pratiques et les pièges à éviter, ainsi que la différence avec les conditions suspensives.

Le principe

Un droit de réflexion d’ordre public

Le délai de rétractation a été créé pour protéger l’acquéreur ou le maître de l’ouvrage non professionnel face à des engagements lourds, souvent pris rapidement, parfois dans un contexte commercial insistant. Il s’applique aux actes qui ont pour objet la construction ou l’acquisition d’un immeuble à usage d’habitation, dont le contrat de construction de maison individuelle.

Ce droit est d’ordre public : aucune clause du contrat ne peut le supprimer ou le réduire. Vous n’avez pas à justifier votre décision, et aucune indemnité ne peut vous être réclamée pour l’avoir exercé. Pendant ce délai, les textes encadrent strictement les versements : aucune somme ne peut en principe être reçue de votre part, sous réserve des exceptions prévues, notamment lorsque les fonds sont confiés à un professionnel disposant d’une garantie ou à un notaire. Le dépôt de garantie du CCMI, versé sur un compte spécial, doit vous être restitué si vous vous rétractez. Voir notre article sur le dépôt de garantie.

Le calendrier

Quand le délai commence-t-il ?

Le contrat signé doit vous être notifié, en principe par lettre recommandée avec avis de réception, ou par tout autre moyen présentant des garanties équivalentes pour la détermination de la date de réception. Le délai de dix jours commence à courir le lendemain de la première présentation de cette lettre, et non le jour où vous allez la chercher au bureau de poste. Si le facteur passe un lundi et que vous retirez le courrier le jeudi, le délai a commencé le mardi.

Lorsque le dernier jour tombe un samedi, un dimanche ou un jour férié, le délai est prolongé jusqu’au premier jour ouvrable suivant. Notez précisément la date de première présentation figurant sur l’avis de passage ou sur le suivi postal, et calculez la date limite dès réception.

Si le contrat ne vous a jamais été notifié dans les formes, le délai n’a pas commencé à courir. C’est une situation à éclaircir rapidement avec le constructeur, car elle laisse le contrat dans une forme d’incertitude pour les deux parties.

La procédure

Comment se rétracter concrètement

La rétractation s’exerce par lettre recommandée avec avis de réception adressée au constructeur, à l’adresse indiquée au contrat, avant l’expiration du délai. C’est la date d’envoi qui compte. Une lettre simple, un courriel ou un appel téléphonique ne suffisent pas à prouver la rétractation.

Le courrier peut être bref : vos noms, la référence du contrat, la date de signature et une phrase indiquant que vous exercez votre droit de rétractation en application de l’article L271-1 du Code de la construction et de l’habitation. Demandez dans le même courrier la restitution des sommes éventuellement versées. Conservez une copie de la lettre et la preuve de dépôt.

Si vous êtes plusieurs maîtres de l’ouvrage, par exemple un couple, il est prudent que la lettre soit signée par chacun. Le contrat est notifié à chacun, et chacun dispose du droit de se rétracter.

Un exemple pour fixer les idées : si votre lettre de rétractation part par recommandé le dernier jour du délai, elle est valable même si le constructeur ne la reçoit que plusieurs jours après. À l’inverse, une lettre déposée le lendemain de l’échéance est tardive, quelle que soit la raison du retard. Mieux vaut donc ne pas attendre le dernier moment : si votre décision est prise, envoyez la lettre sans délai. Gardez le récépissé de dépôt et l’avis de réception avec votre contrat : ce sont les seules preuves qui comptent en cas de contestation.

Lettre recommandee et calendrier poses sur un bureau
La différence

Rétractation et conditions suspensives

Le délai de rétractation ne doit pas être confondu avec les conditions suspensives du CCMI. La rétractation est un droit discrétionnaire limité à dix jours : vous changez d’avis, vous vous retirez. Les conditions suspensives, elles, concernent des événements extérieurs dont dépend la réalisation du contrat : l’acquisition du terrain, l’obtention du permis de construire, des prêts, de l’assurance dommages-ouvrage et de la garantie de livraison.

Si l’une de ces conditions n’est pas réalisée dans le délai prévu au contrat, celui-ci est caduc et les sommes versées doivent vous être restituées, même après l’expiration du délai de rétractation. À l’inverse, une fois les conditions réalisées et le délai de rétractation expiré, vous êtes engagé. Notre article sur les conditions suspensives du CCMI détaille leur fonctionnement.

Le bon usage

Utiliser ces dix jours pour vérifier votre contrat

Le délai de rétractation n’est pas seulement une porte de sortie : c’est un temps de vérification. Profitez-en pour relire le contrat à tête reposée, avec la liste des mentions obligatoires en main. Vérifiez la notice descriptive poste par poste, le chiffrage des travaux réservés, l’échéancier de paiement, le délai d’exécution et les pénalités.

Faites-vous aider si nécessaire : un juriste, une association de consommateurs ou l’agence départementale d’information sur le logement peuvent relire les clauses ; un professionnel du bâtiment peut vérifier la cohérence technique des plans et de la notice. Si un point vous paraît anormal, posez la question par écrit au constructeur. Sa réponse, ou son absence de réponse, vous aidera à décider.

Enfin, réfléchissez dès ce moment au contrôle de votre chantier. Le CCMI ne prévoit aucune vérification technique indépendante : c’est à vous de l’organiser. Notre page sur le suivi de construction CCMI présente les visites aux étapes clés.

Les situations particulières

Avenants, signature en salon, plusieurs contrats

Les avenants signés en cours de chantier pour modifier le projet ne rouvrent pas, en principe, un délai de rétractation sur l’ensemble du contrat. Ils doivent néanmoins être lus avec la même attention, car ils modifient le prix, la notice et parfois le délai. Voir notre article sur les avenants au CCMI.

Un contrat signé lors d’un salon, d’une foire ou à domicile reste soumis au délai de l’article L271-1. Le fait d’avoir signé rapidement, sous l’effet d’une offre limitée dans le temps, est précisément la situation que la loi a voulu encadrer.

Si vous signez séparément l’achat du terrain et le contrat de construction, chaque acte a son propre délai de rétractation. Coordonnez les calendriers, car l’acquisition du terrain est en général une condition suspensive du CCMI.

Couple discutant devant un ordinateur portable dans un salon
Check my House

Signé, et maintenant ?

Une fois le délai passé, l’enjeu devient le chantier : nos experts contrôlent chaque étape pour que la maison livrée corresponde au contrat signé. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, le délai de rétractation en CCMI

Combien de jours ai-je pour me rétracter ?

Dix jours à compter du lendemain de la première présentation de la lettre recommandée qui vous notifie le contrat.

Dois-je justifier ma rétractation ?

Non. Le droit de rétractation est discrétionnaire : aucun motif n’est exigé et aucune pénalité ne peut être appliquée.

Comment me rétracter ?

Par lettre recommandée avec avis de réception adressée au constructeur avant l’expiration du délai. C’est la date d’envoi qui compte.

Le dépôt de garantie m’est-il rendu ?

Oui, les sommes versées doivent vous être restituées en cas de rétractation dans le délai.

Le délai est-il prolongé s’il finit un dimanche ?

Oui, il est prolongé jusqu’au premier jour ouvrable suivant.

Que se passe-t-il si je n’ai jamais reçu de notification ?

Le délai n’a pas commencé à courir. Clarifiez la situation avec le constructeur sans attendre.

La rétractation est-elle possible après l’obtention du permis ?

Le délai de dix jours court à partir de la notification du contrat, indépendamment du permis. Passé ce délai, ce sont les conditions suspensives qui peuvent jouer.

Un avenant rouvre-t-il un délai de rétractation ?

En principe non. Il doit toutefois être lu attentivement avant signature.

Votre contrat est signé ?

Préparez le contrôle de votre chantier avec un expert indépendant : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L271-1 et L271-2 (délai de rétractation et versements), legifrance.gouv.fr
  • Code de la construction et de l’habitation, articles L231-2 et L231-4 (contenu du CCMI et conditions suspensives), legifrance.gouv.fr
  • Service-Public.fr, Contrat de construction d’une maison individuelle (CCMI), service-public.fr


"Travaux
Signer son CCMI

Travaux réservés au maître de l’ouvrage : le piège du prix incomplet

Signer son CCMI

Travaux réservés au maître de l’ouvrage : le piège du prix incomplet

Le prix affiché d’une maison en CCMI ne comprend pas toujours tout. Les travaux que vous vous réservez, raccordements, terrasses, clôtures, peintures, parfois même l’assainissement, s’ajoutent au prix convenu. La loi impose qu’ils soient décrits, chiffrés et acceptés par écrit. Voici comment éviter les mauvaises surprises.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Les travaux réservés sont les ouvrages nécessaires à la maison dont le maître de l’ouvrage se charge lui-même, en dehors du prix convenu avec le constructeur. Le CCMI doit les décrire et les chiffrer, et vous devez en accepter le coût et la charge par une clause manuscrite paraphée. Ils ne sont couverts ni par le prix ferme, ni par la garantie de livraison : leur sous-estimation est l’un des pièges classiques de la construction neuve.

Ce guide liste les travaux le plus souvent réservés, les montants à vérifier et les conséquences d’un mauvais chiffrage.

Le principe

Ce que la loi exige

L’article L231-2 du Code de la construction et de l’habitation impose au contrat d’indiquer le coût total du bâtiment, égal au prix convenu augmenté du coût des travaux dont le maître de l’ouvrage se réserve l’exécution. Ces travaux doivent être décrits et chiffrés par le constructeur, et faire l’objet d’une clause manuscrite spécifique et paraphée par laquelle vous en acceptez le coût et la charge.

Le législateur a voulu empêcher qu’un prix d’appel bas masque des postes indispensables laissés à la charge du particulier. La clause manuscrite n’est pas une formalité : elle vous oblige à prendre conscience de ce que vous devrez financer et réaliser en plus du contrat. Le chiffrage du constructeur sert de référence ; s’il est manifestement sous-évalué, cela peut engager sa responsabilité, mais il vaut mieux le vérifier avant.

Point essentiel : la garantie de livraison ne couvre que les travaux compris dans le prix. Si vous vous réservez une partie des travaux nécessaires à l’achèvement, leur réalisation reste votre affaire, et leur défaut peut même retarder la réception.

La liste

Les travaux le plus souvent réservés

Les raccordements aux réseaux. Eau potable, électricité, télécommunications, gaz le cas échéant. Le coût dépend de la distance entre la maison et le point de raccordement en limite de propriété, et des tranchées à creuser. Une maison implantée en fond de parcelle peut voir ce poste augmenter sensiblement.

L’assainissement. Raccordement au tout-à-l’égout, avec parfois une pompe de relevage si la maison est plus basse que le réseau, ou installation d’un assainissement individuel, soumis à une étude et à un contrôle du service public d’assainissement non collectif.

Les eaux pluviales. Raccordement au réseau public quand il existe et qu’il est autorisé, ou dispositifs d’infiltration et de stockage imposés par le règlement local.

Les aménagements extérieurs. Terrasses, allées, accès voiture, clôtures, portail, engazonnement, plantations, évacuation des terres excédentaires.

Les finitions intérieures. Peintures, revêtements de sol de certaines pièces, cuisine, parfois les portes intérieures ou les sanitaires dans les formules dites « à finir ».

Les montants

Comment vérifier le chiffrage

Confrontez chaque poste réservé à au moins un devis d’entreprise, établi à partir du plan de masse et des caractéristiques réelles du terrain. Pour les raccordements, interrogez les concessionnaires des réseaux, qui établissent des propositions de raccordement. Pour l’assainissement individuel, l’étude de sol à la parcelle et le service public compétent vous donnent les contraintes.

Méfiez-vous des chiffrages ronds, identiques d’un projet à l’autre, ou nettement inférieurs aux devis obtenus. Un écart important doit être discuté avec le constructeur avant la signature : soit il réévalue son chiffrage, soit il intègre le poste dans son prix. Gardez une trace écrite de ces échanges.

Pensez enfin au calendrier : certains travaux réservés doivent être réalisés avant la réception, notamment les raccordements nécessaires au fonctionnement des équipements. Sans eau ni électricité, impossible de tester le chauffage ou la ventilation à la réception. Coordonnez ces interventions avec le planning du constructeur, présenté dans notre article sur le planning de chantier.

Particulier peignant un mur interieur de maison neuve
Les risques

Ce qui se passe quand le chiffrage est faux

Un poste réservé sous-évalué se traduit par un dépassement de budget que la banque n’a pas financé. Dans le pire des cas, le maître de l’ouvrage ne peut pas achever les travaux à sa charge, et la maison reste inhabitable plusieurs mois après la réception. Les intérêts intercalaires et le loyer de l’ancien logement s’ajoutent alors à la facture.

Un poste réservé oublié pose un problème de nature différente : il n’apparaît nulle part, mais il est indispensable. C’est souvent le cas des terrassements liés à un terrain en pente, des murs de soutènement, d’une pompe de relevage ou d’une évacuation des terres. Notre article construire sur un terrain en pente détaille ces postes.

Enfin, réaliser soi-même certains travaux, comme les peintures ou les sols, a des conséquences sur les garanties : les désordres qui en résultent ne relèvent pas du constructeur. Il faut aussi organiser leur articulation avec la réception, que nous détaillons dans notre article sur le déroulé de la réception.

Les formules

Maison « prête à décorer » ou « clés en main »

Les constructeurs proposent souvent plusieurs niveaux de finition. Une maison « clés en main » comprend en principe tous les travaux nécessaires pour emménager, à l’exception de ce qui est expressément exclu. Une maison « prête à décorer » ou « à finir » laisse au maître de l’ouvrage les peintures, certains revêtements et parfois davantage.

Ces appellations commerciales n’ont pas de définition juridique : seule compte la notice descriptive, qui doit indiquer pour chaque poste s’il est compris ou non. Comparez deux offres poste par poste, pas formule par formule. Notre article lire la notice descriptive vous donne la méthode.

Un conseil : avant de signer, établissez votre propre tableau de financement en ajoutant au prix convenu le coût réel des travaux réservés, les frais de raccordement, les taxes d’urbanisme, l’assurance dommages-ouvrage si elle n’est pas comprise, et une marge pour les imprévus. C’est ce montant, et non le prix d’appel, qui doit être financé.

Le contrôle

Vérifier les travaux réservés pendant le chantier

Les travaux que vous réalisez ou faites réaliser par vos propres entreprises interviennent souvent en fin de chantier, en même temps que les finitions du constructeur. Ce chevauchement crée des zones de flou : une terrasse posée par une autre entreprise contre une façade, un raccordement réalisé après la pose des enduits, une tranchée creusée le long des fondations. En cas de désordre, chacun aura tendance à renvoyer vers l’autre.

Pour limiter ce risque, faites constater l’état des ouvrages du constructeur avant l’intervention de vos entreprises, et conservez les devis, factures et attestations d’assurance de chacune d’elles. Lors de la pré-réception, l’expert peut distinguer ce qui relève du constructeur et ce qui relève de vos travaux, ce qui facilite la rédaction de réserves précises.

Pensez aussi à l’assurance : les entreprises que vous mandatez directement doivent être assurées en responsabilité décennale pour les ouvrages qui en relèvent. Demandez leur attestation avant le début de leur intervention et conservez-la avec vos documents de construction.

Allee et terrasse exterieures en cours d amenagement autour d une maison neuve
Check my House

Un expert pour séparer les responsabilités

Nos experts documentent l’état de la maison à chaque étape, ce qui permet de savoir qui doit reprendre quoi lorsque plusieurs entreprises interviennent. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les travaux réservés en CCMI

Qu’est-ce qu’un travail réservé ?

Un ouvrage nécessaire à la maison dont vous vous chargez vous-même, en dehors du prix convenu avec le constructeur, et qui doit être décrit et chiffré au contrat.

La clause manuscrite est-elle obligatoire ?

Oui, vous devez accepter le coût et la charge des travaux réservés par une clause écrite de votre main et paraphée.

La garantie de livraison couvre-t-elle les travaux réservés ?

Non, elle ne couvre que les travaux compris dans le prix convenu.

Les raccordements sont-ils toujours réservés ?

Non, ils peuvent être compris dans le prix. La notice doit indiquer clairement leur situation et leur coût s’ils sont à votre charge.

Que faire si le chiffrage du constructeur est trop bas ?

En discuter avant la signature sur la base de devis réels, et faire réévaluer le chiffrage ou intégrer le poste dans le prix.

Puis-je réaliser moi-même les peintures ?

Oui, si elles sont réservées. Les désordres qui en résultent ne relèvent alors pas des garanties du constructeur.

Les travaux réservés doivent-ils être finis avant la réception ?

Ceux qui conditionnent le fonctionnement de la maison, comme les raccordements, doivent l’être pour permettre de tester les équipements.

Comment comparer deux offres de constructeurs ?

Poste par poste, à partir des notices descriptives, en ajoutant le coût réel des travaux réservés au prix convenu.

Vous comparez des offres de constructeurs ?

Préparez dès maintenant le contrôle de votre chantier : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-2 et L231-6, legifrance.gouv.fr
  • Arrêté du 27 novembre 1991 relatif à la notice descriptive du contrat de construction d’une maison individuelle, legifrance.gouv.fr
  • ANIL, le contrat de construction de maison individuelle, anil.org


"Notice
Signer son CCMI

Notice descriptive CCMI : la lire ligne par ligne avant de signer

Signer son CCMI

Notice descriptive CCMI : la lire ligne par ligne avant de signer

La notice descriptive est l’annexe la plus technique du CCMI, et la plus importante pour la suite : c’est elle qui dira, à la réception, si votre maison est conforme. Encore faut-il la lire poste par poste, repérer les formulations vagues et faire préciser ce qui doit l’être avant de signer.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

La notice descriptive d’un CCMI décrit, selon un modèle fixé par arrêté, la nature et la qualité de chaque ouvrage et équipement de la maison, en distinguant ceux compris dans le prix et ceux dont vous vous réservez l’exécution, chiffrés à part. C’est le document de référence pour contrôler le chantier et formuler des réserves à la réception : tout ce qui y est imprécis sera discuté plus tard.

Voici comment la lire, poste par poste, et quelles formulations doivent vous alerter.

Le document

Un modèle réglementaire, des obligations précises

La notice descriptive n’est pas une plaquette commerciale. Son contenu suit un modèle fixé par l’arrêté du 27 novembre 1991, qui impose de décrire l’ensemble des ouvrages et équipements, de l’infrastructure aux finitions. Pour chaque poste, la notice doit indiquer s’il est compris dans le prix convenu ou non. Les travaux non compris doivent être chiffrés, et leur coût repris dans le coût total de la construction mentionné au contrat.

Elle complète les plans, qui fixent les formes et les dimensions. Ensemble, plans et notice définissent ce que le constructeur s’est engagé à livrer. Une prestation décrite dans la notice et absente de la maison est une non-conformité ; une prestation non décrite est une source de désaccord. D’où l’intérêt de la lecture attentive avant la signature, que nous présentons aussi dans notre article sur les mentions obligatoires du CCMI.

Le gros œuvre

Fondations, murs, planchers, charpente, couverture

Fondations. La notice doit préciser le type de fondations et renvoyer, idéalement, à l’étude géotechnique. Une mention du type « fondations selon étude de sol » sans chiffrage des surcoûts éventuels doit vous faire poser la question : qui paie si l’étude impose des fondations plus profondes ? Voir notre article sur l’étude de sol.

Murs et planchers. Matériau des murs (blocs béton, briques, ossature bois), épaisseur, nature du plancher bas (dallage ou vide sanitaire), plancher d’étage. Ces informations conditionnent l’isolation et le confort.

Charpente et couverture. Type de charpente (fermettes ou traditionnelle), traitement du bois, écran sous toiture, nature et teinte des tuiles ou ardoises, gouttières et descentes. Vérifiez que l’écran sous toiture est mentionné : il protège les combles des infiltrations.

L’enveloppe

Menuiseries, isolation, étanchéité à l’air

Menuiseries extérieures. Matériau (PVC, aluminium, bois), type de vitrage, présence et motorisation des volets, porte d’entrée et porte de garage. Les performances thermiques doivent être cohérentes avec l’étude réglementaire.

Isolation. Nature et épaisseur ou résistance thermique des isolants des murs, des combles et du plancher bas. Une notice qui ne donne ni épaisseur ni résistance thermique ne permet aucun contrôle. Notre article contrôler l’isolation explique quoi vérifier sur le chantier.

Étanchéité à l’air et ventilation. Le type de ventilation (simple flux hygroréglable, double flux) doit être indiqué, tout comme les dispositions prévues pour l’étanchéité à l’air, mesurée par un test en fin de chantier. Voir notre article sur la VMC.

Echantillons de carrelage et de menuiseries poses sur une table a cote d un document
L’intérieur

Cloisons, revêtements, équipements

Cloisons et plafonds. Type de plaques, épaisseur, plafonds suspendus ou non. Revêtements de sol. Nature du carrelage ou du parquet, format, pièces concernées, plinthes. Méfiez-vous des formulations du type « carrelage au choix dans la gamme du constructeur » sans gamme annexée : demandez la gamme ou un prix au mètre carré.

Plomberie et sanitaires. Nombre et type d’appareils, robinetterie, production d’eau chaude. Chauffage. Type de générateur (pompe à chaleur, chaudière), émetteurs (plancher chauffant, radiateurs), régulation. Électricité. Nombre de prises et de points lumineux par pièce, au minimum conformes à la norme, tableau électrique, équipements de communication.

Ces postes sont ceux que l’expert contrôle lors de la visite cloisons puis à la réception : plus ils sont précis, plus vos réserves seront fondées.

L’extérieur

Raccordements, terrassements, aménagements

La partie la plus sensible de la notice concerne souvent ce qui se passe hors de la maison. Les raccordements aux réseaux d’eau, d’électricité, de télécommunication et d’assainissement, les terrassements, l’évacuation des terres, les accès, les clôtures, les terrasses : chaque poste doit être indiqué comme compris ou non compris, et chiffré s’il est à votre charge.

Un raccordement long, une pompe de relevage, un assainissement individuel ou une évacuation des eaux pluviales par infiltration peuvent représenter des montants significatifs. S’ils n’apparaissent nulle part, ils finiront tout de même par être payés, par vous. Notre article travaux réservés détaille ce point.

Les performances

Ce que la notice doit dire sur la performance énergétique

Depuis le 1er janvier 2022, les maisons individuelles dont le permis est déposé sont soumises à la réglementation environnementale RE2020. Elle fixe des exigences sur les besoins énergétiques de la maison, sa consommation, son impact carbone et le confort d’été. Ces exigences sont vérifiées par une étude thermique réalisée sur la base du projet, puis par une attestation remise à l’achèvement.

La notice n’a pas à reproduire l’étude, mais elle doit être cohérente avec elle. Si l’étude a été calculée avec une pompe à chaleur d’une certaine performance, des menuiseries d’un certain coefficient et un isolant d’une certaine résistance, ce sont ces équipements et matériaux que la notice doit décrire. Un écart entre les deux peut conduire à une maison qui ne respecte pas les hypothèses de calcul, et à des consommations plus élevées que prévu.

Demandez au constructeur de vous communiquer la synthèse de l’étude thermique et vérifiez que les principaux postes concordent : isolation des murs, des combles et du plancher bas, type de menuiseries et de vitrage, système de chauffage et de production d’eau chaude, ventilation. Ce contrôle prend quelques minutes et vous évite de découvrir, après l’emménagement, un équipement moins performant que celui pris en compte.

Le test d’étanchéité à l’air réalisé en fin de chantier fait aussi partie de ces vérifications : son résultat dépend directement de la qualité d’exécution. Notre article sur le test d’étanchéité à l’air explique comment le lire, et notre article sur la RE2020 détaille les exigences de la réglementation.

Interieur de maison neuve en cours de finition avec cloisons et menuiseries posees
Les formulations

Les mots qui doivent vous alerter

« Ou équivalent ». Acceptable si la référence d’origine est précisée et si l’équivalence porte sur des caractéristiques mesurables (performance, dimensions, gamme). Sans référence, elle vide la prestation de son sens.

« Selon étude » ou « selon réglementation ». La réglementation fixe un minimum, pas votre projet. Demandez la valeur prévue.

« Non compris » sans chiffrage. Tout poste non compris doit être chiffré. Exigez le chiffrage écrit.

« Au choix du constructeur ». À éviter pour les éléments visibles ou de confort : couleurs, formats, modèles. Faites-les fixer ou encadrer.

Chaque précision obtenue par écrit avant la signature devient une référence opposable. Annexez les échanges au contrat ou faites-les intégrer par avenant. Pendant le chantier, toute modification passe par un avenant, qui met à jour la notice.

Check my House

Votre notice, contrôlée sur le chantier

Nos experts lisent votre notice avant chaque visite et vérifient sur place que les matériaux et équipements posés correspondent à ce qui est décrit. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, la notice descriptive du CCMI

La notice descriptive est-elle obligatoire ?

Oui, elle est annexée au CCMI et suit un modèle réglementaire qui impose de décrire l’ensemble des ouvrages et équipements.

Que faire si la notice indique « ou équivalent » ?

Demander la référence d’origine et les caractéristiques qui définissent l’équivalence, afin de pouvoir contrôler ce qui sera posé.

Les travaux non compris doivent-ils être chiffrés ?

Oui. Leur coût est repris dans le coût total de la construction indiqué au contrat, avec votre acceptation écrite.

Puis-je modifier la notice après la signature ?

Oui, par avenant signé par les deux parties, qui précise les changements et leurs conséquences sur le prix et le délai.

La notice précise-t-elle l’épaisseur d’isolant ?

Elle devrait indiquer la nature et la résistance thermique ou l’épaisseur des isolants. À défaut, demandez-le par écrit.

Que se passe-t-il si un équipement posé ne correspond pas à la notice ?

C’est une non-conformité : signalez-la par écrit pendant le chantier, ou réservez-la à la réception.

La gamme de carrelage doit-elle être annexée ?

C’est recommandé lorsque le choix est laissé dans une gamme : sans elle, vous ne pouvez pas vérifier ce qui vous est proposé.

Qui vérifie la notice pendant le chantier ?

Vous, en tant que maître de l’ouvrage. Un expert indépendant peut le faire à vos côtés à chaque étape clé.

Votre notice est signée ?

Faites contrôler sur le chantier ce qu’elle promet : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, article L231-2 (contenu du contrat), legifrance.gouv.fr
  • Arrêté du 27 novembre 1991 relatif à la notice descriptive prévue pour le contrat de construction d’une maison individuelle, legifrance.gouv.fr
  • Agence nationale pour l’information sur le logement (ANIL), le contrat de construction de maison individuelle, anil.org


"Les
Signer son CCMI

Les mentions obligatoires d’un CCMI et comment les vérifier

Signer son CCMI

Les mentions obligatoires d’un CCMI et comment les vérifier

Un contrat de construction de maison individuelle doit comporter une liste de mentions fixée par la loi. Chacune protège un aspect de votre projet : le terrain, la conformité, le prix, les paiements, le délai, les assurances. Voici comment les repérer et les contrôler avant de signer.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

L’article L231-2 du Code de la construction et de l’habitation impose au CCMI avec fourniture du plan une série de mentions : désignation du terrain et titre de propriété, affirmation de la conformité du projet aux règles d’urbanisme et de construction, caractéristiques techniques de la maison, prix convenu et coût des travaux réservés, modalités de paiement, délai d’exécution et pénalités, références de l’assurance dommages-ouvrage et des garanties du constructeur.

Une mention absente ou incomplète n’est pas un détail de forme : elle peut fragiliser le contrat et, surtout, vous priver d’un moyen de contrôle. Prenez le temps de pointer chaque élément.

Le terrain et le projet

Désignation du terrain et conformité du projet

Le contrat doit désigner précisément le terrain sur lequel la maison sera implantée et mentionner votre titre de propriété ou les droits réels qui vous permettent de construire. Si le terrain n’est pas encore acquis, son acquisition figure parmi les conditions suspensives. Vérifiez que la référence cadastrale, la surface et l’adresse correspondent à votre acte ou à votre compromis.

Le contrat doit aussi affirmer la conformité du projet aux règles de construction et d’urbanisme. C’est un engagement du constructeur : une maison qui ne respecte pas le plan local d’urbanisme, les règles de prospect ou les prescriptions d’un plan de prévention des risques engage sa responsabilité. Rapprochez cette mention du permis de construire, dont la référence doit également figurer au dossier.

La maison

Les caractéristiques techniques, plans et notice

Le contrat décrit la consistance et les caractéristiques techniques du bâtiment, y compris les travaux d’adaptation au sol, les raccordements aux réseaux et les équipements indispensables à l’implantation et à l’utilisation de la maison. Concrètement, cette description passe par deux annexes : les plans (vues en plan, coupes, façades, avec cotes et surfaces) et la notice descriptive, établie selon un modèle réglementaire.

Le point clé est la complétude. Les travaux d’adaptation au sol, par exemple, dépendent de l’étude géotechnique : si le contrat les chiffre de manière forfaitaire sans référence à l’étude, demandez des précisions. Les raccordements à l’eau, à l’électricité, à l’assainissement doivent apparaître soit dans le prix, soit dans les travaux réservés. Notre article lire la notice descriptive donne la méthode poste par poste.

Le prix

Prix convenu, travaux réservés et clause manuscrite

Le contrat doit indiquer le coût total du bâtiment, égal au prix convenu avec le constructeur augmenté du coût des travaux dont vous vous réservez l’exécution. Ces travaux réservés doivent être décrits et chiffrés par le constructeur, et vous devez les accepter par une clause manuscrite spécifique, paraphée, par laquelle vous en acceptez le coût et la charge.

Cette exigence a un but : éviter qu’un prix d’appel attractif cache des postes laissés à votre charge et sous-évalués. Lisez attentivement la liste et confrontez les montants à des devis réels, en particulier pour les raccordements, l’assainissement individuel, les terrassements extérieurs, les clôtures et les aménagements. Voir notre article travaux réservés au maître de l’ouvrage.

Le contrat précise aussi les modalités de révision du prix lorsqu’elles existent, dans les limites fixées par les textes, et les modalités de règlement à mesure de l’avancement des travaux, qui ne peuvent dépasser les plafonds légaux.

Gros plan sur un contrat et des plans de maison annotes au stylo
Le délai

Ouverture du chantier, durée des travaux, pénalités

Le contrat indique la date d’ouverture du chantier, ou les conditions dans lesquelles elle sera fixée, et le délai d’exécution des travaux. Il prévoit les pénalités de retard, qui ne peuvent être inférieures à un trois-millième du prix par jour. Vérifiez que le délai est exprimé clairement, en mois à compter de l’ouverture du chantier, et repérez les causes de suspension prévues, comme les intempéries.

Un délai flou, une date d’ouverture laissée à la discrétion du constructeur sans limite, ou des pénalités inférieures au minimum légal sont des signaux d’alerte. Notre article retard de chantier et pénalités détaille vos recours.

Assurances et garanties

Dommages-ouvrage, garantie de livraison, garantie de remboursement

Le contrat doit mentionner la référence de l’assurance dommages-ouvrage, que la loi met à la charge du maître de l’ouvrage et qui est le plus souvent souscrite par l’intermédiaire du constructeur. Il doit également comporter les justifications des garanties apportées par le constructeur : la garantie de livraison à prix et délais convenus et, le cas échéant, la garantie de remboursement des sommes versées avant l’ouverture du chantier.

Demandez une copie des attestations et vérifiez le nom de l’organisme garant. L’obtention de l’assurance dommages-ouvrage et de la garantie de livraison fait partie des conditions suspensives : sans elles, le chantier ne doit pas démarrer. Nos articles sur l’assurance dommages-ouvrage et la garantie de livraison expliquent leur rôle.

Enfin, le contrat rappelle que vous pouvez vous faire assister par un professionnel lors de la réception. C’est une information utile, à relier aux règles du délai de huit jours expliquées dans notre article sur le délai après la réception.

La méthode

Vérifier son CCMI en une heure : la check-list

Avant de signer, prenez une heure au calme avec le contrat, ses annexes et votre permis ou votre dossier de demande. Procédez dans l’ordre suivant.

1. Le terrain. Comparez la désignation du terrain avec votre acte ou votre compromis : adresse, références cadastrales, surface. Vérifiez que l’acquisition figure parmi les conditions suspensives si elle n’est pas encore faite.

2. Les plans. Contrôlez les surfaces de chaque pièce, les hauteurs sous plafond, l’emplacement des ouvertures, l’orientation de la maison sur le plan de masse. Ce sont ces documents que l’expert utilisera pour contrôler le chantier.

3. La notice. Parcourez chaque poste et soulignez les mentions vagues, comme « ou équivalent » sans référence, « selon choix du constructeur » ou « non compris ». Demandez des précisions écrites.

4. Le prix. Additionnez le prix convenu et les travaux réservés, puis comparez ces derniers à des devis réels. Vérifiez la présence de la clause manuscrite.

5. Les paiements. Contrôlez que l’échéancier ne dépasse pas les plafonds légaux et que rien n’est exigé avant l’ouverture du chantier en dehors du dépôt de garantie ou des acomptes autorisés.

6. Le délai. Repérez la durée des travaux, le point de départ, les causes de suspension et le montant des pénalités.

7. Les garanties. Demandez les attestations de garantie de livraison et d’assurance dommages-ouvrage, ou le calendrier de leur obtention.

Notez vos questions et posez-les par écrit au constructeur. Les réponses écrites engagent davantage que les échanges oraux, et vous serviront de référence pendant tout le chantier.

Terrain a batir avec piquets d implantation
Check my House

Un regard d’expert sur votre projet

Nos experts étudient votre contrat, la notice et les plans avant la première visite, pour contrôler sur le chantier ce qui a réellement été promis. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, les mentions obligatoires du CCMI

Que se passe-t-il si une mention obligatoire manque ?

Selon la mention concernée, le contrat peut être fragilisé et vos recours renforcés. Une consultation juridique permet d’en mesurer la portée ; dans tous les cas, demandez la régularisation avant de signer.

Le permis de construire doit-il être obtenu avant de signer ?

Non, son obtention est en général une condition suspensive. Sa référence doit en revanche figurer au dossier une fois obtenu.

La clause manuscrite est-elle vraiment obligatoire ?

Oui, pour les travaux dont vous vous réservez l’exécution : vous devez accepter leur coût et leur charge par une clause écrite de votre main et paraphée.

Le constructeur peut-il fixer librement la date d’ouverture du chantier ?

Le contrat doit indiquer la date d’ouverture ou les conditions de sa fixation. Une date indéterminée sans encadrement doit vous alerter.

Les plans font-ils partie du contrat ?

Oui, ils sont annexés au contrat et décrivent la maison avec ses cotes et surfaces. Ce sont eux que l’expert compare avec la réalité du chantier.

Qui souscrit l’assurance dommages-ouvrage ?

La loi la met à la charge du maître de l’ouvrage. En CCMI, elle est le plus souvent souscrite par l’intermédiaire du constructeur, et sa référence figure au contrat.

Comment vérifier la garantie de livraison ?

Demandez l’attestation de l’organisme garant et vérifiez qu’elle porte bien sur votre chantier. Le chantier ne doit pas démarrer sans elle.

Faut-il faire relire son CCMI ?

C’est recommandé pour un engagement de cette importance. Un juriste ou une association de consommateurs peut vérifier les clauses, un expert en bâtiment la cohérence technique.

Vous préparez votre CCMI ?

Préparez aussi le contrôle de votre chantier : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-1, L231-2, L231-4, L231-6 et R231-14, legifrance.gouv.fr
  • Code des assurances, article L242-1 (assurance dommages-ouvrage), legifrance.gouv.fr
  • Service-Public.fr, Contrat de construction d’une maison individuelle (CCMI), service-public.fr


"CCMI
Signer son CCMI

CCMI : ce que dit vraiment le contrat de construction de maison individuelle

Signer son CCMI

CCMI : ce que dit vraiment le contrat de construction de maison individuelle

Le contrat de construction de maison individuelle n’est pas un contrat comme les autres : la loi en fixe le contenu, les paiements et les garanties, et sanctionne le constructeur qui s’en écarte. Encore faut-il savoir ce qu’il contient vraiment, ce qu’il ne contient pas, et comment s’en servir de la signature à la remise des clés.

Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
L’essentiel

Le CCMI est le contrat obligatoire dès qu’un professionnel se charge de construire, pour un particulier, une maison d’un ou deux logements sur le terrain de ce dernier, en fournissant le plan ou en réalisant au moins le gros œuvre, la mise hors d’eau et hors d’air. Encadré par les articles L231-1 et suivants du Code de la construction et de l’habitation, il impose un prix convenu, un délai, un échéancier de paiement plafonné et une garantie de livraison.

Ce guide explique le champ d’application du CCMI, ses protections clés et ses limites. Les mentions obligatoires, la notice descriptive et les travaux réservés font l’objet d’articles dédiés.

Le cadre

Une loi de 1990 pour protéger le particulier qui fait construire

Le CCMI est né de la loi du 19 décembre 1990, entrée en vigueur fin 1991, après une série de faillites de constructeurs qui avaient laissé des familles avec des chantiers inachevés et des acomptes perdus. Son principe est simple : lorsque vous faites construire votre maison par un professionnel, le législateur décide à votre place d’une partie du contenu du contrat. Les clauses obligatoires ne peuvent pas être écartées, et les clauses contraires sont réputées non écrites.

Le CCMI s’applique lorsque trois conditions sont réunies : la construction est destinée à l’habitation, ou à un usage mixte professionnel et habitation ; elle comporte au plus deux logements ; elle est réalisée pour un même maître de l’ouvrage, c’est-à-dire vous. Il existe en deux versions : avec fourniture du plan (articles L231-1 et suivants), la plus courante, où le constructeur conçoit et réalise la maison ; sans fourniture du plan (articles L232-1 et suivants), où vous apportez le plan et confiez à une entreprise au moins le gros œuvre, la mise hors d’eau et hors d’air. Notre article CCMI avec ou sans fourniture de plan détaille les différences.

Un constructeur qui réalise une maison sans conclure le contrat requis s’expose à des sanctions pénales. Pour vous, l’essentiel est ailleurs : si la relation relève du CCMI, toutes ses protections s’appliquent, même si le document signé porte un autre nom.

Les protections

Prix, délai, paiements, garantie : ce que la loi vous garantit

Un prix convenu. Le contrat fixe le prix de la maison et précise le coût des travaux que vous vous réservez. Les révisions sont encadrées : le prix ne peut évoluer que selon les modalités prévues au contrat et dans les limites fixées par les textes. Un supplément non prévu ne peut pas vous être imposé en cours de chantier sans avenant signé. Voir notre article sur les suppléments de prix.

Un délai d’exécution. Le contrat indique la date d’ouverture du chantier et la durée des travaux, avec des pénalités de retard qui ne peuvent être inférieures à un trois-millième du prix par jour de retard. Notre article retard de chantier en explique le fonctionnement.

Un échéancier plafonné. Les paiements suivent l’avancement réel, avec des plafonds cumulés fixés par l’article R231-7 : 15 % à l’ouverture du chantier, 25 % à l’achèvement des fondations, 40 % à l’achèvement des murs, 60 % à la mise hors d’eau, 75 % à l’achèvement des cloisons et mise hors d’air, 95 % à l’achèvement des travaux d’équipement, de plomberie, de menuiserie et de chauffage. Le détail est dans notre guide des appels de fonds.

Une garantie de livraison. Un établissement garant s’engage à ce que la maison soit achevée au prix et dans les délais convenus, même si le constructeur fait défaut. C’est la protection la plus importante du CCMI, présentée dans notre article sur la garantie de livraison.

Avant la signature

Rétractation, conditions suspensives, dépôt de garantie

Une fois le contrat signé, il vous est notifié par lettre recommandée et vous disposez d’un délai de rétractation de dix jours (article L271-1). Le contrat est aussi conclu sous conditions suspensives : acquisition du terrain, obtention du permis de construire, obtention des prêts, de l’assurance dommages-ouvrage et de la garantie de livraison. Tant qu’elles ne sont pas réalisées, le contrat ne produit pas tous ses effets. Nos articles sur le délai de rétractation et les conditions suspensives détaillent ces mécanismes.

À la signature, le constructeur peut demander un dépôt de garantie limité à 3 % du prix, versé sur un compte spécial, ou, s’il dispose d’une garantie de remboursement, des acomptes encadrés par les textes. Aucun autre versement ne peut être exigé avant l’ouverture du chantier. Le sujet est développé dans notre article dépôt de garantie et acompte.

Couple relisant un contrat de construction avec des plans de maison sur une table
Ce que le contrat ne fait pas

Le CCMI ne contrôle pas votre chantier

Le CCMI encadre la relation juridique et financière. Il ne vérifie pas que les fondations sont assez profondes, que les chaînages sont continus, que l’isolant est jointif ou que la chape comporte ses joints de fractionnement. C’est à vous, maître de l’ouvrage, de constater que ce qui est construit correspond à ce qui a été signé, et de le faire au bon moment : avant que chaque ouvrage ne soit recouvert par le suivant.

Le contrat ne remplace pas non plus une lecture attentive de ses annexes. La notice descriptive fixe la nature et la qualité des matériaux et équipements ; un poste absent ou imprécis ouvre la porte à des interprétations. Notre article lire la notice descriptive donne la méthode. Enfin, les travaux que vous vous réservez, comme les raccordements ou les aménagements extérieurs, ne sont pas couverts par le prix ni par la garantie de livraison : ils doivent être chiffrés honnêtement dès le départ. Voir notre article travaux réservés.

C’est pour combler ce vide que nous proposons un suivi de construction par un expert en bâtiment indépendant : des visites aux étapes clés, un rapport photographié à chaque fois, et un conseil pour faire jouer vos droits.

La fin du contrat

Réception, solde et garanties

Le contrat prend fin, pour l’essentiel, avec la réception, l’acte par lequel vous acceptez la maison avec ou sans réserves (article 1792-6 du Code civil). Si vous n’êtes pas assisté par un professionnel habilité ce jour-là, vous disposez de huit jours pour dénoncer par lettre recommandée les vices apparents non signalés (article L231-8). En cas de réserves, le solde de 5 % du prix peut être consigné jusqu’à leur levée.

La réception fait courir les garanties légales : parfait achèvement pendant un an, biennale pendant deux ans pour les équipements dissociables, décennale pendant dix ans pour les dommages graves. Notre guide de la réception de maison et nos articles sur les garanties détaillent chaque étape.

Maison individuelle neuve achevee avec jardin, vue de la facade
Check my House

Votre CCMI, contrôlé sur le terrain

Six visites aux étapes clés, un rapport photographié à chaque fois et un expert indépendant pour vous dire si ce qui est construit correspond à ce que vous avez signé. Conditions détaillées sur notre page tarifs.

Questions fréquentes

FAQ, le contrat de construction de maison individuelle

Le CCMI est-il obligatoire ?

Oui, dès qu’un professionnel construit pour vous une maison d’au plus deux logements sur votre terrain, en fournissant le plan ou en réalisant au moins le gros œuvre, la mise hors d’eau et hors d’air.

Peut-on négocier les clauses d’un CCMI ?

Les clauses obligatoires ne se négocient pas : elles s’imposent. Le prix, le délai, les prestations de la notice et les travaux réservés peuvent en revanche être discutés avant la signature.

Que se passe-t-il si mon constructeur me fait signer un autre type de contrat ?

Si la situation relève du CCMI, ses règles protectrices s’appliquent. En cas de doute, faites relire le document par un professionnel du droit avant de vous engager.

Le prix d’un CCMI peut-il augmenter ?

Seulement selon les modalités de révision prévues au contrat et dans les limites légales, ou par avenant signé si vous modifiez le projet.

Combien de temps dure la garantie de livraison ?

Elle court de l’ouverture du chantier jusqu’à la réception constatée par écrit et, le cas échéant, jusqu’à la levée des réserves.

Le CCMI couvre-t-il les aménagements extérieurs ?

Uniquement s’ils sont compris dans le prix. Les travaux que vous vous réservez restent à votre charge et hors garantie de livraison.

Faut-il un expert pendant le chantier ?

Ce n’est pas obligatoire, mais le CCMI ne prévoit aucun contrôle technique indépendant : un expert vérifie les ouvrages avant qu’ils ne soient cachés.

Le CCMI s’applique-t-il à une extension ?

Le CCMI vise la construction d’une maison neuve. Pour une extension ou une rénovation, d’autres contrats s’appliquent, à vérifier au cas par cas.

Vous allez signer ou vous avez signé un CCMI ?

Faites suivre votre chantier par un expert indépendant : devis immédiat en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.

Sources

  • Code de la construction et de l’habitation, articles L231-1 à L231-13, L232-1, L271-1, R231-7 et R231-14, legifrance.gouv.fr
  • Loi n° 90-1129 du 19 décembre 1990 relative au contrat de construction d’une maison individuelle, legifrance.gouv.fr
  • Code civil, article 1792-6, legifrance.gouv.fr
  • Service-Public.fr, Contrat de construction d’une maison individuelle (CCMI), service-public.fr


1 2 3 4 5
Nos accompagnements CCMI
Suivi de construction CCMI Visite fondations Visite gros œuvre Visite cloisons Visite chape Réception de la maison Un expert indépendant
Le site
Nos tarifs A propos Blog Contact Faire un devis automatique